Il aura fallu près de vingt milliards de dollars, plus d’une décennie de travaux et une ambition industrielle rarement observée sur le continent pour construire la raffinerie Dangote. Il faudra désormais quelques semaines pour savoir si les marchés financiers africains sont prêts à accompagner la suite de l’histoire.
Le 14 septembre 2026, à 8 heures à Lagos, Dangote Petroleum Refinery & Petrochemicals a ouvert au public la souscription à son introduction sur le Nigerian Exchange. L’opération porte sur 4,1 milliards d’actions proposées à 525 nairas chacune. À ce prix, la société cherche à lever environ 2 150 milliards de nairas, soit près de 1,6 milliard de dollars. Une option de surallocation pourrait porter le montant total à environ 2,1 milliards de dollars.
Si l’offre aboutit dans ces proportions, elle deviendra la plus importante introduction en Bourse jamais réalisée en Afrique.
Le record attire naturellement l’attention. Mais il n’est probablement pas l’élément le plus important de l’opération. Dangote ne met en effet sur le marché qu’environ 3,3 % du capital de la raffinerie, pour une valorisation implicite proche de 47 milliards de dollars. Le contrôle de l’entreprise ne change donc pas véritablement de nature. Ce qui change est son accès au capital.
Pour la première fois, l’un des actifs industriels les plus importants jamais construits en Afrique ouvre directement son capital au public et transforme une partie de son développement futur en test grandeur nature de la profondeur des marchés financiers du continent.
La souscription restera ouverte jusqu’au 13 octobre. L’investissement minimal a été fixé à dix actions et l’offre a été conçue pour être accessible aux particuliers, notamment par l’intermédiaire de plateformes numériques. Les premières transactions sur le titre sont attendues à la fin novembre.
Quelques mois plus tôt, la situation était encore très différente. En juin, la Securities and Exchange Commission nigériane avait ordonné l’arrêt de campagnes de précommercialisation liées à une éventuelle offre Dangote, rappelant qu’aucune demande d’introduction n’avait alors été déposée ni approuvée. L’étape franchie en septembre est donc substantielle : le projet d’ouverture du capital est devenu une opération financière effective.
Cette évolution intervient alors que la raffinerie elle-même change rapidement d’échelle.
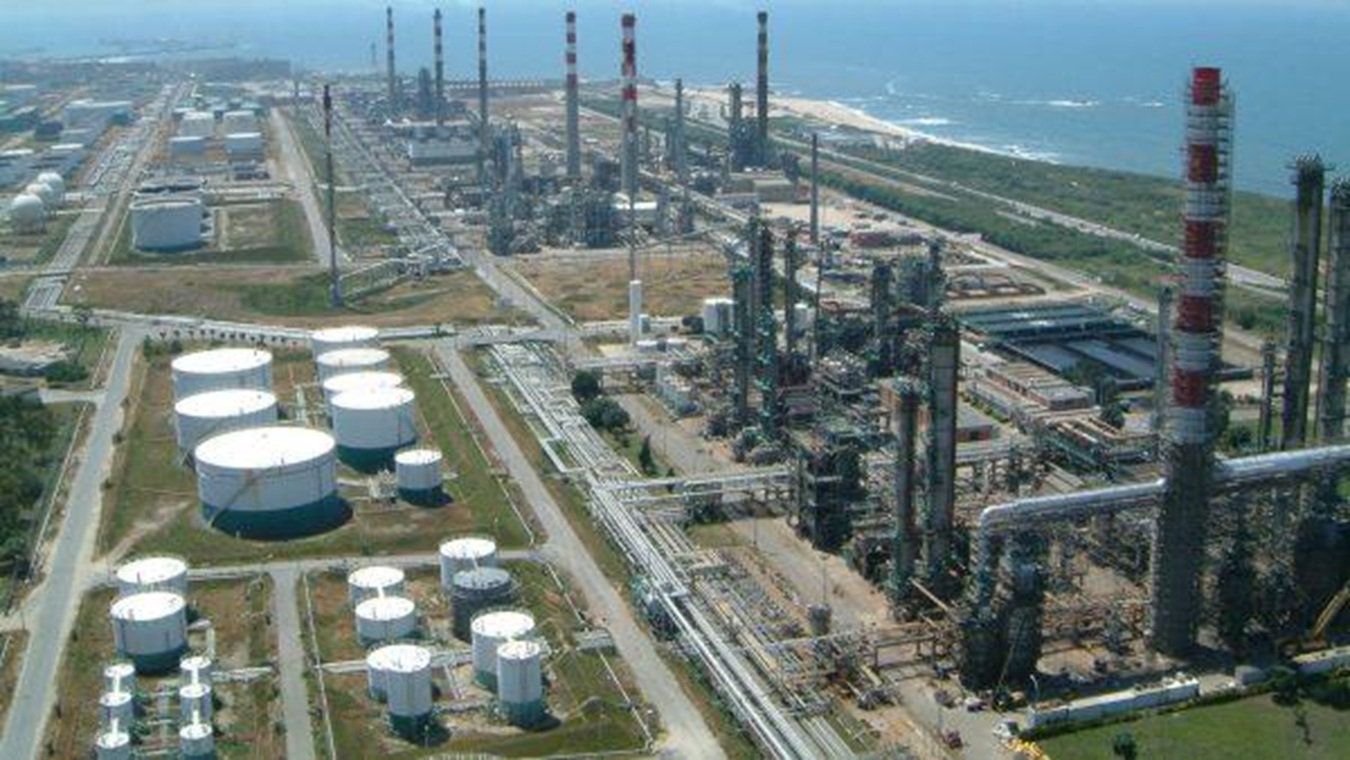
Construite près de Lagos pour un coût voisin de 20 milliards de dollars, elle traite désormais environ 700 000 barils par jour. Sa mise en service a commencé à modifier une anomalie ancienne de l’économie nigériane : celle d’un grand producteur de pétrole brut contraint d’importer une part importante des carburants consommés sur son propre territoire.
Dangote cherche maintenant à aller beaucoup plus loin.
Le groupe prévoit un programme d’expansion estimé à 14,3 milliards de dollars destiné notamment à porter la capacité de raffinage à 1,4 million de barils par jour d’ici 2029. À cette échelle, le complexe rejoindrait les plus grandes installations de raffinage mondiales. L’ambition n’est plus seulement de satisfaire le marché nigérian. Elle consiste progressivement à faire de Lagos l’un des grands centres d’approvisionnement en produits pétroliers raffinés de l’Atlantique africain.
La géographie énergétique du continent explique l’intérêt du projet. Une partie importante de l’Afrique subsaharienne continue d’exporter du pétrole brut tout en important essence, diesel, kérosène et autres produits raffinés. Cette organisation transfère une partie de la valeur ajoutée industrielle hors du continent et expose les économies importatrices aux coûts logistiques, aux fluctuations des marchés internationaux et aux interruptions d’approvisionnement.
Une raffinerie de 1,4 million de barils par jour ne supprimerait évidemment pas ces contraintes à elle seule. Elle modifierait cependant leur centre de gravité. Le Nigeria pourrait devenir simultanément producteur de brut, grand raffineur et exportateur régional de carburants, avec des conséquences sur les flux maritimes, les infrastructures de stockage, la concurrence entre raffineries et les politiques énergétiques des pays voisins.
Les tensions internationales donnent déjà un aperçu de cette nouvelle position. Les perturbations récentes des marchés mondiaux des produits raffinés ont renforcé la demande adressée au complexe nigérian, notamment pour le carburant aérien destiné aux marchés africains et européens. Dans le même temps, la raffinerie augmente ses achats de pétrole brut nigérian : au moins 16 millions de barils ont été sécurisés pour livraison en octobre, selon des sources commerciales citées par Reuters.
Le succès industriel commence également à apparaître dans les comptes. Après une perte de 476 millions de dollars sur l’ensemble de 2025, Dangote Petroleum Refinery a déclaré un bénéfice net de 1,82 milliard de dollars au premier semestre 2026, sur plus de 13 milliards de dollars de chiffre d’affaires.
Le retournement est spectaculaire. Il doit néanmoins être interprété avec prudence. Une raffinerie est un actif fortement cyclique, dont les marges dépendent autant de son efficacité opérationnelle que de l’écart entre les prix du brut et ceux des produits raffinés. Les perturbations géopolitiques actuelles et les tensions sur les capacités mondiales de raffinage ont créé un environnement particulièrement favorable. Extrapoler quelques mois de résultats à plusieurs décennies d’exploitation serait donc prématuré.
C’est précisément ici que l’introduction en Bourse devient intéressante.
Dangote ne cherche pas simplement à vendre des actions. Il cherche à construire une architecture financière capable d’accompagner une phase d’expansion dont les besoins dépassent largement le montant de l’IPO.
Les 1,6 milliard de dollars recherchés — ou environ 2,1 milliards avec la surallocation — ne représentent qu’une fraction des 14,3 milliards nécessaires au programme annoncé. Une levée privée de 2,5 milliards de dollars avait déjà été réalisée en juillet auprès d’investisseurs institutionnels, parmi lesquels Africa Finance Corporation. D’autres sources de financement seront nécessaires.
La cotation offre cependant quelque chose qu’une levée ponctuelle ne peut pas fournir : un accès récurrent au marché.
Une entreprise cotée peut revenir vers ses actionnaires, procéder à de nouvelles augmentations de capital, émettre différents instruments financiers et utiliser son cours de Bourse comme référence permanente de valorisation. En ouvrant seulement 3,3 % du capital aujourd’hui, Dangote conserve donc une marge considérable pour demain.
Le faible flottant prend alors un autre sens. Il permet au groupe de tester simultanément trois choses : la valorisation que les investisseurs sont disposés à accepter, la profondeur réelle de la demande et la capacité du Nigerian Exchange à absorber progressivement un actif d’une taille exceptionnelle sans remettre en cause le contrôle de son propriétaire.
Ce test dépasse Dangote.
Les marchés de capitaux africains souffrent depuis longtemps d’un paradoxe. Le continent possède d’immenses besoins de financement dans l’énergie, les transports, les télécommunications, l’industrie et les infrastructures, mais une grande partie de ces investissements reste dépendante de la dette bancaire, des institutions financières internationales, des financements publics ou des capitaux étrangers.
L’épargne existe pourtant. Les fonds de pension africains, les assureurs, les investisseurs institutionnels, les particuliers et une diaspora financièrement importante représentent un réservoir de capitaux considérable. Le problème réside souvent moins dans l’absence absolue d’argent que dans la capacité des marchés à transformer cette épargne en financement de très grands actifs productifs.
L’introduction de Dangote constitue précisément une expérience de cette nature.
Une souscription largement réussie donnerait au Nigerian Exchange un actif énergétique d’une taille sans précédent et montrerait qu’une infrastructure stratégique africaine peut mobiliser une combinaison de capitaux institutionnels et particuliers sur un marché domestique. Elle pourrait également fournir un précédent à d’autres grands groupes du continent : ouvrir une partie de leur capital sans nécessairement céder le contrôle, tout en utilisant la Bourse comme instrument de financement de leur croissance.
Mais le record annoncé ne doit pas être confondu avec sa démonstration.
L’offre vient seulement de commencer. Son taux de souscription, la répartition entre investisseurs institutionnels et particuliers, l’éventuelle utilisation de l’option de surallocation et surtout le comportement du titre après son introduction permettront de mesurer l’appétit réel du marché. La valorisation proche de 47 milliards de dollars devra également être confrontée à la dette consolidée de l’entreprise, à ses besoins de trésorerie, à la normalisation future des marges de raffinage et au coût définitif de son expansion.
Il faudra aussi sécuriser ce que les marchés financiers ne peuvent produire : le pétrole.
Une raffinerie de 700 000 barils par jour exige déjà un approvisionnement considérable. À 1,4 million, cette contrainte changerait encore de dimension. Le Nigeria dispose d’importantes réserves, mais sa production a longtemps été affectée par le sous-investissement, les vols, les problèmes d’infrastructures et l’instabilité de certains gisements. Dangote a diversifié ponctuellement ses approvisionnements vers d’autres producteurs, mais une installation de cette taille ne peut dépendre durablement d’une logistique improvisée.
Le projet industriel, le projet énergétique et le projet financier sont ainsi devenus inséparables.
C’est peut-être ce qui distingue cette introduction en Bourse des précédents records africains. Derrière les 4,1 milliards d’actions proposées ne se trouve pas seulement une entreprise cherchant de nouveaux actionnaires. Il y a une tentative de déplacer simultanément plusieurs frontières : celle de la capacité de raffinage africaine, celle du financement d’infrastructures privées et celle de la taille des actifs que les marchés de capitaux du continent peuvent accueillir.
Dangote conserve presque entièrement le contrôle de la raffinerie. Le marché n’en reçoit, pour l’instant, qu’une petite fraction.
Mais cette petite fraction suffit pour poser une question beaucoup plus grande.
Le 14 septembre 2026 n’est pas encore le jour où les marchés africains ont démontré qu’ils pouvaient financer une plateforme industrielle valorisée près de 47 milliards de dollars. C’est le jour où Dangote a commencé à leur demander de le prouver.
Sources principales
Reuters — « Nigerian billionaire Dangote launches oil refinery IPO, Africa's biggest share sale », 14 septembre 2026.
Reuters — « Facts about Nigeria's Dangote oil refinery Initial Public Offering », 14 septembre 2026.
Reuters — « How does Aliko Dangote's oil refinery fit into his conglomerate? », 14 septembre 2026.
Reuters — données sur l’expansion de la raffinerie, ses résultats financiers et ses approvisionnements en pétrole brut, septembre 2026.
Securities and Exchange Commission, Nigeria — documentation réglementaire et communications relatives à l’offre de Dangote Petroleum Refinery & Petrochemicals.
Nigerian Exchange Group — informations relatives au marché et à la cotation.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.