Pendant plusieurs décennies, l’Europe a considéré la Chine comme un partenaire économique dont l’ascension accompagnait sa propre prospérité. Les entreprises européennes y trouvaient un marché immense, une base de production compétitive et des fournisseurs capables de réduire les coûts de leurs chaînes industrielles. Les consommateurs bénéficiaient de produits moins chers, tandis que les grands groupes allemands, français et italiens profitaient de l’expansion chinoise pour vendre automobiles, machines-outils, équipements industriels et produits de luxe. Cette complémentarité reposait cependant sur un équilibre implicite : la Chine devait rester principalement l’atelier du monde, tandis que l’Europe conserverait une avance dans les technologies, les équipements complexes et les produits à forte valeur ajoutée.
Cet équilibre s’est progressivement défait. La Chine n’est plus seulement le fournisseur des industries européennes. Elle est devenue leur concurrent direct, parfois leur partenaire technologique et, dans plusieurs secteurs stratégiques, un producteur dont les capacités dépassent largement les besoins de son marché intérieur. Le déficit commercial européen avec Pékin traduit cette transformation profonde. Derrière les chiffres des échanges se dessine une question plus fondamentale : l’Europe peut-elle maintenir une puissance industrielle autonome face à une économie chinoise qui combine taille du marché, investissements massifs, intégration des chaînes de production et ambitions technologiques ?
La réponse ne dépend pas uniquement des droits de douane ou des négociations commerciales. Elle engage le prix de l’énergie, la capacité d’investissement, l’organisation du marché intérieur, la disponibilité des compétences et la possibilité pour les entreprises européennes de produire à une échelle suffisante. Le déficit commercial devient ainsi le symptôme visible d’une compétition industrielle dont les conséquences pourraient modifier durablement la place de l’Europe dans l’économie mondiale.
Un déséquilibre devenu structurel
En 2025, le déficit commercial de l’Union européenne avec la Chine dans les échanges de marchandises a atteint environ 360 milliards d’euros. Au deuxième trimestre 2026, il s’est établi autour de 103 milliards d’euros, un niveau trimestriel particulièrement élevé. Ces montants reflètent une asymétrie persistante : l’Europe importe de Chine beaucoup plus de marchandises qu’elle ne lui en exporte.
Le déficit bilatéral ne constitue pas, en lui-même, une mesure de la santé industrielle. Une économie peut importer massivement des composants pour fabriquer des produits compétitifs, tandis que ses entreprises réalisent des bénéfices importants sur d’autres marchés. Les statistiques douanières ne rendent pas non plus pleinement compte des services, des revenus d’investissement ou des ventes réalisées par les filiales européennes implantées en Chine. Mais lorsque le déséquilibre s’accompagne d’une concurrence croissante sur les produits industriels à forte valeur ajoutée, il acquiert une signification différente.
C’est précisément la transformation à l’œuvre. Pendant longtemps, les importations chinoises étaient principalement associées aux textiles, aux biens de consommation, aux produits électroniques assemblés et aux composants intermédiaires. Désormais, les entreprises chinoises occupent des positions importantes dans les véhicules électriques, les batteries, les équipements photovoltaïques, les machines, les produits chimiques et de nombreuses technologies industrielles. Elles ne se contentent plus d’alimenter les chaînes de valeur européennes : elles proposent des produits finis qui concurrencent directement ceux fabriqués sur le continent.
La progression chinoise repose sur une combinaison de facteurs. Le pays dispose d’un vaste marché intérieur, d’infrastructures logistiques considérables, d’un appareil manufacturier profondément intégré et de capacités de financement qui permettent d’accompagner les investissements sur de longues périodes. Les politiques industrielles publiques ont favorisé l’émergence de groupes capables de produire à grande échelle, d’absorber les coûts initiaux et d’accélérer l’apprentissage technologique.
Les entreprises chinoises ont également bénéficié de la concurrence intense sur leur marché domestique. Dans plusieurs secteurs, cette pression a accéléré l’innovation, réduit les marges et poussé les producteurs à rechercher des débouchés extérieurs. Lorsque la demande intérieure ralentit ou que les capacités de production progressent plus rapidement que la consommation, les marchés internationaux deviennent essentiels à leur équilibre économique.
L’Europe reçoit ainsi une partie croissante de cette puissance productive. La question n’est plus simplement de savoir combien elle importe, mais dans quelle mesure ses propres entreprises peuvent continuer à rivaliser avec les producteurs chinois.
La fin de la complémentarité industrielle
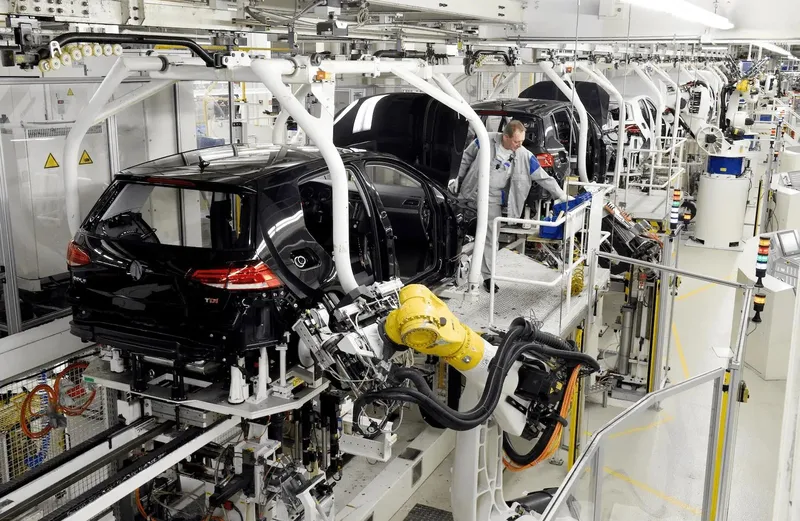
L’industrie automobile illustre particulièrement cette rupture. Pendant des décennies, les constructeurs européens ont trouvé en Chine un relais majeur de croissance. Les groupes allemands ont notamment construit une partie de leur expansion internationale autour du marché chinois, en s’appuyant sur des partenariats locaux et sur la réputation technologique de leurs marques.
L’électrification du secteur a modifié cette hiérarchie. Le véhicule électrique repose sur une architecture industrielle différente de celle du moteur thermique. La batterie, l’électronique de puissance, les logiciels embarqués et la maîtrise des chaînes d’approvisionnement en matériaux critiques occupent une place déterminante dans le coût et la performance du produit final.
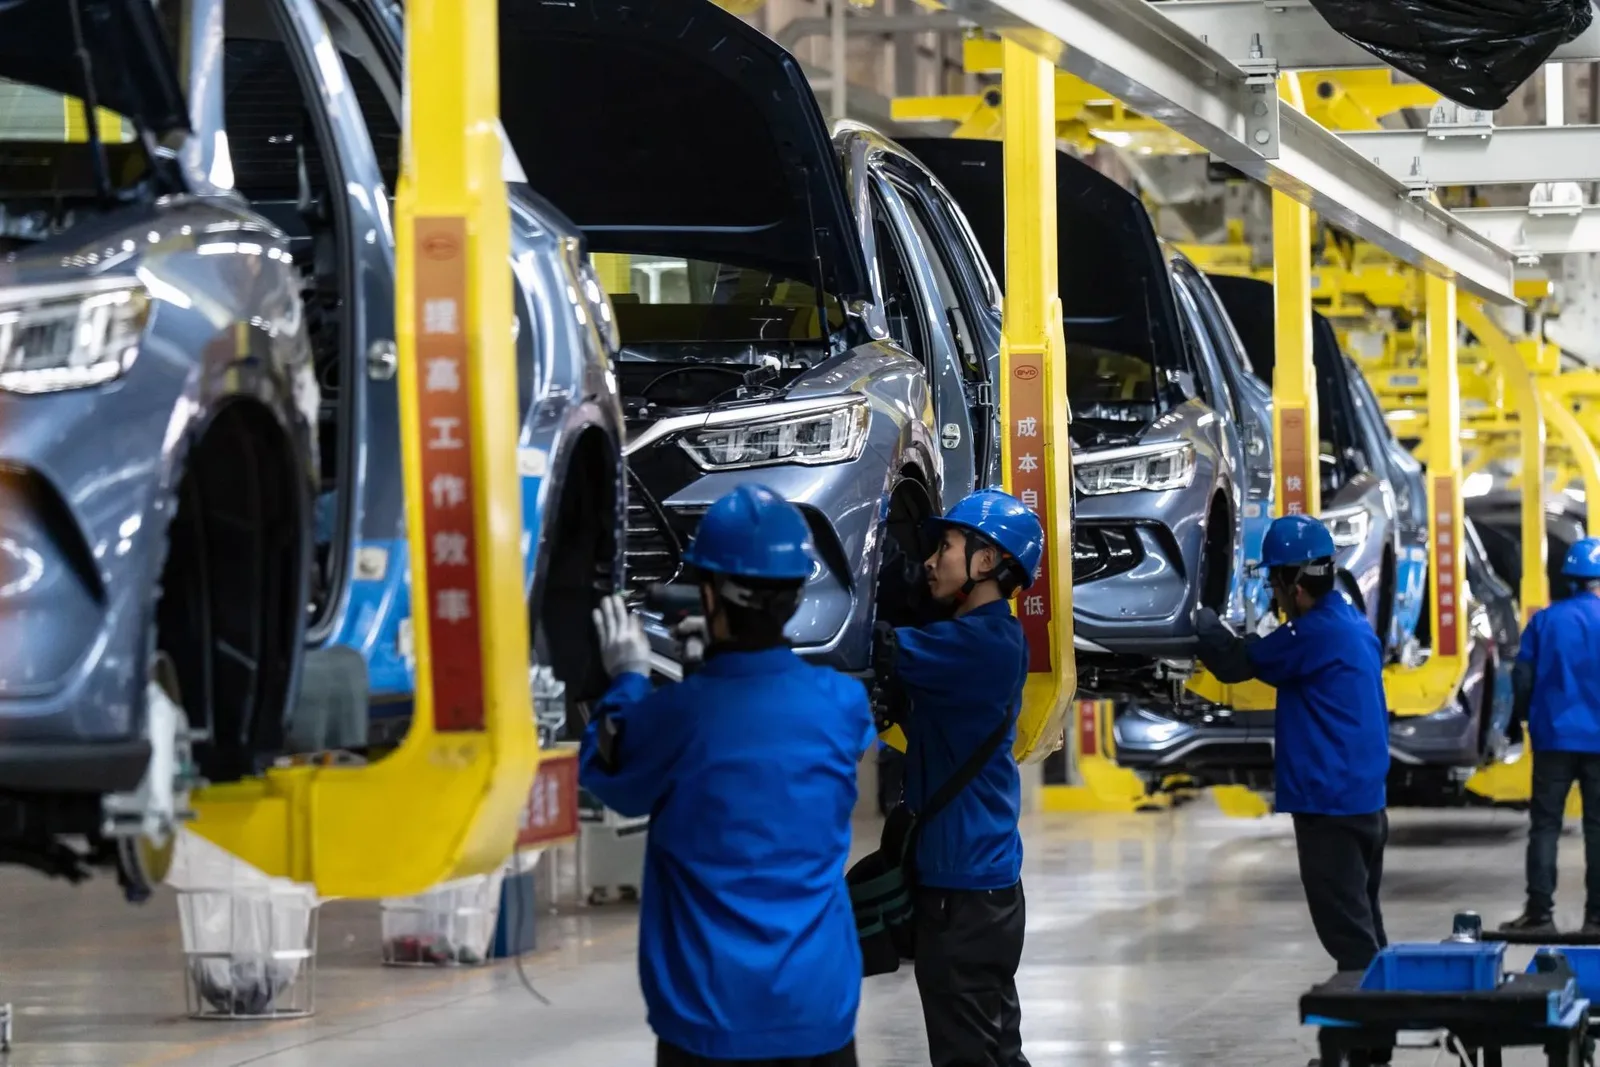
La Chine a investi précocement dans ces segments. Ses producteurs disposent aujourd’hui d’un écosystème industriel particulièrement dense, reliant extraction et transformation des matériaux, fabrication des cellules, assemblage des batteries et production automobile. Cette intégration réduit certains coûts, accélère les cycles de développement et facilite le passage à la production de masse.
Pour les constructeurs européens, la concurrence se déploie désormais sur deux fronts. En Chine, ils doivent défendre leurs positions face à des marques locales devenues technologiquement crédibles. En Europe, ils voient arriver des véhicules conçus et fabriqués par des concurrents chinois, souvent dotés d’une structure de coûts différente.
Les droits compensateurs instaurés par l’Union européenne sur certains véhicules électriques à batterie importés de Chine traduisent cette inquiétude. Ils visent à corriger les effets de subventions considérées comme préjudiciables à l’industrie européenne. Mais une barrière tarifaire ne suffit pas à combler un retard industriel. Elle peut ralentir la pression concurrentielle sans créer automatiquement les capacités de production, les compétences ou les économies d’échelle nécessaires pour y répondre.
Le problème dépasse l’automobile. Dans le photovoltaïque, l’Europe a développé des technologies et des entreprises innovantes sans parvenir à préserver une chaîne manufacturière comparable à celle construite en Chine. Dans les batteries, les ambitions de souveraineté industrielle se heurtent aux coûts du capital, à la complexité des investissements et à la concurrence d’acteurs déjà installés. Dans la chimie et certaines productions métallurgiques, les écarts de coûts énergétiques et la faiblesse de la demande compliquent davantage encore la situation.
Il ne s’agit pas d’un effacement uniforme. L’Europe conserve des positions majeures dans l’aéronautique, les équipements industriels spécialisés, la pharmacie, certaines machines de précision, les semi-conducteurs de puissance et plusieurs technologies critiques. Mais cette diversité ne doit pas masquer la fragilisation progressive des activités situées entre les secteurs les plus sophistiqués et les productions standardisées.
C’est dans cet espace intermédiaire que se joue une grande partie de la puissance manufacturière européenne : celui des fournisseurs spécialisés, des entreprises de taille intermédiaire, des équipementiers et des réseaux de sous-traitance qui assurent la continuité entre recherche, production et exportation.
Le piège européen des coûts
La concurrence chinoise serait moins déstabilisante si l’industrie européenne évoluait dans un environnement favorable à l’investissement. Or le continent affronte simultanément plusieurs contraintes qui affaiblissent sa capacité de réaction.
La première concerne l’énergie. Les industries électro-intensives européennes ont subi les conséquences de la crise énergétique déclenchée en 2022 et de la réorganisation des approvisionnements en gaz. Même lorsque les prix de gros reculent, les entreprises restent confrontées à des écarts de coûts, à des besoins de couverture et à une incertitude qui pèse sur les décisions d’investissement à long terme.
Cette contrainte est particulièrement sensible dans la chimie, les engrais, l’aluminium, l’acier et plusieurs activités de transformation. Dans ces secteurs, la compétitivité dépend autant de la qualité technologique que de la possibilité d’obtenir durablement une énergie abondante à un coût prévisible.
La deuxième difficulté réside dans le financement. L’Europe dispose d’une épargne considérable, mais celle-ci ne se transforme pas toujours efficacement en capital industriel de long terme. La fragmentation des marchés financiers, les différences réglementaires et la profondeur inégale des marchés de capitaux compliquent le financement d’entreprises appelées à investir plusieurs milliards d’euros avant de générer des revenus significatifs.
À l’inverse, les entreprises chinoises évoluent dans un environnement où l’action publique, les banques, les collectivités locales et les objectifs industriels nationaux peuvent être étroitement coordonnés. Ce modèle comporte ses propres fragilités, notamment des risques de surinvestissement, d’endettement et de faible rentabilité. Il permet néanmoins de mobiliser rapidement des ressources considérables autour de secteurs prioritaires.
La troisième contrainte européenne est institutionnelle. L’Union dispose d’un marché intérieur de grande dimension, mais les politiques industrielles, énergétiques et budgétaires restent largement organisées à l’échelle nationale. Les règles, les procédures administratives, les infrastructures et les capacités de soutien public diffèrent fortement entre États membres.
Cette fragmentation limite les économies d’échelle. Elle favorise aussi les pays disposant des marges budgétaires les plus importantes, au risque d’accentuer les divergences industrielles au sein même du marché unique.
Le rapport Draghi sur la compétitivité européenne, publié en septembre 2024, avait mis en évidence ces difficultés en soulignant l’ampleur des besoins d’investissement et le retard accumulé dans plusieurs technologies stratégiques. Le diagnostic conserve sa pertinence : l’Europe ne manque pas seulement de projets industriels, elle peine à transformer ses ressources scientifiques, financières et humaines en capacités productives suffisamment puissantes.
La Chine exporte aussi ses déséquilibres
La montée des exportations chinoises ne peut être comprise indépendamment de l’évolution de son économie intérieure.
Le ralentissement immobilier, les difficultés financières de certaines collectivités locales, les pressions déflationnistes et la prudence des ménages ont contribué à affaiblir plusieurs moteurs traditionnels de croissance. Dans le même temps, Pékin a continué d’accorder une place centrale à la modernisation manufacturière et aux industries considérées comme stratégiques.
Il en résulte une tension entre l’expansion des capacités de production et la progression de la demande domestique. Dans certains secteurs, cette divergence se traduit par une concurrence intense sur les prix, une compression des marges et une recherche accrue de marchés extérieurs.
L’exportation devient alors un mécanisme d’ajustement. Les entreprises cherchent à écouler une production que le marché intérieur ne peut absorber entièrement dans des conditions de rentabilité satisfaisantes.
Cette dynamique n’est pas nécessairement synonyme de dumping. Des gains de productivité réels, des innovations technologiques et des économies d’échelle peuvent expliquer une partie importante des écarts de prix. Mais les subventions, les conditions de financement, l’accès aux terrains, les politiques d’achat public et les différences de réglementation peuvent également modifier les conditions de concurrence.
Pour l’Europe, la difficulté consiste à distinguer ces mécanismes. Une politique commerciale qui traiterait toute compétitivité chinoise comme une distorsion risquerait de protéger des inefficacités internes. À l’inverse, une ouverture indifférente aux soutiens publics et aux surcapacités pourrait accélérer la disparition d’activités qui restent technologiquement viables.
Le problème prend une dimension mondiale. Lorsque les États-Unis ferment ou restreignent davantage certains segments de leur marché, les producteurs chinois peuvent être incités à rechercher d’autres débouchés. L’Europe, avec son pouvoir d’achat élevé et son vaste marché intégré, devient alors un espace particulièrement attractif.
Elle se trouve exposée à une double pression : celle de la concurrence chinoise et celle de la réorganisation du commerce mondial sous l’effet des politiques industrielles et tarifaires américaines.
L’Allemagne au centre de la transformation
L’évolution des relations économiques entre l’Allemagne et la Chine constitue l’un des indicateurs les plus révélateurs de ce changement.
Le modèle industriel allemand s’est longtemps appuyé sur trois avantages : une énergie relativement compétitive, une spécialisation dans les biens d’équipement et l’automobile, et un accès étendu aux marchés mondiaux. La Chine a joué un rôle central dans cette architecture, à la fois comme débouché et comme plateforme de production.
Or ces avantages sont désormais soumis à des pressions simultanées. La transformation énergétique a modifié les coûts de production, les tensions commerciales compliquent l’accès à certains marchés et les entreprises chinoises concurrencent directement les exportateurs allemands dans leurs domaines historiques.
Le phénomène dépasse les grandes marques automobiles. Les fabricants de machines, les équipementiers, les producteurs de composants et les entreprises chimiques sont confrontés à des concurrents chinois capables de proposer des équipements de plus en plus sophistiqués.
La question est particulièrement sensible pour le Mittelstand, cet ensemble d’entreprises industrielles souvent familiales qui constitue une composante essentielle du tissu productif allemand. Leur compétitivité repose sur une expertise accumulée, une spécialisation technique et des relations durables avec leurs clients.
Lorsque des concurrents maîtrisent progressivement les mêmes technologies tout en bénéficiant de coûts inférieurs ou de marchés domestiques plus vastes, la différenciation devient plus difficile.
Le risque n’est pas seulement une diminution des exportations allemandes vers la Chine. Il concerne également la perte de parts de marché dans les pays tiers, où les entreprises européennes et chinoises se retrouvent en concurrence directe.
Cette évolution modifie les fondements mêmes de la puissance exportatrice européenne. L’industrie allemande ne peut plus considérer la croissance chinoise comme un moteur extérieur presque automatiquement favorable. Elle doit désormais composer avec une Chine qui développe ses propres champions dans les secteurs où l’Europe avait construit sa prospérité.
La désindustrialisation comme processus cumulatif
La disparition d’une activité industrielle ne se mesure pas uniquement au nombre d’usines fermées ou d’emplois supprimés. Elle entraîne des effets qui se diffusent dans l’ensemble du système productif.
Lorsqu’un fabricant cesse de produire sur un territoire, ses fournisseurs perdent des commandes, ses ingénieurs recherchent d’autres débouchés et les établissements de formation peuvent réduire leurs programmes spécialisés. Les entreprises de maintenance, les laboratoires d’essais, les prestataires logistiques et les sous-traitants subissent à leur tour les conséquences de cette contraction.
Avec le temps, la reconstruction devient plus coûteuse. Les compétences se dispersent, les équipements vieillissent et les investissements nécessaires pour retrouver une capacité de production augmentent.
Cette dynamique explique pourquoi certaines pertes industrielles sont difficiles à inverser, même lorsque les conditions économiques s’améliorent.
Elle souligne aussi les limites d’une approche fondée exclusivement sur la valeur ajoutée immédiate. Une activité manufacturière peut sembler peu rentable isolément tout en constituant un maillon indispensable à d’autres productions plus sophistiquées.
Les batteries, les matériaux avancés, les composants électroniques, les machines industrielles et les équipements énergétiques illustrent cette interdépendance. La capacité à concevoir un produit ne garantit pas la maîtrise de sa fabrication à grande échelle. Or la production elle-même génère des connaissances, des améliorations de procédés et des innovations qui nourrissent les générations technologiques suivantes.
L’Europe pourrait ainsi conserver des centres de recherche performants tout en devenant progressivement dépendante de capacités manufacturières situées ailleurs.
Ce scénario ne signifie pas que toute importation constitue une faiblesse stratégique. La spécialisation internationale reste une source majeure de productivité et de prospérité. Mais lorsque les dépendances concernent des activités difficiles à remplacer, indispensables aux infrastructures ou soumises à des risques géopolitiques élevés, elles deviennent un enjeu de résilience.
La question industrielle rejoint alors celle de la sécurité économique.
La souveraineté ne se décrète pas
Face à cette transformation, l’Union européenne a multiplié les initiatives visant à renforcer ses capacités dans les semi-conducteurs, les matières premières critiques, les technologies propres et les industries stratégiques.
Ces politiques traduisent une prise de conscience. Elles se heurtent néanmoins à une difficulté fondamentale : la souveraineté industrielle ne résulte pas de la seule décision de produire localement.
Une usine compétitive nécessite un marché suffisamment vaste, des fournisseurs fiables, des infrastructures adaptées, des compétences disponibles et des perspectives de demande permettant d’amortir des investissements importants.
La multiplication de projets nationaux concurrents peut même fragiliser l’objectif recherché si elle empêche l’émergence de producteurs européens capables d’atteindre une taille critique.
Le cas des batteries est révélateur. Développer une capacité européenne ne consiste pas uniquement à financer des gigafactories. Il faut également sécuriser l’approvisionnement en matériaux, maîtriser la chimie des cellules, disposer d’équipements spécialisés, former les personnels et garantir des débouchés industriels.
Sans coordination de l’ensemble de cette chaîne, les projets restent vulnérables aux variations de prix et à la concurrence d’acteurs déjà intégrés.
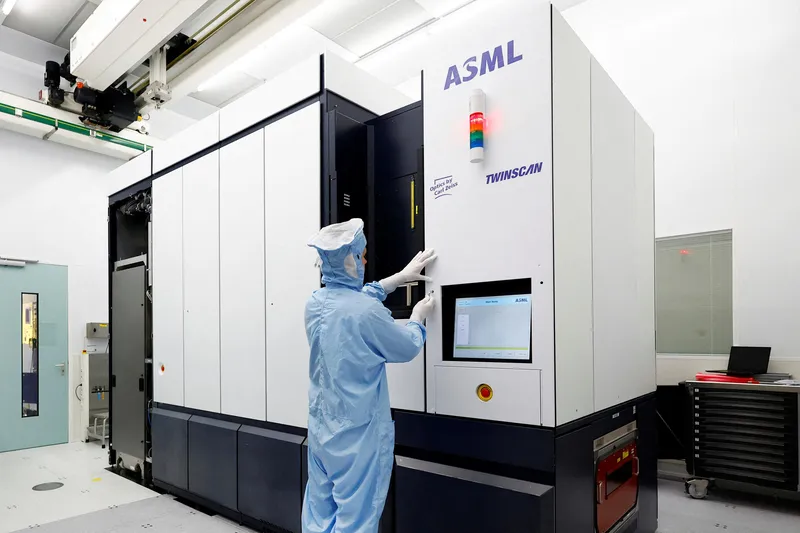
La même logique s’applique aux semi-conducteurs. L’Europe possède des entreprises essentielles dans certains segments de la chaîne mondiale, notamment les équipements de lithographie, les matériaux et les composants spécialisés. Mais elle ne peut reproduire intégralement, à court terme, l’écosystème manufacturier asiatique.
Une politique industrielle crédible doit donc identifier les capacités réellement stratégiques, distinguer les dépendances acceptables des vulnérabilités critiques et concentrer les ressources sur les domaines où l’Europe peut conserver ou construire un avantage durable.
La souveraineté ne signifie pas nécessairement l’autosuffisance. Elle repose davantage sur la maîtrise des technologies essentielles, la diversification des approvisionnements et la capacité à maintenir les fonctions vitales de l’économie en cas de rupture.
Le dilemme de la protection commerciale
La tentation protectionniste grandit à mesure que la concurrence chinoise s'intensifie. Les instruments de défense commerciale peuvent répondre à des pratiques déloyales, limiter certains déséquilibres et donner du temps aux producteurs européens.
Mais leur efficacité dépend de ce qui est entrepris pendant ce délai.
Des droits de douane peuvent augmenter le prix des importations sans améliorer la productivité des entreprises locales. Ils peuvent également renchérir les équipements nécessaires à la transition énergétique ou provoquer des mesures de rétorsion affectant les exportateurs européens.
L’interdépendance industrielle complique davantage la situation. De nombreux groupes européens produisent en Chine, s’approvisionnent auprès de fournisseurs chinois ou utilisent des composants fabriqués dans le pays. Une politique de restriction trop générale pourrait ainsi fragiliser certaines entreprises qu’elle cherche à protéger.
La Chine représente également un marché important pour plusieurs industries européennes. Une rupture commerciale brutale aurait des conséquences sur leurs ventes, leurs investissements et leurs chaînes de production.
L’enjeu n’est donc pas de choisir entre ouverture totale et fermeture généralisée. Il consiste à construire une politique différenciée, capable de traiter les distorsions documentées tout en préservant les échanges qui renforcent la compétitivité européenne.
Cette approche suppose une capacité d’analyse sectorielle beaucoup plus fine que la simple observation du solde commercial bilatéral.
Dans certains domaines, la priorité peut être la diversification des fournisseurs. Dans d’autres, le développement d’une production européenne, la coopération avec des partenaires extérieurs ou l’application ciblée d’instruments commerciaux peuvent être plus adaptés.
La difficulté politique réside dans la durée. Les bénéfices de la protection sont souvent immédiatement visibles, tandis que ceux de l’investissement industriel nécessitent plusieurs années. À l’inverse, les coûts d’une désindustrialisation progressive peuvent rester longtemps dispersés avant de devenir difficiles à corriger.
Une compétition pour les marchés du monde
Le face-à-face sino-européen ne se limite pas au marché de l’Union. Il se déploie également en Afrique, en Amérique latine, au Moyen-Orient et dans les économies émergentes d’Asie.
Ces régions représentent des débouchés importants pour les machines, les véhicules, les équipements électriques, les infrastructures énergétiques et les technologies de transport.
Les entreprises chinoises y bénéficient souvent d’une offre intégrée associant produits industriels, financement, ingénierie et réalisation des projets. Leur capacité à proposer des solutions complètes peut constituer un avantage face à des concurrents européens dont les offres sont parfois plus fragmentées.
La concurrence porte donc autant sur l’organisation industrielle que sur le prix des produits.
Pour l’Europe, la perte de parts de marché dans ces régions aurait une conséquence supplémentaire : elle réduirait les volumes de production nécessaires pour amortir les investissements et maintenir les compétences sur son propre territoire.
Un fabricant de machines industrielles ne peut pas nécessairement préserver sa compétitivité en se limitant à la demande européenne. Il dépend de marchés internationaux suffisamment larges pour financer la recherche, renouveler ses équipements et soutenir son réseau de fournisseurs.
La concurrence chinoise dans les pays tiers peut ainsi fragiliser indirectement les bases industrielles européennes.
Cette dimension est essentielle pour comprendre pourquoi le déficit commercial bilatéral ne résume pas le problème. Même si les échanges entre l’Europe et la Chine se rééquilibraient, la progression des entreprises chinoises sur les autres marchés pourrait continuer de réduire les perspectives de croissance des industriels européens.
L’enjeu véritable est celui de la position relative des deux économies dans les chaînes de valeur mondiales.
L’Europe face à ses propres contradictions
Le débat européen sur la Chine révèle finalement des contradictions internes plus anciennes.
L’Union souhaite accélérer la transition énergétique tout en conservant des industries confrontées à des coûts énergétiques élevés. Elle veut réduire certaines dépendances extérieures tout en maintenant un commerce international ouvert. Elle cherche à faire émerger des champions industriels sans toujours accepter les concentrations, les investissements communs ou les arbitrages nécessaires à leur développement.
Elle ambitionne également de rivaliser avec des puissances capables de mobiliser des ressources publiques considérables, mais ses moyens budgétaires restent fragmentés entre institutions européennes et gouvernements nationaux.
Ces tensions ne sont pas insurmontables. Elles imposent cependant une clarification des priorités.
La compétitivité industrielle ne peut reposer durablement sur la seule protection du marché. Elle exige des infrastructures énergétiques adaptées, un financement plus profond, une réglementation prévisible, des investissements dans la formation et une capacité à transformer rapidement la recherche en production.
Elle suppose aussi de reconnaître que toutes les activités manufacturières ne pourront être préservées dans leur configuration actuelle. Certaines devront monter en gamme, d’autres se restructurer et de nouvelles filières devront émerger.
Le choix décisif concerne moins la conservation de chaque usine que la préservation d’un système industriel capable de se renouveler.
Dans cette perspective, la Chine agit comme un révélateur. Elle expose les fragilités accumulées par l’Europe, mais elle démontre également l’importance de la continuité industrielle, de la coordination des investissements et de la maîtrise des chaînes de production.
La réponse européenne dépendra donc autant de ses propres réformes que de l’évolution de sa relation commerciale avec Pékin.
Le risque d’une Europe industrielle périphérique
La puissance économique européenne ne disparaîtra pas mécaniquement sous l’effet de son déficit commercial avec la Chine. L’Union conserve un marché considérable, une main-d’œuvre qualifiée, des institutions solides, des capacités scientifiques avancées et des entreprises présentes parmi les leaders mondiaux de nombreux secteurs.
Mais ces avantages ne garantissent pas leur propre reproduction.
Une économie peut rester riche tout en perdant progressivement sa capacité à produire certaines technologies, à développer de nouvelles filières manufacturières et à maîtriser les équipements indispensables à son fonctionnement. Elle peut conserver des marques prestigieuses, des centres de recherche et des activités de services performantes tout en dépendant davantage de fournisseurs extérieurs pour ses infrastructures industrielles.
Le danger réside moins dans un effondrement soudain que dans une érosion cumulative. Les investissements reportés, les usines non renouvelées, les fournisseurs disparus et les compétences dispersées finissent par modifier silencieusement la structure productive.
À mesure que ces transformations s’accumulent, la dépendance extérieure devient plus difficile à corriger.
Le déficit commercial avec la Chine doit être interprété à cette lumière. Il n’est ni la cause unique des difficultés européennes ni une preuve suffisante de déclin industriel. Il révèle néanmoins une transformation du rapport de forces entre deux économies qui occupaient autrefois des positions plus complémentaires.
La Chine a progressivement construit une capacité à concurrencer l’Europe sur une part croissante de ses spécialisations historiques. L’Europe, de son côté, doit désormais démontrer qu’elle peut financer, organiser et renouveler son appareil productif dans un environnement où les avantages technologiques acquis ne sont plus permanents.
La question n’est plus seulement de savoir comment réduire les importations chinoises. Elle est de déterminer ce que l’Europe entend encore fabriquer, quelles technologies elle souhaite maîtriser et quels investissements elle est prête à consentir pour y parvenir.
Car une puissance industrielle ne se définit pas uniquement par ce qu’elle invente ou consomme. Elle se mesure aussi à ce qu’elle demeure capable de produire.
Et c’est précisément cette capacité qui constitue désormais le véritable enjeu du déséquilibre commercial entre l’Europe et la Chine.
Sources principales
- Eurostat, EU trade with China — Statistics Explained, données relatives aux échanges de marchandises entre l’Union européenne et la Chine, 2025–2026. https://ec.europa.eu/eurostat/statistics-explained/index.php?title=China-EU_-_international_trade_in_goods_statistics
- Commission européenne, The future of European competitiveness, rapport Mario Draghi, septembre 2024. https://commission.europa.eu/topics/eu-competitiveness/draghi-report_en
- Commission européenne, enquête antisubventions et mesures compensatoires sur les véhicules électriques à batterie originaires de Chine, 2024. https://policy.trade.ec.europa.eu/
- Commission européenne, European Economic Forecast, éditions 2025–2026, analyses de la compétitivité, du commerce et de l’investissement. https://economy-finance.ec.europa.eu/economic-forecast-and-surveys/economic-forecasts_en
- Fonds monétaire international, World Economic Outlook, octobre 2026, perspectives économiques mondiales et déséquilibres extérieurs. https://www.imf.org/en/Publications/WEO
- Organisation mondiale du commerce, Global Trade Outlook and Statistics, octobre 2026, évolution des échanges mondiaux de marchandises. https://www.wto.org/english/res_e/publications_e/global-trade-outlook-and-statistics_e.htm
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.