Au moment où l’intelligence artificielle s’impose comme l’un des principaux moteurs de l’investissement mondial, les comptes de ses entreprises les plus emblématiques commencent à raconter une histoire moins simple que celle de leurs performances technologiques. Les revenus progressent à des rythmes rarement observés dans l’histoire récente de l’industrie. Les valorisations atteignent des niveaux qui auraient semblé invraisemblables quelques années auparavant. Les centres de données se multiplient, les commandes de semi-conducteurs mobilisent des dizaines de milliards de dollars et les grandes plateformes numériques réorganisent leurs dépenses autour d’une infrastructure dont elles considèrent désormais qu’elle déterminera leur position concurrentielle pour la prochaine décennie. Pourtant, derrière cette expansion, une question prend progressivement le pas sur toutes les autres : combien coûte réellement cette croissance, et combien de temps faudra-t-il pour qu’elle produise les rendements attendus ?
Le 20 octobre 2026, la publication d’informations financières attribuées à un projet de prospectus d’introduction en Bourse d’Anthropic a donné à cette interrogation une dimension spectaculaire. Selon les éléments rapportés par le Wall Street Journal et Reuters, l’entreprise américaine aurait enregistré une perte nette de 80,7 milliards de dollars au premier semestre 2026, contre environ 13 milliards un an auparavant. Le chiffre est suffisamment considérable pour évoquer, à lui seul, les dimensions financières d’une industrie lourde. Mais il serait trompeur de l’interpréter comme la disparition de 80 milliards de dollars de liquidités. Environ 72 milliards proviendraient de charges comptables liées à la valorisation d’instruments financiers, notamment des obligations convertibles et d’autres engagements issus des levées de capitaux. Ces charges affectent le résultat net sans correspondre nécessairement à des décaissements équivalents.
Cette distinction est essentielle. Elle ne fait pas disparaître les tensions financières d’Anthropic, mais elle déplace le diagnostic. Le problème n’est pas simplement celui d’une entreprise qui perdrait davantage d’argent à mesure qu’elle vend ses services. Il est celui d’un modèle économique dans lequel la croissance commerciale, les coûts informatiques, les engagements contractuels et les instruments de financement évoluent simultanément à une vitesse qui rend les indicateurs traditionnels de rentabilité plus difficiles à interpréter.
Au cours des six premiers mois de 2026, Anthropic aurait réalisé 16,3 milliards de dollars de chiffre d’affaires, contre environ 1,1 milliard durant la même période de 2025. En un an, ses revenus semestriels auraient ainsi été multipliés par près de quinze. Au troisième trimestre, ils auraient atteint 16,8 milliards de dollars supplémentaires, en progression d’environ 45 % par rapport au trimestre précédent. Les neuf premiers mois de l’année représenteraient donc approximativement 33,1 milliards de dollars de revenus. Une telle expansion confirme l’existence d’une demande commerciale considérable pour les modèles d’intelligence artificielle, notamment dans les entreprises. Elle ne permet cependant pas de conclure à une rentabilité durable.
Les informations communiquées aux investisseurs font état d’une marge opérationnelle ajustée positive au troisième trimestre. Cette amélioration constitue un signal important, mais elle doit être distinguée du résultat opérationnel établi selon les normes comptables et, plus encore, du flux de trésorerie disponible. Une entreprise peut présenter une marge ajustée positive tout en continuant à mobiliser des capitaux importants pour ses infrastructures, sa recherche et ses engagements futurs. C’est précisément cette coexistence d’une croissance commerciale spectaculaire et d’obligations financières gigantesques qui caractérise aujourd’hui une partie de l’industrie.
Une économie dont les revenus progressent plus vite que son histoire
Pour mesurer le changement intervenu depuis 2024 et 2025, il faut revenir à la nature même de l’activité des laboratoires d’intelligence artificielle. Leur produit n’est pas un logiciel traditionnel dont le développement initial serait suivi d’une distribution à coût marginal presque nul. Chaque utilisation d’un modèle nécessite une capacité de calcul, des équipements, de l’électricité, des réseaux et des opérations de maintenance. L’entraînement des générations successives de modèles mobilise parallèlement des ressources considérables avant même qu’un revenu supplémentaire puisse être généré.
La différence avec les grandes entreprises de logiciels de la génération précédente est fondamentale. Un éditeur de logiciels pouvait développer une application, la distribuer à des millions d’utilisateurs et améliorer progressivement sa marge à mesure que les coûts fixes étaient répartis sur une clientèle plus large. Dans l’intelligence artificielle générative, la croissance du nombre d’utilisateurs et l’intensification des usages entraînent aussi une augmentation de la consommation informatique. Les progrès d’efficacité réduisent le coût unitaire de certaines opérations, mais ils peuvent simultanément favoriser des usages plus nombreux, plus longs et plus complexes.
Le résultat dépend donc de plusieurs évolutions concurrentes : la baisse du coût de calcul par unité de travail, l’augmentation du volume de calcul consommé, la progression des prix effectivement facturés et la capacité des entreprises à fidéliser leurs clients. Une croissance rapide du chiffre d’affaires n’est pas nécessairement synonyme d’amélioration proportionnelle de la rentabilité.
Anthropic offre une illustration particulièrement nette de cette transformation. Le projet de prospectus évoqué par la presse financière fait apparaître près de 9 milliards de dollars de dépenses d’infrastructure au premier semestre 2026, un montant supérieur à celui engagé sur l’ensemble de 2025 selon les informations rapportées. L’entreprise dépend également de capacités fournies par plusieurs grands opérateurs, notamment Amazon, Google et Microsoft, tout en cherchant à sécuriser ses ressources sur une période beaucoup plus longue.
Les engagements futurs évoqués dans les documents et les analyses financières atteignent plusieurs centaines de milliards de dollars. Ces montants ne constituent pas des dépenses déjà réalisées, ni nécessairement des dettes immédiatement exigibles. Ils représentent néanmoins des obligations, des projets et des besoins d’investissement qui donnent une idée de l’échelle industrielle désormais associée au développement des modèles avancés.
L’intelligence artificielle ne peut donc plus être analysée uniquement comme une industrie du logiciel. Elle devient aussi une industrie de l’énergie, de l’immobilier technique, des équipements électroniques, des infrastructures de réseau et du financement de long terme. 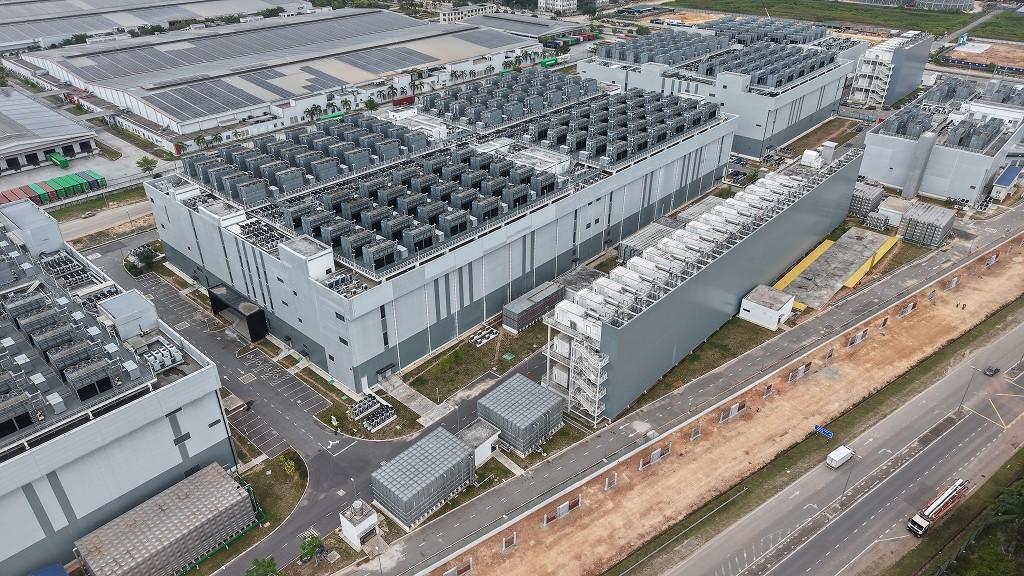
OpenAI et Anthropic : la course à l’échelle
La situation d’OpenAI s’inscrit dans cette même logique, même si la disponibilité et la présentation des données financières ne permettent pas une comparaison comptable aussi rigoureuse que celle des sociétés cotées.
Les informations de marché disponibles en 2026 décrivent une croissance commerciale extrêmement rapide, alimentée par les abonnements, les services professionnels, les interfaces de programmation et l’intégration des modèles dans les applications d’entreprise. Mais les chiffres publiés ou rapportés ne correspondent pas toujours aux mêmes indicateurs. Certains représentent des revenus effectivement enregistrés sur un trimestre, d’autres un rythme annuel calculé à partir des revenus récents, et d’autres encore des projections commerciales.
La distinction entre chiffre d’affaires annuel et rythme annualisé est particulièrement importante. Une entreprise qui réalise quatre milliards de dollars de revenus sur un mois peut annoncer un rythme annualisé de 48 milliards. Cela ne signifie pas qu’elle a déjà encaissé 48 milliards sur douze mois, ni qu’elle maintiendra nécessairement ce niveau d’activité.
Cette ambiguïté contribue à la difficulté d’évaluer les laboratoires privés. Leur valorisation dépend en partie de revenus futurs dont la réalisation suppose une poursuite de la croissance, mais également une maîtrise des coûts et un accès durable aux infrastructures.
La concurrence entre OpenAI et Anthropic porte ainsi sur deux marchés simultanés. Le premier est celui des clients : particuliers, développeurs, entreprises et administrations. Le second est celui des ressources nécessaires pour servir ces clients : puces, centres de données, financement, électricité et contrats de capacité informatique.
Ces deux marchés ne progressent pas nécessairement au même rythme. Une entreprise peut gagner des clients plus rapidement qu’elle n’obtient les ressources nécessaires pour répondre à leurs demandes. Elle peut aussi réserver des capacités informatiques importantes dans l’anticipation d’une demande qui mettra plus longtemps que prévu à se matérialiser.
C’est dans cet intervalle entre capacité construite et capacité effectivement rémunérée que se concentre une partie du risque financier.
Les grandes plateformes disposent d’un avantage décisif
La situation est sensiblement différente chez Microsoft, Alphabet et Amazon. Ces groupes investissent dans l’intelligence artificielle à partir de positions commerciales déjà établies. Leurs activités historiques produisent des revenus et des flux de trésorerie qui peuvent absorber une partie des coûts de développement des nouvelles infrastructures.
Au deuxième trimestre 2026, Alphabet a annoncé un chiffre d’affaires consolidé de 119,8 milliards de dollars, en progression de 24 % sur un an. Google Cloud a atteint 24,8 milliards de dollars, soit une hausse de 82 %. La marge opérationnelle consolidée du groupe s’est établie à 34 %, confirmant la capacité de l’entreprise à maintenir une rentabilité importante malgré l’augmentation de ses dépenses technologiques.
Ces chiffres illustrent une différence essentielle entre Google et les laboratoires spécialisés. Alphabet ne dépend pas exclusivement des revenus de ses modèles d’intelligence artificielle pour financer leur développement. La recherche en ligne, YouTube, les abonnements et les services numériques continuent de soutenir son activité. Le groupe peut également utiliser l’IA pour améliorer des produits existants, sans que chaque amélioration soit nécessairement associée à une ligne de revenus distincte.
Cette diversification constitue une protection financière, mais elle n’élimine pas le risque industriel. L’augmentation des capacités de calcul peut peser sur les amortissements, les besoins de financement et les flux de trésorerie disponibles. La rentabilité historique de la publicité ne garantit pas automatiquement celle de chaque nouvelle génération de centres de données.
Amazon présente un profil comparable, avec une répartition différente des activités. Au deuxième trimestre 2026, son chiffre d’affaires consolidé a atteint 200,6 milliards de dollars, contre 167,7 milliards un an auparavant. Son résultat opérationnel a progressé de 19,2 à 27,5 milliards. AWS, sa division de services cloud, a réalisé 42,2 milliards de dollars de revenus trimestriels, en hausse de 37 %, tandis que son résultat opérationnel atteignait 16,6 milliards.
La progression d’AWS montre que la demande de capacité informatique se traduit déjà par une activité commerciale importante. Elle montre aussi pourquoi Amazon occupe une position particulière dans l’écosystème. Le groupe fournit des infrastructures à des entreprises spécialisées dans l’IA tout en participant financièrement au développement de certaines d’entre elles.
Cette double fonction d’investisseur et de fournisseur crée des relations économiques complexes. Amazon peut bénéficier de la croissance d’Anthropic à travers ses activités cloud et la valeur de sa participation financière. Mais ces deux sources de performance doivent être distinguées. Au deuxième trimestre 2026, Amazon a enregistré un résultat net de 62,6 milliards de dollars, largement supérieur à son résultat opérationnel, notamment en raison de 53,4 milliards de dollars de produits non opérationnels avant impôts, principalement liés à ses investissements dans Anthropic.
La différence est considérable. Une revalorisation financière peut accroître le bénéfice net sans correspondre à une amélioration équivalente de la rentabilité des opérations commerciales. Elle peut également être partiellement réversible si les valorisations évoluent.
Cette situation offre un parallèle remarquable avec Anthropic : chez l’un, les instruments financiers contribuent à amplifier la perte comptable ; chez l’autre, la revalorisation d’un investissement contribue à amplifier le bénéfice. Les deux phénomènes montrent pourquoi les résultats nets doivent être interprétés avec prudence lorsque les valorisations privées atteignent des niveaux exceptionnels.
Le flux de trésorerie disponible d’Amazon fournit une autre lecture. Sur les douze mois clos en juin 2026, il était négatif de 7,6 milliards de dollars, malgré un flux de trésorerie opérationnel de 161,4 milliards. L’explication tient principalement à l’augmentation des acquisitions d’immobilisations. L’entreprise continue de produire beaucoup de liquidités dans ses opérations, mais elle en réinvestit une part encore plus importante dans ses infrastructures.
Ce contraste entre bénéfices comptables, flux opérationnels et investissements constitue l’un des éléments les plus révélateurs de la situation financière des géants de l’IA.
Microsoft : la puissance du modèle intégré
Microsoft dispose d’un avantage supplémentaire : sa présence simultanée dans les logiciels professionnels, les services cloud et les outils d’intelligence artificielle intégrés aux environnements de travail.
Son modèle repose sur la possibilité de commercialiser l’IA à plusieurs niveaux. Azure fournit la capacité informatique. Microsoft 365 intègre des fonctionnalités d’assistance et d’automatisation. Les outils destinés aux développeurs et aux entreprises permettent d’étendre la facturation à de nouveaux usages.
Cette intégration peut réduire les coûts commerciaux d’acquisition de clients, puisque Microsoft dispose déjà de relations contractuelles avec une clientèle mondiale. Elle ne garantit toutefois pas que les revenus supplémentaires générés par les fonctionnalités d’IA couvriront intégralement les coûts informatiques associés.
Les données de son deuxième trimestre de l’exercice fiscal 2026, clos en décembre 2025, donnent une mesure de sa puissance financière : 81,3 milliards de dollars de chiffre d’affaires, contre 69,6 milliards un an auparavant, et 38,3 milliards de résultat opérationnel. Azure et les autres services cloud affichaient alors une progression de 39 %.
Ces résultats concernent une période antérieure à celle des derniers chiffres d’Alphabet et d’Amazon ; ils ne doivent donc pas être comparés comme s’ils appartenaient au même trimestre civil. Ils montrent néanmoins que Microsoft aborde la phase actuelle d’investissement avec une base de revenus et de bénéfices déjà considérable.
La question pour le groupe n’est pas de savoir s’il peut financer ses investissements immédiats, mais si l’expansion des infrastructures conservera un rendement suffisamment élevé lorsque les équipements commenceront à être amortis, renouvelés ou remplacés par de nouvelles générations technologiques.
Meta : quand les revenus progressent et que les marges reculent
Meta révèle une autre dimension du problème. Contrairement aux laboratoires spécialisés, le groupe ne cherche pas principalement à vendre l’accès à un modèle. Il utilise l’intelligence artificielle pour renforcer l’efficacité de ses activités publicitaires, améliorer les recommandations, développer ses applications et préparer de nouveaux services.
Au deuxième trimestre 2026, son chiffre d’affaires a atteint 60,8 milliards de dollars, en hausse de 28 % sur un an. Mais ses coûts et dépenses ont augmenté de 55 %, passant à 42 milliards de dollars. Le résultat opérationnel a reculé de 20,4 à 18,8 milliards, tandis que la marge opérationnelle diminuait de 43 % à 31 %.
Une partie de cette dégradation tient à des charges spécifiques, notamment juridiques et de restructuration. Elle n’est donc pas intégralement imputable à l’intelligence artificielle. L’évolution reste néanmoins révélatrice de la pression que peuvent exercer les dépenses sur une entreprise dont les revenus continuent pourtant de progresser rapidement.
Meta a consacré 31,1 milliards de dollars aux investissements au deuxième trimestre, en incluant les remboursements de principal sur les contrats de location-financement. Son flux de trésorerie disponible trimestriel n’a atteint que 784 millions de dollars, malgré 31,9 milliards de flux opérationnels.
Pour l’ensemble de 2026, l’entreprise prévoyait alors entre 130 et 145 milliards de dollars d’investissements selon cette même définition élargie.
Ces montants montrent que le développement de l’IA peut absorber une part très importante des ressources financières d’une entreprise déjà rentable. Ils montrent également pourquoi une comparaison fondée uniquement sur les chiffres d’affaires serait insuffisante.
La publicité numérique continue de générer des revenus considérables. Mais l’entreprise accepte de mobiliser une part croissante de ces ressources pour construire des capacités dont les bénéfices économiques se matérialiseront progressivement, et dont une partie pourrait ne jamais produire le rendement initialement attendu.
Nvidia : le bénéficiaire immédiat de la transformation
Dans cette nouvelle organisation industrielle, Nvidia occupe une position particulière. L’entreprise vend les processeurs, les systèmes et les technologies qui rendent possible une grande partie de l’expansion des capacités informatiques.
Son modèle diffère de celui des laboratoires et des opérateurs cloud. Nvidia n’a pas besoin que chaque application d’intelligence artificielle soit immédiatement rentable pour enregistrer les revenus provenant des équipements commandés par ses clients. Elle bénéficie directement de leurs décisions d’investissement.
Cette position explique pourquoi les fabricants de semi-conducteurs et les fournisseurs de composants critiques peuvent enregistrer des performances financières exceptionnelles pendant une phase où les utilisateurs finaux des infrastructures cherchent encore leur équilibre économique.
Mais cet avantage comporte une dépendance. Les revenus des fournisseurs d’équipements reposent sur la poursuite des commandes. Si les grands opérateurs ralentissent leurs investissements, allongent la durée d’utilisation de leurs matériels ou améliorent fortement l’efficacité de leurs infrastructures existantes, la demande de nouvelles capacités pourrait évoluer.
Il ne faut donc pas confondre la rentabilité actuelle des fournisseurs de puces avec la rentabilité future de l’ensemble de l’écosystème.
L’histoire industrielle offre de nombreux exemples de secteurs dans lesquels les fournisseurs d’équipements ont prospéré pendant la construction d’infrastructures dont les exploitants ont ensuite éprouvé des difficultés à obtenir les rendements attendus. Les télécommunications, les réseaux de fibre optique et certaines phases du développement énergétique illustrent cette distinction entre valeur créée pendant la construction et valeur captée pendant l’exploitation.
L’intelligence artificielle ne reproduira pas nécessairement ces trajectoires. Mais la comparaison rappelle qu’une transformation technologique réelle peut s’accompagner d’investissements excessifs ou mal répartis.
L’électricité, le capital et le temps
À mesure que l’intelligence artificielle devient une industrie d’infrastructure, sa croissance dépend de facteurs qui dépassent les performances des modèles.
La disponibilité de l’électricité, les capacités de raccordement aux réseaux, les délais de construction, l’approvisionnement en équipements, les systèmes de refroidissement et les contraintes environnementales influencent désormais directement les décisions d’investissement.
Un centre de données représente un engagement financier qui ne s’arrête pas à l’achat des processeurs. Il nécessite des bâtiments, des transformateurs, des systèmes électriques, des équipements de secours, des réseaux de communication et des opérations de maintenance. Les puces peuvent être remplacées plusieurs fois pendant la durée de vie des installations. Les contrats énergétiques et les engagements immobiliers s’étendent souvent sur des horizons beaucoup plus longs que les cycles d’innovation logicielle.
Cette différence entre les temporalités technologiques et financières constitue un risque structurel.
Les modèles peuvent évoluer en quelques mois. Les infrastructures nécessaires à leur fonctionnement sont construites pour plusieurs années. Les financements doivent parfois être organisés sur des périodes encore plus longues.
Une entreprise qui investit aujourd’hui dans une génération donnée d’équipements doit donc anticiper non seulement la demande future, mais aussi l’évolution du coût de calcul, la concurrence technologique et la vitesse de renouvellement des matériels.
La baisse des coûts unitaires pourrait améliorer la rentabilité des services. Elle pourrait également rendre certains investissements antérieurs moins compétitifs. À l’inverse, une demande suffisamment forte pourrait permettre de rentabiliser rapidement les équipements malgré leur renouvellement accéléré.
L’issue dépendra de la relation entre ces variables, davantage que de la seule progression du nombre d’utilisateurs.
Une croissance qui circule entre les mêmes entreprises
L’une des caractéristiques les plus singulières de l’économie actuelle de l’IA réside dans l’imbrication des relations financières et commerciales.
Les grandes plateformes investissent dans des laboratoires de modèles. Ces laboratoires achètent ou réservent des capacités informatiques auprès des plateformes. Les opérateurs cloud commandent des processeurs et des systèmes aux fabricants de semi-conducteurs. Ces fabricants développent eux-mêmes des relations commerciales, technologiques et parfois financières avec les entreprises qui utilisent leurs produits.
Cette organisation peut être parfaitement rationnelle. Les contrats de long terme sécurisent les débouchés, facilitent le financement des infrastructures et permettent de répartir les risques. Les participations croisées peuvent également soutenir des innovations dont le développement serait autrement plus difficile.
Elle complique néanmoins l’interprétation de la croissance agrégée.
Lorsqu’un laboratoire reçoit des capitaux d’un partenaire et utilise ensuite une partie de ces fonds pour acheter des services informatiques à ce même partenaire, les revenus enregistrés par le fournisseur correspondent bien à une transaction commerciale. Mais ils ne démontrent pas, à eux seuls, l’existence d’une demande finale indépendante capable de soutenir durablement l’ensemble des engagements financiers.
La question n’est donc pas de considérer ces revenus comme fictifs. Elle est de déterminer quelle part de la demande provient d’utilisateurs finaux qui paient pour une valeur économique effectivement créée, et quelle part dépend encore de l’expansion du financement disponible.
Il faudra pour cela examiner la concentration des clients, les conditions des contrats, les engagements minimaux d’achat, les dépenses d’infrastructure et les flux de trésorerie associés.
L’intelligence artificielle est peut-être en train de construire une infrastructure aussi essentielle que les réseaux de télécommunications ou les systèmes informatiques des décennies précédentes. Mais l’importance stratégique d’une infrastructure ne garantit pas que tous ceux qui la financent en retireront des bénéfices proportionnels.
2024, 2025, 2026 : le changement de régime
La comparaison des trois dernières années révèle moins une simple accélération qu’un changement de nature.
En 2024, l’attention se concentrait encore largement sur les capacités des modèles, leur adoption et les premières applications commerciales à grande échelle. Les investissements étaient déjà importants, mais l’incertitude portait principalement sur les usages et les positions concurrentielles.
En 2025, l’augmentation des besoins informatiques et la multiplication des projets de centres de données ont progressivement déplacé le centre de gravité vers l’infrastructure. Les contrats de capacité, les commandes de semi-conducteurs et les engagements énergétiques ont pris une place croissante dans les stratégies des entreprises.
En 2026, cette transformation apparaît directement dans les comptes. Les revenus des laboratoires spécialisés progressent à des rythmes exceptionnels. Les divisions cloud des grandes plateformes accélèrent leur croissance. Mais les investissements atteignent des montants susceptibles de réduire fortement les flux de trésorerie disponibles, même lorsque les activités opérationnelles restent rentables.
Les résultats publiés au deuxième trimestre 2026 en donnent une illustration particulièrement claire. Alphabet conserve une marge opérationnelle consolidée de 34 %. Amazon enregistre une progression de 43 % de son résultat opérationnel. Meta voit sa marge se contracter de douze points. Amazon et Meta présentent parallèlement des flux de trésorerie disponibles fortement comprimés par les investissements, sur des périodes de mesure différentes.
Il serait abusif de transformer ces observations en classement définitif des gagnants et des perdants. Les périmètres comptables diffèrent, les calendriers fiscaux ne sont pas uniformes et les résultats du troisième trimestre civil ne sont pas encore tous publiés au 20 octobre.
La tendance générale est néanmoins identifiable : la croissance de l’IA exige désormais une mobilisation de capital d’une ampleur qui modifie la structure financière des entreprises les plus puissantes du secteur.
Le risque n’est pas nécessairement une bulle
La tentation serait de réduire cette situation à une opposition entre révolution technologique et bulle spéculative. Cette lecture serait insuffisante.
Une technologie peut transformer durablement l’économie tout en produisant des pertes importantes pour certains investisseurs. À l’inverse, une période de dépenses excessives peut contribuer à construire des infrastructures qui deviendront ensuite indispensables.
Le développement des chemins de fer, de l’électricité, des télécommunications et d’Internet montre que l’utilité économique d’une innovation et la rentabilité financière des entreprises qui la déploient ne suivent pas toujours les mêmes trajectoires.
Dans l’intelligence artificielle, la demande commerciale est déjà tangible. Les entreprises achètent des services, les développeurs utilisent des modèles, les plateformes cloud enregistrent une croissance mesurable et les outils d’automatisation commencent à transformer certaines activités professionnelles.
La question porte davantage sur le prix payé pour construire cette capacité.
Si les investissements augmentent durablement plus vite que les flux de trésorerie qu’ils permettent de générer, les entreprises devront soit améliorer leurs marges, soit relever leurs prix, soit ralentir leurs dépenses, soit continuer à mobiliser des financements extérieurs.
Chacune de ces options comporte des conséquences industrielles.
Une hausse des prix pourrait limiter l’adoption de certains services. Une réduction des investissements pourrait ralentir la progression des capacités. Une dépendance accrue au financement pourrait rendre les entreprises plus sensibles aux taux d’intérêt et aux conditions des marchés de capitaux. Une amélioration rapide de l’efficacité technologique pourrait, au contraire, modifier favorablement l’équation économique.
Il n’existe donc pas de conclusion automatique à tirer des pertes d’Anthropic ou des dépenses d’Amazon, de Google et de Meta. Les chiffres décrivent une industrie en phase d’expansion accélérée, pas nécessairement une industrie condamnée à l’absence de rentabilité.
La véritable frontière de l’intelligence artificielle
Pendant plusieurs années, la compétition entre les grandes entreprises technologiques a été présentée comme une course aux modèles les plus puissants. Les performances scientifiques, les capacités de raisonnement et les progrès de l’automatisation semblaient constituer les principaux critères de domination.
Ces dimensions restent importantes. Mais les comptes financiers de 2026 révèlent une seconde compétition, moins visible et probablement tout aussi déterminante : celle de la capacité à financer, exploiter et renouveler durablement les infrastructures.
Les laboratoires doivent convertir leur avance technologique en revenus récurrents suffisamment rémunérateurs. Les plateformes cloud doivent obtenir un rendement satisfaisant sur des investissements gigantesques. Les fabricants de semi-conducteurs doivent préserver leurs débouchés dans un environnement où leurs principaux clients cherchent simultanément à réduire leur dépendance technologique. Les entreprises qui utilisent l’IA doivent, enfin, démontrer que les gains de productivité justifient les dépenses engagées.
C’est seulement lorsque ces différents niveaux de l’économie commenceront à produire des rendements compatibles entre eux que l’industrie pourra être considérée comme financièrement stabilisée.
Les 80,7 milliards de dollars de perte nette attribués à Anthropic ne constituent donc pas, à eux seuls, le verdict sur l’avenir de l’intelligence artificielle. Leur importance tient surtout à ce qu’ils révèlent : une industrie où les valorisations, les engagements financiers et les besoins d’infrastructure atteignent désormais des dimensions qui dépassent largement celles d’un marché logiciel traditionnel.
Le paradoxe de 2026 est que l’intelligence artificielle n’a probablement jamais généré autant de revenus, tout en exigeant une quantité de capital toujours plus considérable pour soutenir son développement.
La prochaine étape ne sera pas uniquement technologique. Elle sera financière.
Car au-delà des modèles, des processeurs et des centres de données, la question qui déterminera la structure future du secteur est désormais celle de la répartition des rendements : qui paiera pour cette nouvelle infrastructure, qui en supportera les risques et qui, finalement, en conservera les profits ?
L’intelligence artificielle a commencé par promettre une transformation de la productivité mondiale. Elle doit maintenant démontrer qu’elle peut financer durablement les moyens de cette transformation.
Sources principales
- Reuters, 20 octobre 2026 — Informations sur le projet de prospectus d’Anthropic, perte nette du premier semestre, charges comptables et engagements financiers.
- The Wall Street Journal, 20 octobre 2026 — Analyse du projet de prospectus d’Anthropic, croissance des revenus, dépenses informatiques et risques industriels.
- Financial Times, octobre 2026 — Revenus d’Anthropic au troisième trimestre, marge opérationnelle ajustée et perspectives de financement.
- Alphabet Investor Relations, 22 juillet 2026 — Résultats du deuxième trimestre 2026, chiffre d’affaires consolidé, Google Cloud et marge opérationnelle.
- Amazon Investor Relations, 30 juillet 2026 — Résultats du deuxième trimestre 2026, AWS, résultat opérationnel, investissements financiers et flux de trésorerie.
- Meta Investor Relations, 29 juillet 2026 — Résultats du deuxième trimestre 2026, évolution des coûts, investissements, rentabilité et perspectives annuelles.
- Microsoft Investor Relations — Résultats de l’exercice fiscal 2026, revenus cloud, Azure et rentabilité opérationnelle.
Note méthodologique : les données des sociétés cotées proviennent de publications financières officielles. Les informations concernant Anthropic sont issues de documents privés rapportés par la presse économique et peuvent faire l’objet de révisions. Les chiffres d’affaires, résultats nets, marges ajustées, investissements et flux de trésorerie ne sont pas interchangeables. Au 20 octobre 2026, les résultats complets des neuf premiers mois de l’année ne sont pas disponibles pour toutes les entreprises étudiées. Les comparaisons sont donc limitées aux périodes effectivement documentées.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.