Pendant des décennies, la grande distribution a considéré l’immobilier comme un moyen. Il fallait des hectares pour construire des hypermarchés, des parkings suffisamment vastes pour absorber les flux du samedi, des galeries pour prolonger le parcours du consommateur et des entrepôts pour alimenter l’ensemble. Le terrain servait le commerce.
Cette hiérarchie est en train de devenir beaucoup moins évidente.
Car les groupes qui ont accompagné l’expansion des périphéries urbaines européennes et américaines n’ont pas seulement construit des réseaux de magasins. Ils ont constitué, parfois presque accessoirement, des patrimoines fonciers considérables. Or une partie de ces terrains, achetés lorsque les villes étaient plus petites et le foncier périphérique relativement bon marché, se trouve désormais au cœur d’agglomérations qui les ont progressivement rattrapés.
Le magasin reste visible. Le terrain qui se trouve dessous l’est beaucoup moins.
C’est pourtant là qu’une partie de la valeur pourrait désormais se déplacer.
Le commerce a fabriqué du patrimoine
Le modèle historique de l’hypermarché était extraordinairement consommateur d’espace. Un grand magasin ne nécessitait pas seulement sa surface de vente. Il fallait également des réserves, des voies d’accès, des zones logistiques et surtout des parkings dimensionnés pour les pointes de fréquentation.
À l’époque de leur construction, cette abondance foncière n’était pas nécessairement problématique. Les grandes implantations se développaient souvent en bordure des villes, à proximité des nouvelles infrastructures routières. La disponibilité du terrain faisait précisément partie des conditions permettant au modèle de fonctionner.
Quelques décennies plus tard, la géographie a changé.
Les villes se sont étendues. Des quartiers résidentiels se sont construits autour des anciennes périphéries. Les réseaux de transport ont progressé. Des terrains autrefois considérés comme éloignés sont devenus des morceaux de ville.
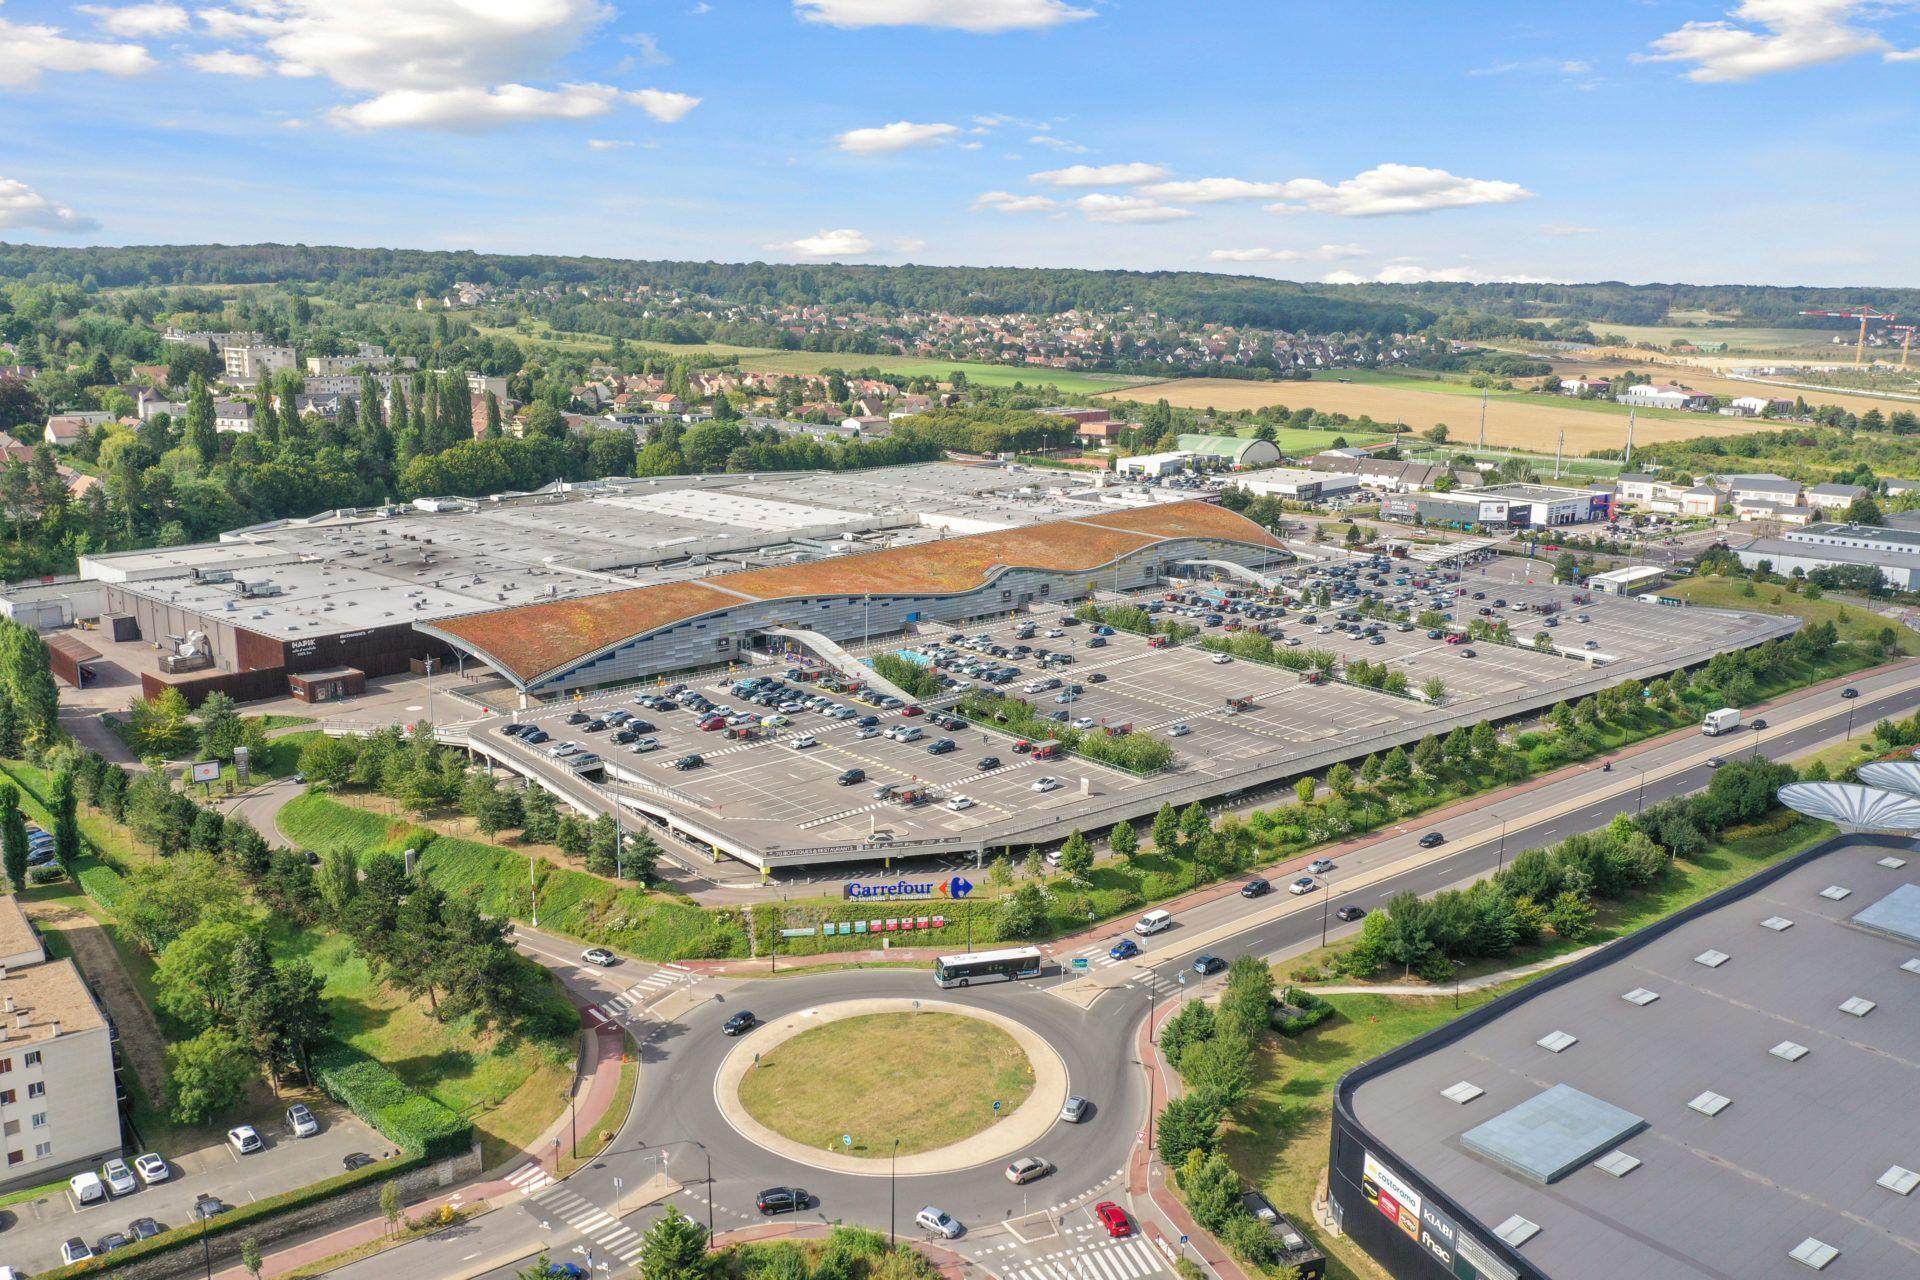
Le résultat est une anomalie urbaine assez spectaculaire : dans certaines métropoles, des dizaines d’hectares bien connectés continuent d'être occupés selon une logique conçue pour le commerce automobile des années 1970 ou 1980.
Pour les distributeurs qui possèdent tout ou partie de ces emprises, la question n’est donc plus seulement de savoir combien rapporte le magasin.
Il faut désormais se demander ce que vaut le site.
Walmart donne la mesure du phénomène
L’échelle américaine permet de comprendre ce que représente cette accumulation.
Au 31 janvier 2026, Walmart possédait 3 728 de ses 4 611 unités commerciales Walmart aux États-Unis. Sam’s Club en détenait directement 464 sur 601. Le groupe précise que les terrains accueillant ses magasins peuvent eux-mêmes être détenus ou loués.
Dans son bilan, Walmart comptabilisait à cette date 20,8 milliards de dollars de terrains et 128,5 milliards de dollars de bâtiments et améliorations, à leur coût comptable.
Ces chiffres ne constituent pas une estimation de la valeur de marché du patrimoine immobilier du groupe. Ils montrent cependant l’ampleur du capital physique nécessaire à la construction d’un réseau de distribution moderne.
Et Walmart n’est qu’un exemple.
Partout où les distributeurs ont privilégié la propriété des murs ou du foncier, plusieurs décennies d’expansion commerciale ont mécaniquement produit une deuxième catégorie d’actifs. Les entreprises ont ainsi accumulé simultanément un réseau opérationnel et un patrimoine immobilier dont les logiques de valorisation ne sont pas nécessairement identiques.
Cette distinction devient stratégique lorsque la croissance des surfaces commerciales ralentit.
L’hypermarché rétrécit, le terrain reste
La transformation est particulièrement visible en Europe.
L’évolution des habitudes de consommation, le commerce électronique, le développement des formats de proximité et la recherche d’expériences commerciales différentes ont réduit la nécessité de certaines surfaces gigantesques héritées de l’âge d’or de l’hypermarché.
Mais lorsqu’un hypermarché passe de 15 000 à 10 000 mètres carrés, les 5 000 mètres carrés libérés ne disparaissent pas.
Ils deviennent un actif à réaffecter.
Auchan et son environnement immobilier offrent aujourd’hui une illustration presque expérimentale de cette évolution. Ceetrus, la foncière liée à l’écosystème Mulliez, a acquis environ 60 000 mètres carrés de surfaces commerciales libérées par la réduction de plusieurs hypermarchés Auchan en France. Nhood est chargé de transformer ces espaces en nouvelles activités et de restructurer les sites concernés.
La logique est révélatrice : la réduction du commerce n’est plus nécessairement considérée comme une destruction de valeur immobilière. Elle peut au contraire libérer du foncier ou des surfaces susceptibles d’accueillir d’autres usages.
Le patrimoine cesse alors d’être simplement l’enveloppe du magasin.
Il devient une activité économique en lui-même.
Du parking au morceau de ville
Le potentiel ne se limite pas aux mètres carrés situés à l’intérieur des bâtiments.
Les parkings constituent probablement l’une des réserves foncières les plus intéressantes de la grande distribution.
Leur dimensionnement répondait à une époque où presque chaque visite impliquait une automobile et où la réussite d’un centre commercial se mesurait notamment à sa capacité à absorber des flux considérables de véhicules. Dans les zones désormais urbanisées, conserver plusieurs hectares exclusivement consacrés au stationnement de surface peut devenir économiquement difficile à justifier.
Un parking peut être densifié. Une partie peut accueillir des logements. Une autre des bureaux, un hôtel, une résidence étudiante, des services médicaux, des équipements publics ou de nouveaux commerces. Le stationnement lui-même peut être regroupé dans une structure verticale afin de libérer du terrain.
Le supermarché peut rester.
C’est tout ce qui l’entoure qui change.
À Bordeaux, la transformation d’un site Auchan, Ceetrus et Nhood en fournit une illustration : le programme de régénération de l’Allée Counord doit notamment aboutir à 87 logements, six commerces de proximité et une allée piétonne végétalisée.
Ce qui était un actif commercial devient progressivement un morceau de ville.
Carrefour et la séparation des métiers
L’écosystème Carrefour montre une autre manière d’organiser cette frontière entre commerce et immobilier.
Carmila détenait fin 2025 un portefeuille de 250 centres commerciaux et retail parks attenants à des hypermarchés Carrefour en France, en Espagne et en Italie, représentant environ 1,7 million de mètres carrés et une valeur d’expertise de 6,7 milliards d’euros.
Mais la répartition des actifs est instructive : les murs des hypermarchés et supermarchés Carrefour ainsi que les parkings attenants aux centres détenus par Carmila restent eux-mêmes entre les mains d’entités du groupe Carrefour.
Autrement dit, derrière un même ensemble commercial peuvent coexister plusieurs couches de propriété et plusieurs logiques économiques : l’exploitation du magasin, la galerie commerciale, le parking, le terrain et éventuellement les droits de développement futurs.
Carrefour a par ailleurs continué d’ajuster son exposition à Carmila, notamment en cédant en 2025 environ 7 % du capital de la foncière pour quelque 170 millions d’euros.
L’immobilier devient ainsi également un instrument financier : il peut être conservé, développé, placé dans une foncière, partiellement cédé ou utilisé pour dégager des capitaux.
Vendre les murs pour financer le commerce
Une autre stratégie consiste précisément à faire l’inverse : monétiser le patrimoine.
Les opérations de sale-and-leaseback permettent à un distributeur de vendre un actif immobilier à un investisseur puis de continuer à l’occuper comme locataire. L’entreprise transforme ainsi une immobilisation en liquidités sans fermer le magasin.
L’opération peut être séduisante lorsqu’un groupe doit financer sa transformation numérique, réduire son endettement, investir dans sa logistique ou simplement améliorer rapidement sa génération de trésorerie.
Mais elle modifie profondément l’économie de long terme.
Le distributeur échange un actif contre du capital immédiat et une obligation locative future. Il améliore sa flexibilité financière mais abandonne également une partie de l’appréciation potentielle du foncier.
Dans une zone où la valeur immobilière augmente fortement, la différence peut devenir considérable.
La question patrimoniale rejoint alors directement celle de l’allocation du capital : faut-il immobiliser plusieurs centaines de millions dans des murs lorsque le rendement du commerce est faible, ou faut-il conserver ces actifs précisément parce que leur valeur foncière pourrait progresser indépendamment du magasin ?
Il n’existe pas de réponse universelle.
Mais il devient de plus en plus difficile de considérer l’immobilier comme une variable secondaire.
La valeur cachée n’est pas automatiquement réalisable
Il serait toutefois trompeur d’additionner les hectares détenus par les distributeurs et d’y voir immédiatement une gigantesque réserve de profits.
Un terrain commercial n’est pas un terrain résidentiel simplement parce que des logements pourraient théoriquement y tenir.
Sa transformation dépend du droit de l’urbanisme, des infrastructures, des transports, de la dépollution éventuelle, du coût de construction, des besoins locaux, des autorités municipales et de la capacité à maintenir l’activité commerciale pendant les travaux.
Les opérations peuvent prendre des années.
La valeur d’un site dépend également énormément de sa localisation. Un hypermarché désormais absorbé par une métropole dynamique n’a rien à voir avec une implantation située dans une zone démographiquement déclinante.
La grande distribution possède donc moins un trésor homogène qu’un gigantesque portefeuille d’options immobilières.
Certaines valent peu.
D’autres pourraient valoir beaucoup.
Une nouvelle discipline d’allocation du capital
C’est probablement là que se situe la transformation la plus profonde.
Pendant longtemps, la décision immobilière découlait de la stratégie commerciale : trouver un terrain, construire un magasin, attirer une zone de chalandise.
Le raisonnement peut désormais fonctionner dans l’autre sens.
Un groupe peut examiner son patrimoine et se demander quelle est la meilleure utilisation économique de chaque parcelle, y compris lorsque cette utilisation n’est plus exclusivement commerciale.
Ceetrus illustre explicitement cette évolution. La foncière explique vouloir concentrer ses investissements sur ses actifs stratégiques, développer de nouveaux projets créateurs de valeur et céder certains actifs non stratégiques. En mars 2026, huit centres commerciaux détenus avec Auchan en Pologne ont ainsi été cédés au fonds Adventum.
La logique ressemble de plus en plus à celle d’un gestionnaire de portefeuille : arbitrer, céder, densifier, transformer et réinvestir.
Le distributeur n’est plus seulement confronté à la question du chiffre d’affaires au mètre carré.
Il doit désormais se demander si ce mètre carré doit encore servir à vendre quelque chose.
Le deuxième bilan
La grande distribution est née d’une combinaison très particulière : consommation de masse, automobile de masse et disponibilité foncière.
Elle découvre aujourd’hui que l’un des héritages les plus durables de cette époque n’est peut-être pas le magasin, mais le terrain acquis pour le construire.
Cela ne signifie pas que Carrefour, Walmart, Auchan ou leurs concurrents vont devenir des promoteurs immobiliers déguisés. Leur métier principal demeure le commerce, et la qualité de leurs emplacements reste indispensable à celui-ci.
Mais la frontière devient plus poreuse.
Lorsque des surfaces commerciales peuvent devenir des logements, lorsque des parkings deviennent constructibles, lorsque des galeries sont gérées comme des portefeuilles d’actifs et lorsque la vente de murs devient un outil de financement, l’immobilier cesse d’être une infrastructure passive.
Il devient une deuxième allocation du capital.
Pendant un demi-siècle, la grande distribution a cherché les meilleurs endroits pour vendre.
Elle doit maintenant décider ce qu’elle veut faire des endroits qu’elle possède déjà.
Sources principales : Walmart Inc., Annual Report 2026 ; Carmila, rapports financiers 2025 ; Carrefour, Universal Registration Document 2025 ; Ceetrus/Nhood, publications et opérations immobilières 2025-2026.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.