L’inauguration de deux installations de lithium dans la province argentine de Catamarca illustre une transformation plus profonde de l’industrie minière mondiale. Derrière les investissements de Rio Tinto se dessine une compétition entre territoires pour attirer les capitaux, développer des capacités industrielles et prendre position dans les chaînes d’approvisionnement stratégiques de l’électrification. Mais la maîtrise des ressources ne suffit plus : la compétitivité dépend désormais de la technologie, des coûts et de la capacité à produire durablement.
Une nouvelle étape dans l’expansion industrielle de Rio Tinto
Le 28 octobre 2026, Rio Tinto a officiellement inauguré deux installations de production de lithium dans la province de Catamarca, au nord-ouest de l’Argentine, en présence du président Javier Milei, du gouverneur provincial Raúl Jalil et du directeur général du groupe minier, Simon Trott.
Les deux projets représentent un investissement cumulé d’environ 1,4 milliard de dollars.
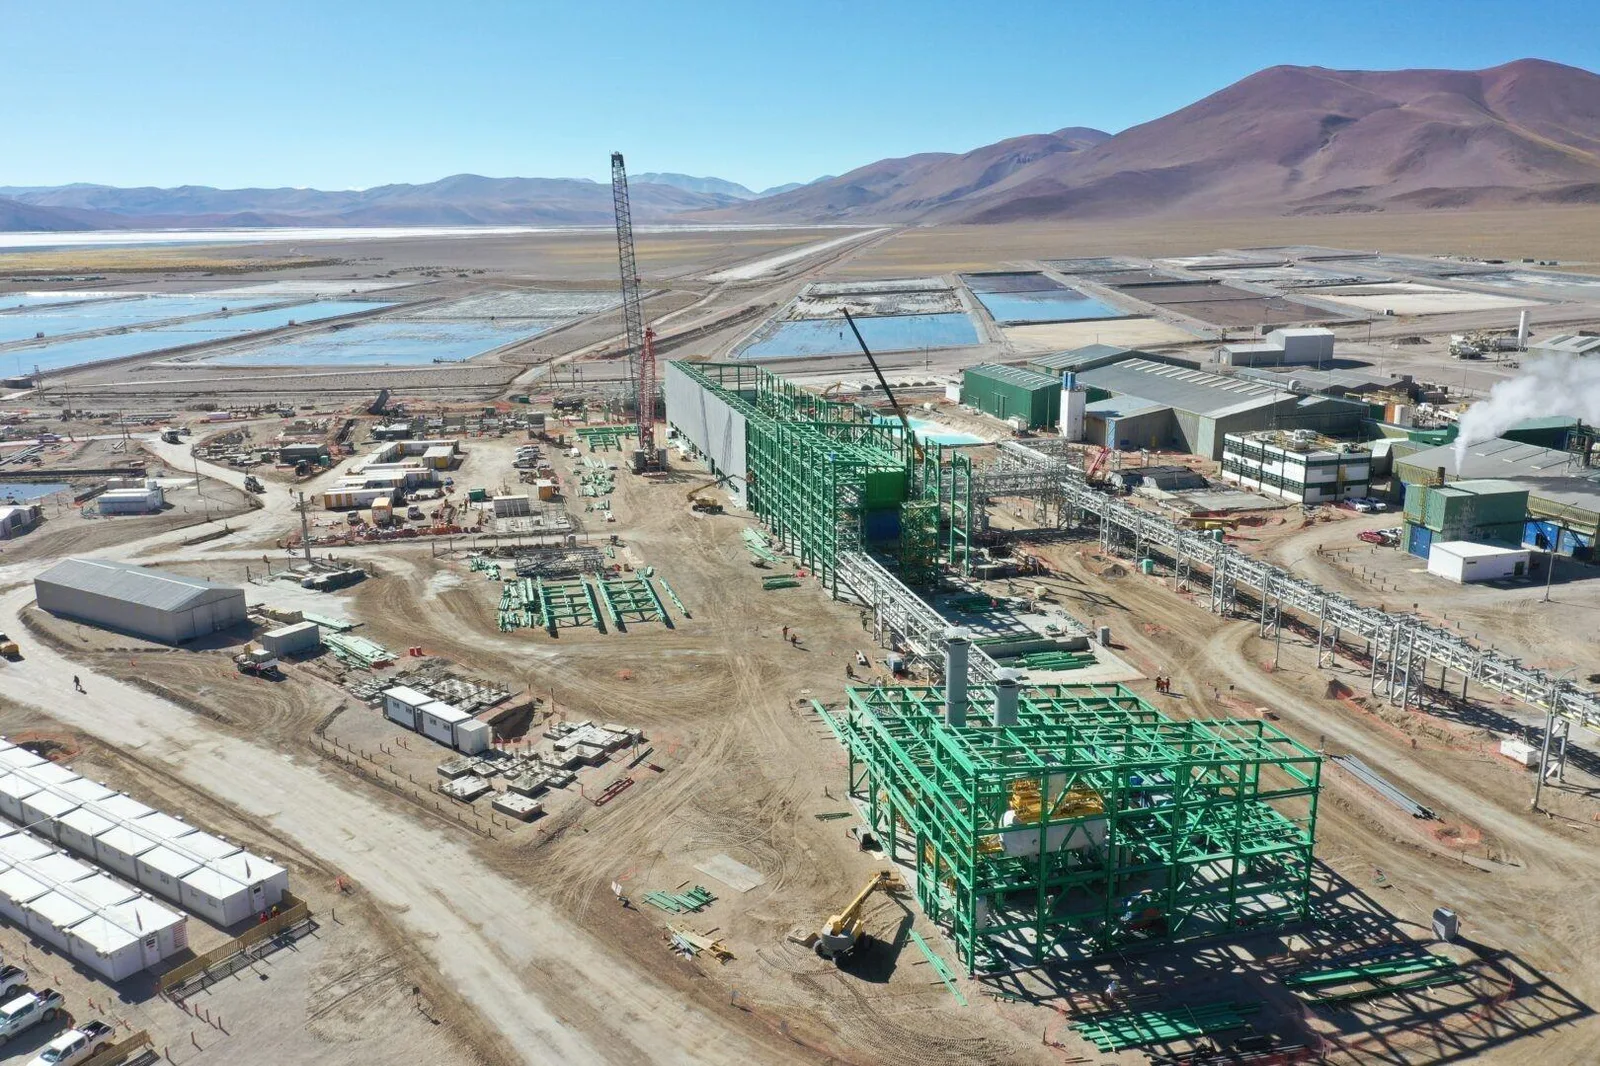
Le premier, Fénix 1B, constitue une extension d'une exploitation historique entrée en activité en 1997. Il doit ajouter 10 000 tonnes de capacité annuelle de carbonate de lithium équivalent, portant la capacité cible de l'ensemble Fénix à environ 40 000 tonnes.
Le second, Sal de Vida, est une nouvelle installation située à une vingtaine de kilomètres au nord-est de Fénix. Sa capacité nominale doit atteindre 15 000 tonnes annuelles.
Au total, ces investissements doivent donc apporter 25 000 tonnes supplémentaires de capacité de production annuelle lorsque les deux installations auront achevé leur montée en puissance.
Cette distinction est essentielle. Les premières productions ont été obtenues au deuxième trimestre 2026, avant le calendrier initialement prévu. L'inauguration d'octobre ne marque donc pas le commencement de l'activité industrielle, mais la reconnaissance officielle de deux investissements désormais entrés dans leur phase opérationnelle.
Le véritable enjeu est celui des prochaines années : transformer ces capacités nominales en volumes réguliers, commercialisables et économiquement compétitifs.
Le lithium, nouvel axe de diversification des grands groupes miniers
Pour Rio Tinto, ces installations s'inscrivent dans une stratégie qui dépasse largement le marché argentin.
Historiquement associé au minerai de fer, au cuivre, à l'aluminium et à d'autres ressources industrielles, le groupe renforce progressivement son exposition aux matières premières indispensables aux batteries et aux technologies d'électrification.
Le lithium occupe une place particulière dans cette évolution.
Contrairement aux marchés miniers traditionnels, son développement dépend étroitement de transformations industrielles encore en cours : progression des véhicules électriques, évolution des technologies de batteries, politiques de décarbonation, développement du stockage stationnaire et localisation des chaînes de production.
Ces perspectives créent un potentiel de croissance important, mais aussi une incertitude structurelle.
La demande de lithium peut augmenter sur le long terme sans garantir une hausse continue de son prix. L'ouverture simultanée de nouvelles capacités peut entraîner des phases de surproduction, réduire les marges et fragiliser les projets dont les coûts sont les plus élevés.
La stratégie de Rio Tinto consiste précisément à construire un portefeuille capable de résister à cette volatilité.
Le groupe vise une capacité mondiale de production de 200 000 tonnes annuelles de carbonate de lithium équivalent à l'horizon 2028. Cet objectif demeure une ambition industrielle, conditionnée à la réalisation des projets et à leur montée en régime.
L'Argentine constitue l'un des principaux territoires de cette expansion.
Outre Fénix et Sal de Vida, Rio Tinto développe notamment Rincon, dans la province de Salta, un projet dont la capacité cible atteint 60 000 tonnes annuelles.
L'ensemble révèle une logique de concentration géographique des investissements : plutôt que de multiplier des participations dispersées, le groupe cherche à constituer des plateformes industrielles de grande taille, capables de mutualiser les compétences, les infrastructures et les relations avec les fournisseurs.
L'Argentine veut transformer son potentiel géologique en avantage économique
L'Argentine appartient au « triangle du lithium », vaste région andine partagée avec le Chili et la Bolivie, qui concentre d'importantes ressources de lithium dans les saumures de ses bassins salins.
Mais disposer de ressources ne garantit ni leur exploitation ni leur rentabilité.
Le développement d'une industrie minière exige des financements considérables, des technologies adaptées, des infrastructures énergétiques et logistiques, une réglementation relativement prévisible et un accès durable aux marchés internationaux.
C'est sur cette combinaison de facteurs que se joue la concurrence entre pays producteurs.
L'Argentine privilégie un modèle largement ouvert aux investisseurs privés et aux groupes internationaux. Sous la présidence de Javier Milei, cette orientation a été renforcée par une politique de promotion des grands investissements, notamment à travers le Régime d'incitation aux grands investissements, ou RIGI.
Ce dispositif vise à améliorer la visibilité économique et réglementaire de projets nécessitant des engagements de capitaux importants.
Le Chili conserve, pour sa part, une approche dans laquelle l'État entend jouer un rôle stratégique renforcé, notamment à travers des partenariats avec les opérateurs industriels. La Bolivie poursuit une politique marquée par une présence publique prépondérante dans le développement de ses ressources.
Ces différences ne permettent pas de désigner automatiquement un modèle gagnant.
Elles mettent cependant en évidence une question fondamentale : dans une industrie exigeant des investissements de plusieurs milliards de dollars, quelle architecture institutionnelle permet de transformer le plus efficacement les ressources disponibles en capacités productives ?
Les investissements de Rio Tinto constituent un signal favorable pour l'Argentine. Ils montrent qu'un grand groupe minier international accepte d'engager des capitaux substantiels dans le pays.
Ils ne suffisent toutefois pas à démontrer que les difficultés macroéconomiques, les contraintes d'infrastructure ou les risques réglementaires ont disparu.
La technologie devient aussi importante que la ressource
La compétition mondiale du lithium ne se limite plus à la possession des gisements.
Elle porte également sur les procédés d'extraction, la maîtrise des coûts, la qualité du produit final et la capacité à réduire les impacts environnementaux.
Les saumures des bassins salins andins présentent des caractéristiques géologiques et chimiques différentes. Leur exploitation nécessite des solutions adaptées à la concentration en lithium, aux impuretés et aux conditions locales.
L'extraction directe du lithium, souvent désignée par l'acronyme DLE, occupe une place croissante dans les stratégies industrielles.
Cette famille de technologies vise à récupérer sélectivement le lithium contenu dans les saumures, en complément ou en alternative à certains procédés conventionnels reposant sur de longues phases d'évaporation.
Son potentiel industriel est considérable, mais les performances doivent être appréciées projet par projet.
Les rendements, les consommations d'eau et d'énergie, les coûts de traitement et la gestion des saumures résiduelles peuvent varier fortement selon les procédés et les conditions géologiques.
Il serait donc prématuré de considérer la DLE comme une solution universelle aux difficultés environnementales et économiques de l'industrie.
Pour Rio Tinto, l'enjeu est de construire des capacités industrielles dont les performances restent compétitives à grande échelle, et non simplement de démontrer la faisabilité d'une technologie.
Cette exigence explique pourquoi les phases de démarrage et de montée en production constituent des moments décisifs dans l'économie des projets miniers.
En octobre, le groupe avait d'ailleurs signalé une progression plus lente qu'attendu de Sal de Vida, contribuant à orienter ses perspectives de production de lithium pour 2026 vers le bas de la fourchette précédemment annoncée.
L'inauguration officielle intervient donc dans un contexte où la réussite industrielle reste à consolider.
Quatre milliards de dollars et la question de la valeur locale
L'importance de l'expansion argentine ne se mesure pas seulement aux volumes de lithium supplémentaires.
Rio Tinto indique qu'environ 70 % des quelque 4 milliards de dollars de capitaux de croissance prévus pour ses activités de lithium en Argentine devraient être dépensés auprès de fournisseurs locaux.
Si cette projection se concrétise, elle représenterait environ 2,8 milliards de dollars de dépenses bénéficiant à l'écosystème de fournisseurs du pays.
Il ne s'agit toutefois ni d'un montant déjà intégralement dépensé ni d'une mesure directe de valeur ajoutée nationale.
Les achats auprès de fournisseurs établis en Argentine peuvent eux-mêmes incorporer des équipements, des technologies et des composants importés.
Cette distinction est fondamentale pour comprendre les retombées économiques de l'investissement étranger.
Un projet minier peut générer des exportations et des recettes fiscales sans nécessairement entraîner une diversification industrielle importante. À l'inverse, il peut devenir le point de départ d'un écosystème plus large de maintenance, d'ingénierie, de services spécialisés, de transport et de compétences techniques.
La question déterminante pour l'Argentine sera donc celle de la profondeur de l'intégration locale.
Le développement du lithium peut-il favoriser l'émergence de fournisseurs compétitifs, capables de servir d'autres projets et éventuellement d'exporter leurs propres services ?
Ou restera-t-il principalement organisé autour d'installations extractives intégrées aux chaînes de valeur de groupes internationaux ?
La réponse dépendra moins du montant annoncé des investissements que de la nature des capacités économiques créées autour d'eux.
Une concurrence mondiale qui ne se résume pas à la Chine
L'expansion argentine participe également à une transformation des équilibres internationaux des matières premières critiques.
Les gouvernements et les industriels cherchent à diversifier leurs sources d'approvisionnement afin de limiter leur exposition à un nombre restreint de pays, d'entreprises ou de procédés.
Mais la diversification géographique de l'extraction ne signifie pas automatiquement une diversification du contrôle industriel.
Les chaînes du lithium comprennent plusieurs étapes distinctes : extraction, production de composés chimiques, fabrication des matériaux de cathode, assemblage des cellules et intégration dans les batteries.
Un pays peut renforcer sa position dans la production de carbonate de lithium tout en restant dépendant de capacités de transformation ou de débouchés industriels situés ailleurs.
Cette fragmentation explique pourquoi les investissements miniers prennent aujourd'hui une dimension géoéconomique.
Pour les fabricants de batteries, disposer de plusieurs fournisseurs fiables peut réduire certains risques d'approvisionnement.
Pour les États producteurs, attirer les investissements peut renforcer les exportations, les recettes publiques et l'insertion dans les échanges internationaux.
Pour les grands groupes miniers, la maîtrise d'actifs productifs diversifiés devient un instrument de compétitivité et de négociation commerciale.
Rio Tinto cherche ainsi à se positionner dans un marché où la sécurité d'approvisionnement et la discipline financière deviennent aussi importantes que les volumes de ressources détenus.
L'Argentine bénéficie de cette recomposition, mais sa progression dans la chaîne mondiale ne dépendra pas uniquement des capacités minières installées sur son territoire.
Le véritable test : la compétitivité dans la durée
Les deux installations inaugurées à Catamarca illustrent la différence entre une décision d'investissement et son résultat économique final.
Les 1,4 milliard de dollars correspondent à des investissements industriels, non à une nouvelle opération de financement ou à un changement de contrôle.
La rentabilité de ces actifs dépendra désormais de plusieurs paramètres : les volumes effectivement produits, les coûts unitaires, les prix internationaux du lithium, la disponibilité des infrastructures, la qualité des procédés et la stabilité des conditions d'exploitation.
Les contraintes environnementales représentent une autre dimension structurante.
Dans les régions arides des hauts plateaux andins, la gestion de l'eau, les équilibres hydrologiques, la protection des écosystèmes et les relations avec les communautés locales peuvent influencer durablement les conditions de développement des projets.
L'expansion industrielle ne peut donc être appréciée uniquement à travers les annonces de capacités.
Elle doit également être évaluée à partir de sa soutenabilité économique, environnementale et sociale.
Pour l'Argentine, le défi sera de transformer l'attractivité actuelle de son secteur minier en une trajectoire de développement durablement compétitive.
Pour Rio Tinto, il sera de démontrer que l'accumulation d'actifs et les investissements technologiques peuvent générer des rendements satisfaisants malgré la volatilité du marché.
Ces deux objectifs sont complémentaires, sans être nécessairement identiques.
Une nouvelle géographie industrielle en construction
L'inauguration de Fénix 1B et de Sal de Vida marque une étape tangible dans la transformation de l'industrie mondiale du lithium.
Elle confirme l'importance croissante de l'Argentine dans les stratégies d'investissement des grands groupes miniers et illustre le rôle central du capital privé dans le développement de nouvelles capacités.
Mais elle révèle surtout une évolution plus profonde.
La géographie économique des minerais critiques n'est pas déterminée uniquement par la localisation des ressources naturelles. Elle se construit à travers les décisions d'investissement, les choix technologiques, les institutions, les infrastructures et les arbitrages de rentabilité.
Dans cette compétition, les pays qui disposent de ressources abondantes ne sont pas automatiquement ceux qui capteront le plus de valeur.
Ceux qui parviendront à associer stabilité, compétitivité industrielle, maîtrise environnementale et développement de compétences locales disposeront d'un avantage plus durable.
Le lithium argentin devient ainsi le terrain d'une concurrence qui dépasse largement l'extraction minière : celle de la capacité des États et des entreprises à convertir une ressource stratégique en puissance industrielle.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.