La généralisation des robots industriels bouleverse les équilibres de production, les coûts de fabrication et les stratégies de souveraineté économique. Longtemps considérée comme un instrument de réduction de la main-d’œuvre, l’automatisation devient un facteur de recomposition de la puissance industrielle. Mais alors que l’Europe et les États-Unis espèrent retrouver une partie de leurs capacités productives, la Chine accélère elle-même sa transformation technologique. La compétition ne porte plus seulement sur les salaires ou les volumes fabriqués : elle concerne désormais la maîtrise des systèmes capables de produire.
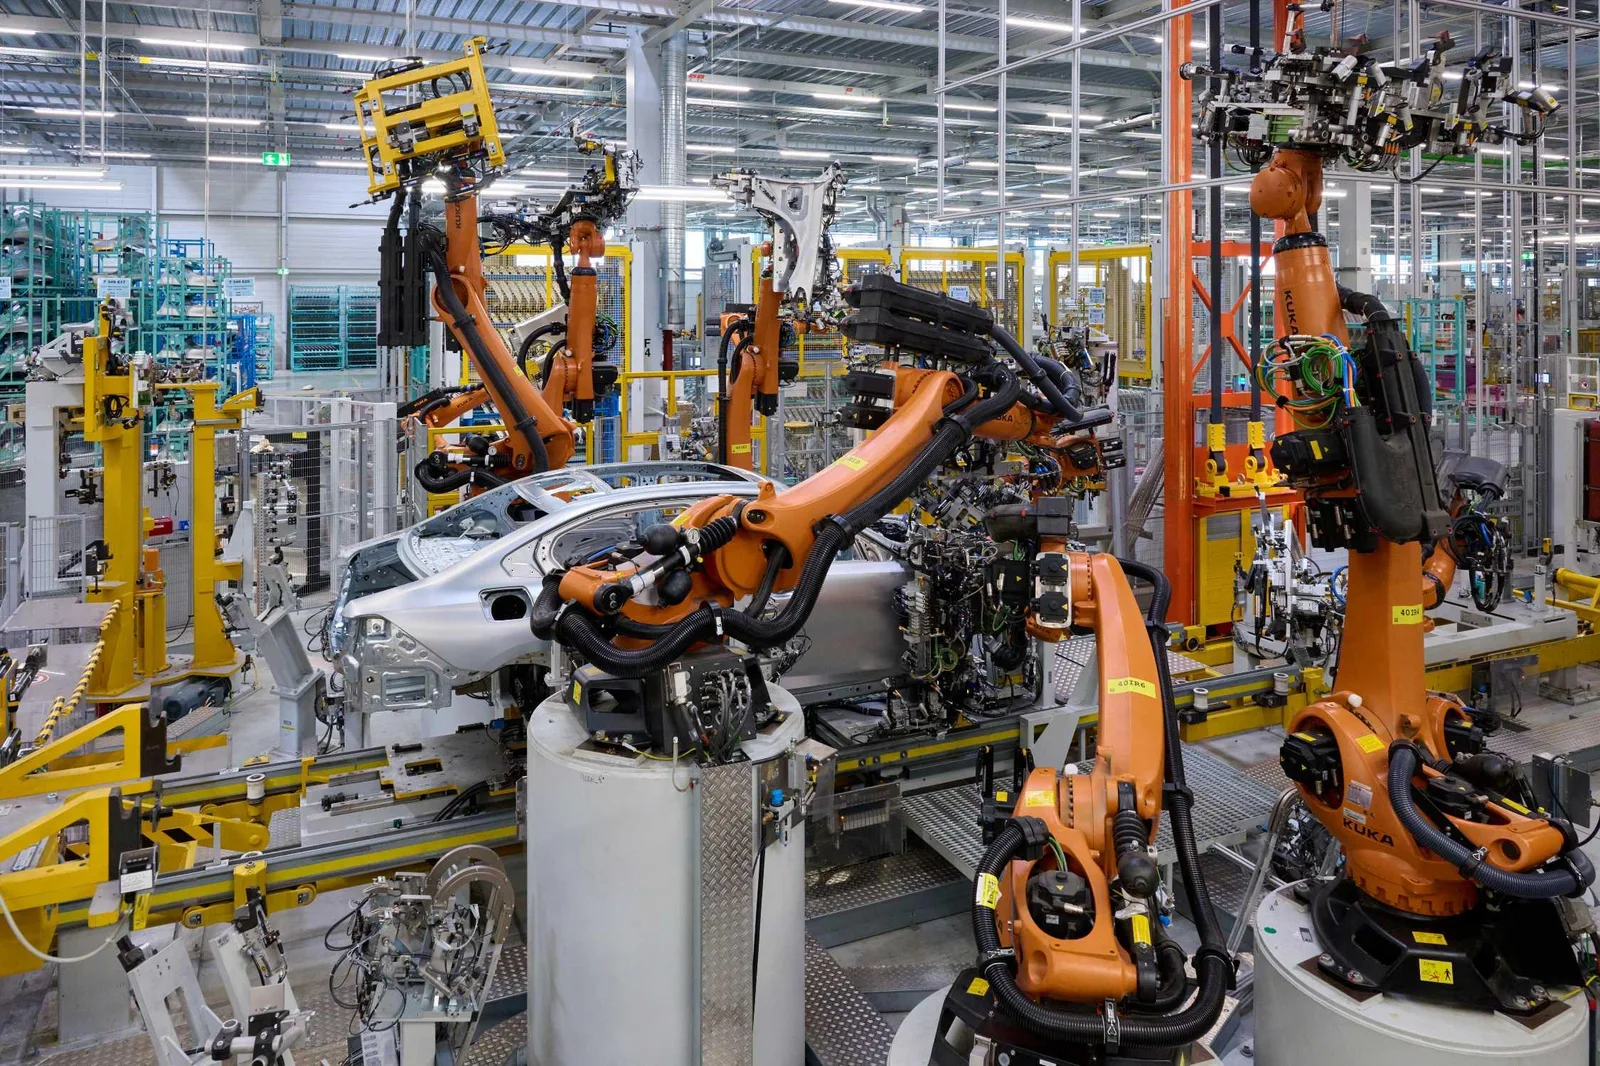
Dans une usine automobile contemporaine, le spectacle est devenu familier. Des bras articulés assemblent des carrosseries, des systèmes de vision contrôlent les soudures, des véhicules autonomes transportent les composants entre les ateliers. Les opérations se succèdent avec une précision qui aurait été difficilement imaginable quelques décennies auparavant. Les ouvriers n'ont pas disparu, mais leur rôle s'est transformé. Ils supervisent les équipements, interviennent sur les anomalies, assurent la maintenance et coordonnent des processus dont une part croissante échappe à l'exécution manuelle.
Cette évolution pourrait sembler essentiellement technique. Elle constitue pourtant l'un des changements les plus profonds de l'économie industrielle contemporaine. Pendant plusieurs décennies, la localisation des usines a largement dépendu de la disponibilité d'une main-d'œuvre abondante et relativement bon marché. L'industrialisation de l'Asie orientale, puis l'intégration de la Chine aux chaînes de valeur mondiales, ont profondément exploité cette différence de coûts. Les entreprises occidentales ont progressivement transféré une partie de leurs productions vers des territoires capables de fabriquer à grande échelle, à des prix inférieurs et dans des délais compétitifs.
La robotisation modifie une partie de cette équation. Lorsqu'une machine réalise des opérations auparavant confiées à plusieurs travailleurs, la part des salaires dans le coût de fabrication diminue. La proximité des marchés, la disponibilité de l'énergie, la sécurité des approvisionnements et la maîtrise technologique peuvent alors reprendre une importance déterminante. Une usine fortement automatisée peut redevenir économiquement envisageable dans un pays où les rémunérations sont élevées.
L'idée nourrit aujourd'hui les ambitions de réindustrialisation européennes et américaines. Elle comporte cependant un paradoxe : les pays qui ont bénéficié des délocalisations ne restent pas immobiles. Ils investissent eux aussi massivement dans les robots, parfois plus rapidement que les économies qui espèrent récupérer leurs activités industrielles.
La nouvelle compétition mondiale ne se résume donc pas à un retour des usines vers les pays développés. Elle pourrait, au contraire, renforcer les positions des économies qui disposent déjà des infrastructures, des fournisseurs, des compétences et des capitaux nécessaires pour automatiser l'ensemble de leur appareil productif.
Une révolution industrielle déjà mesurable
Les statistiques de la Fédération internationale de robotique donnent la mesure du changement. En 2024, environ 542 000 nouveaux robots industriels ont été installés dans le monde, soit plus du double du volume annuel observé dix ans auparavant. Le parc mondial atteignait près de 4,66 millions d'unités opérationnelles, en progression de 9 % sur un an.
Ces chiffres ne décrivent pas une technologie encore marginale. Ils témoignent d'une transformation structurelle des capacités manufacturières. L'automobile, longtemps principale utilisatrice de robots industriels, partage désormais cette dynamique avec l'électronique, la métallurgie, les machines, la chimie et l'agroalimentaire.
En 2024, les industries électriques et électroniques représentaient environ 24 % des nouvelles installations mondiales, contre 23 % pour l'automobile et 16 % pour la métallurgie et les machines. La robotisation dépasse ainsi progressivement les secteurs où les volumes élevés et les opérations répétitives rendaient son adoption particulièrement rentable.
La répartition géographique révèle néanmoins une concentration considérable. L'Asie accueillait 74 % des nouvelles installations mondiales, contre 16 % pour l'Europe et 9 % pour les Amériques. Ce déséquilibre montre que l'automatisation ne constitue pas nécessairement un mouvement de rééquilibrage au profit de l'Occident.
La géographie de l'investissement robotique épouse encore largement celle des grandes puissances manufacturières. Les pays qui fabriquent déjà le plus disposent souvent des meilleures conditions pour installer de nouvelles machines, intégrer leurs équipements et amortir leurs investissements.
L'enjeu ne se limite d'ailleurs pas au nombre de robots. Leur productivité dépend de la qualité des logiciels, de la disponibilité des pièces, de l'organisation des flux, des compétences de maintenance et de la capacité à adapter rapidement les lignes de production. Une usine automatisée ne devient performante que lorsque l'ensemble de son environnement industriel fonctionne avec elle.
La Chine, première puissance de l'automatisation industrielle
La Chine occupe une place singulière dans cette transformation. Son ascension manufacturière a longtemps été associée à une main-d'œuvre abondante, à des coûts compétitifs et à une intégration progressive dans les réseaux de production internationaux. Cette représentation est devenue insuffisante.
En 2024, les usines chinoises ont installé environ 295 000 robots industriels, représentant 54 % des installations mondiales. Leur parc opérationnel dépassait deux millions d'unités, soit plus de quatre fois celui du Japon et environ cinq fois celui des États-Unis.
Plus révélateur encore, les fabricants chinois ont fourni 57 % des robots nouvellement installés sur leur marché national. Une décennie auparavant, cette proportion était proche de 28 %. La Chine ne se contente donc plus d'importer des équipements pour moderniser ses usines. Elle développe également une industrie nationale capable de fournir une part croissante de ses propres besoins.
Ce changement modifie profondément les perspectives de la concurrence mondiale. Les entreprises chinoises combinent désormais plusieurs avantages qui se renforcent mutuellement : des capacités de production considérables, un réseau dense de sous-traitants, une demande intérieure importante, des infrastructures logistiques étendues et une automatisation croissante.
Dans les véhicules électriques, les batteries, les équipements électroniques, les machines et de nombreuses industries intermédiaires, cette combinaison permet de réduire les délais de développement, d'accélérer les changements de gamme et de maîtriser une part importante des coûts.
La robotisation ne fait donc pas disparaître l'avantage chinois. Elle peut au contraire le consolider.
Une usine européenne équipée de robots peut réduire son désavantage salarial face à une usine chinoise traditionnelle. Mais si l'usine chinoise dispose elle aussi d'une automatisation avancée, de fournisseurs installés à proximité et de volumes de production supérieurs, l'écart de compétitivité peut subsister.
C'est probablement l'une des principales difficultés auxquelles seront confrontées les stratégies occidentales de réindustrialisation : la technologie qui rend théoriquement possible le retour des usines est également celle qui permet aux puissances industrielles établies de défendre leurs positions.
La Chine entend par ailleurs étendre l'automatisation à des secteurs où son adoption reste inégale. Son immense main-d'œuvre manufacturière implique qu'un stock de robots déjà exceptionnel peut encore progresser considérablement.
La compétition ne se joue plus entre une Chine industrielle fondée sur les bas salaires et un Occident technologiquement avancé. Elle oppose des systèmes industriels qui cherchent tous à associer automatisation, intelligence artificielle, maîtrise énergétique et capacité de production.
Le Japon et la Corée du Sud, les architectures de la précision
L'essor chinois ne doit pas masquer le rôle historique du Japon et de la Corée du Sud. Ces deux économies ont construit une partie de leur compétitivité sur l'automatisation bien avant que celle-ci ne devienne une priorité mondiale.
Le Japon occupe une position particulièrement importante dans la fabrication des robots, des machines-outils, des servomoteurs, des capteurs et des systèmes de contrôle. Des groupes comme FANUC, Yaskawa et Kawasaki ont contribué à structurer une industrie mondiale dont les équipements sont présents sur plusieurs continents.
En 2024, le Japon disposait d'environ 450 500 robots industriels opérationnels. Avec 446 robots pour 10 000 salariés manufacturiers, il figurait parmi les économies les plus automatisées au monde.
La Corée du Sud présentait une concentration encore supérieure : 1 220 robots pour 10 000 salariés industriels selon les données de référence publiées par l'IFR en 2026. Cette intensité reflète notamment le poids de l'électronique, des semi-conducteurs et de l'automobile.
L'expérience de ces deux pays montre que l'automatisation n'est pas simplement une réponse au coût élevé du travail. Elle participe d'un modèle industriel fondé sur la qualité, la régularité de la production, l'innovation et la maîtrise de procédés complexes.
Elle répond également à une contrainte démographique. Le vieillissement de la population et les difficultés de recrutement dans certaines activités rendent l'automatisation particulièrement attractive. Les robots permettent de maintenir des capacités productives sans dépendre exclusivement de l'augmentation des effectifs.
Cette dimension deviendra probablement centrale dans les décennies à venir. La robotisation pourrait devenir, pour plusieurs économies vieillissantes, une condition du maintien de leur appareil industriel plutôt qu'un simple instrument d'amélioration de la rentabilité.
Les États-Unis, entre puissance technologique et reconstruction manufacturière
Les États-Unis disposent d'un avantage considérable dans les logiciels, l'intelligence artificielle, les semi-conducteurs avancés et les capacités de financement. Pourtant, cette domination technologique ne se traduit pas automatiquement par une suprématie dans la robotique industrielle.
En 2024, les usines américaines ont installé environ 34 200 robots, contre 295 000 en Chine. Le parc américain atteignait près de 393 700 unités. L'écart est important, même en tenant compte des différences de structure entre les deux économies.
La politique industrielle américaine cherche depuis plusieurs années à corriger certaines dépendances productives, notamment dans les semi-conducteurs, les batteries, les infrastructures énergétiques et les équipements stratégiques.
La robotique pourrait jouer un rôle essentiel dans cette reconstruction. Les salaires élevés, les contraintes de recrutement et la nécessité de sécuriser les chaînes d'approvisionnement rendent l'automatisation particulièrement attractive pour les nouveaux investissements manufacturiers.
Mais l'ouverture d'une usine moderne ne garantit pas la reconstitution d'un écosystème industriel complet.
Produire des semi-conducteurs avancés suppose des équipements spécialisés, des matériaux de haute pureté, des fournisseurs de composants, des ingénieurs, des techniciens et des infrastructures extrêmement fiables. Une installation automatisée peut être construite relativement rapidement au regard de l'histoire industrielle d'un pays, mais l'ensemble des compétences et des réseaux nécessaires à son fonctionnement exige souvent plusieurs années de développement.
Les États-Unis affrontent également une dépendance dans les équipements robotiques eux-mêmes. Une partie importante du matériel utilisé dans leurs usines provient de fabricants japonais et européens.
Leur avantage pourrait néanmoins résider dans l'intégration de l'intelligence artificielle aux systèmes de production. Les progrès de la vision artificielle, de l'apprentissage automatique et de la simulation permettent d'envisager des robots plus adaptables, capables de réaliser des tâches moins répétitives et de fonctionner dans des environnements plus variables.
L'industrie américaine pourrait ainsi chercher à déplacer la concurrence vers les logiciels, les architectures de contrôle et les systèmes autonomes. Mais cette stratégie ne réussira pleinement que si elle se traduit également par des capacités physiques de fabrication.
Une économie peut dominer l'intelligence artificielle sans maîtriser toutes les machines qui l'utilisent. La distinction pourrait devenir décisive.
L'Europe face à sa propre contradiction industrielle
L'Europe possède une longue tradition d'ingénierie mécanique, d'automatisation et de production industrielle de précision. L'Allemagne, l'Italie, la Suède, la Suisse et plusieurs autres économies disposent de fabricants de machines, de composants et de systèmes industriels parmi les plus performants du monde.
L'Allemagne affichait en 2024 une densité de 449 robots pour 10 000 salariés manufacturiers, légèrement supérieure à celle du Japon. L'Union européenne atteignait 231 unités, selon les statistiques publiées en avril 2026.
Ces chiffres témoignent d'un appareil industriel encore considérable. Ils masquent cependant des divergences profondes entre les États membres, les secteurs et les entreprises.
L'industrie européenne doit composer avec des coûts énergétiques parfois élevés, une fragmentation réglementaire et financière, des difficultés de recrutement technique et une concurrence internationale renforcée.
La robotisation peut compenser une partie de ces contraintes, mais elle ne peut pas les supprimer toutes.
Une machine automatisée consomme de l'énergie, nécessite des composants, immobilise du capital et dépend d'un système de maintenance. Son installation devient économiquement pertinente lorsque les gains de productivité, de qualité et de disponibilité compensent l'investissement initial.
Pour une grande entreprise produisant des centaines de milliers d'unités, cet équilibre peut être relativement favorable. Pour une petite entreprise industrielle fabriquant des séries limitées et diversifiées, la rentabilité de l'automatisation peut être plus difficile à établir.
Or le tissu productif européen repose largement sur des petites et moyennes entreprises. La diffusion de la robotique dépendra donc autant de l'accès au financement, de la formation et de l'intégration technique que de la disponibilité des équipements.
L'Europe fait face à une autre difficulté : elle dispose d'une forte capacité de recherche et de conception, mais peine parfois à transformer ses innovations en industries de grande échelle.
Le risque serait de reproduire dans la robotique certaines dépendances déjà observées dans d'autres secteurs technologiques : concevoir des systèmes avancés, puis laisser une part croissante de leur fabrication, de leurs composants ou de leur déploiement industriel se concentrer ailleurs.
La réindustrialisation européenne suppose donc une politique plus large que l'acquisition de robots. Elle exige des investissements dans les machines-outils, les composants, les logiciels industriels, l'énergie, les compétences et les infrastructures.
La France peut-elle réellement relocaliser grâce aux robots ?
La France constitue un cas particulièrement révélateur de cette transformation.
Son histoire industrielle comprend des réussites majeures dans l'aéronautique, le nucléaire, les transports ferroviaires, la défense, la chimie, les équipements électriques et plusieurs industries de haute technologie. Mais une partie importante de son tissu manufacturier s'est contractée au fil des décennies, sous l'effet combiné des restructurations, des délocalisations, de la concurrence internationale et des transformations de la demande.
La robotisation ouvre une possibilité nouvelle : produire sur le territoire national des biens qui auraient été difficilement compétitifs avec des méthodes de fabrication intensives en main-d'œuvre.
Cette perspective est particulièrement crédible dans les secteurs où la précision, la traçabilité, la qualité et la proximité des marchés jouent un rôle important. Elle concerne certaines activités mécaniques, les équipements médicaux, les composants électroniques, la pharmacie, l'agroalimentaire, les pièces aéronautiques et plusieurs productions industrielles spécialisées.
La fabrication de produits standardisés à très faible marge demeure toutefois une question différente. Même automatisée, une usine française peut rencontrer des difficultés face à un concurrent disposant de volumes supérieurs, d'un réseau de fournisseurs plus dense et de coûts énergétiques ou immobiliers inférieurs.
La relocalisation ne peut donc pas être pensée comme le simple mouvement inverse des délocalisations passées.
Certaines activités reviendront éventuellement sous une forme radicalement transformée. Là où une usine ancienne employait plusieurs milliers de personnes, une installation moderne pourrait produire des volumes comparables avec des effectifs beaucoup plus réduits, mais des investissements matériels et technologiques considérablement supérieurs.
Cette évolution modifie également la portée sociale de la réindustrialisation.
Retrouver des capacités productives ne signifie pas nécessairement retrouver les structures d'emploi du passé. Les métiers de maintenance, de programmation, de contrôle qualité, d'ingénierie et de supervision pourraient progresser, tandis que certaines tâches répétitives continueraient à diminuer.
La France doit donc répondre à deux questions distinctes : comment reconstruire une capacité industrielle compétitive et comment faire bénéficier l'ensemble de son économie des gains de productivité qui en résulteront ?
La première relève de l'investissement et de la stratégie industrielle. La seconde concerne la formation, les salaires, l'organisation du travail, la fiscalité et la répartition de la valeur créée.
La réussite de la robotisation française dépendra de sa capacité à traiter ces deux dimensions simultanément.
Le coût du travail perd de son importance, sans disparaître
La transformation économique provoquée par la robotique peut être comprise à partir d'une distinction simple : le coût du travail n'est qu'une composante du coût total de production.
Dans une industrie traditionnelle, une entreprise peut choisir de s'installer dans un pays à bas salaires pour réduire ses dépenses de personnel. Mais lorsque les opérations sont largement automatisées, le poids relatif des rémunérations diminue, tandis que celui des machines, de l'énergie, du financement, de la maintenance et des composants augmente.
La localisation optimale d'une usine peut alors changer.
Une production proche du consommateur final réduit les délais de transport, les besoins en stocks et l'exposition à certaines perturbations logistiques. Elle facilite aussi les adaptations rapides aux exigences du marché.
Toutefois, la rentabilité d'une usine robotisée dépend fortement de son taux d'utilisation. Une installation coûteuse qui fonctionne à faible capacité peut être moins compétitive qu'une usine plus traditionnelle bénéficiant de volumes élevés.
L'automatisation peut également accroître les besoins de financement. Les dépenses autrefois réparties entre les salaires et les charges d'exploitation sont partiellement remplacées par des investissements initiaux importants, dont la rentabilité doit être assurée sur plusieurs années.
Les taux d'intérêt, les conditions de crédit et la stabilité de la demande deviennent alors déterminants.
La robotisation tend ainsi à déplacer la compétition industrielle du coût de la main-d'œuvre vers la capacité d'investissement et la productivité du capital.
Ce déplacement pourrait favoriser certaines économies développées, mais également les grands groupes industriels des pays émergents capables de mobiliser des ressources financières considérables.
L'intelligence artificielle change la nature des machines
La robotique industrielle traditionnelle repose largement sur des opérations programmées à l'avance. Les machines exécutent des gestes précis, souvent dans des environnements relativement contrôlés.
L'intelligence artificielle ouvre des perspectives différentes.
Grâce à la vision artificielle, aux modèles d'apprentissage et aux systèmes de perception, certains robots peuvent identifier des objets, adapter leurs mouvements, détecter des anomalies et réagir à des situations moins prévisibles.
Cette évolution pourrait permettre d'automatiser des activités qui résistaient jusqu'ici à la mécanisation, notamment certaines opérations de manipulation, de tri, d'assemblage flexible ou de contrôle.
Les progrès de la simulation numérique rendent également possible l'entraînement de systèmes robotiques dans des environnements virtuels avant leur déploiement physique. Les jumeaux numériques permettent d'anticiper des contraintes, de tester des configurations et d'optimiser les flux industriels.
La perspective des robots humanoïdes attire particulièrement l'attention, car leur morphologie pourrait théoriquement faciliter leur intégration dans des espaces conçus pour les travailleurs humains.
Mais les démonstrations technologiques ne doivent pas être confondues avec une adoption industrielle massive.
Pour remplacer durablement une opération humaine, un robot doit démontrer une fiabilité suffisante, une sécurité adaptée, un coût total compétitif et une capacité à fonctionner pendant de longues périodes. Les difficultés de manipulation, de mobilité, de maintenance et d'autonomie énergétique restent importantes pour de nombreuses applications.
Les robots industriels spécialisés disposent aujourd'hui d'une maturité opérationnelle bien supérieure à celle de la plupart des humanoïdes polyvalents.
À moyen terme, la transformation la plus importante pourrait donc provenir moins de machines reproduisant intégralement le corps humain que de systèmes industriels spécialisés devenant progressivement plus intelligents, plus flexibles et plus faciles à reconfigurer.
L'intelligence artificielle pourrait réduire le coût de programmation et d'intégration des robots, ouvrant l'automatisation à des entreprises qui n'en avaient auparavant ni les moyens ni les compétences.
Si cette évolution se confirme, elle pourrait accélérer considérablement la diffusion de la robotique dans les petites séries et les industries intermédiaires.
L'énergie et les matières premières, nouvelles contraintes de l'automatisation
La montée en puissance des robots ne supprime pas les contraintes physiques de l'industrie. Elle les transforme.
Les machines automatisées nécessitent de l'électricité, des composants électroniques, des métaux, des systèmes de transmission, des moteurs et des équipements de contrôle. Leur fabrication dépend de chaînes d'approvisionnement internationales parfois concentrées.
Le cuivre, les aciers spécialisés, certains aimants permanents, les semi-conducteurs et les composants de puissance occupent une place importante dans cette architecture.
L'accès à une électricité fiable et compétitive devient particulièrement déterminant pour les usines fortement automatisées, notamment lorsqu'elles fonctionnent en continu.
Les pays disposant d'une production électrique abondante, d'infrastructures robustes et d'un approvisionnement relativement prévisible peuvent bénéficier d'un avantage industriel croissant.
Mais l'énergie ne constitue qu'une partie de l'équation. La fabrication de robots avancés suppose également des machines-outils de précision, des roulements, des réducteurs, des capteurs et des logiciels de contrôle.
La dépendance à un fournisseur extérieur peut ainsi se déplacer d'un produit fini vers un composant critique ou une technologie de fabrication.
Une économie qui relocalise une usine tout en important l'essentiel de ses équipements, de ses pièces et de ses systèmes de contrôle améliore sa capacité de production locale, sans nécessairement atteindre une autonomie industrielle complète.
La souveraineté productive doit donc être appréciée à plusieurs niveaux : conception, composants, machines, logiciels, énergie, maintenance et fabrication finale.
Aucun grand pays ne maîtrise intégralement toutes ces dimensions. Mais leur répartition déterminera une partie des rapports de force industriels futurs.
Les pays émergents face à un changement de modèle
La robotisation mondiale pose une question majeure aux économies qui espéraient suivre la trajectoire d'industrialisation asiatique fondée sur des salaires compétitifs.
Pendant plusieurs décennies, l'industrie manufacturière a constitué un instrument essentiel de développement économique. Elle permettait de transférer une partie de la population active de l'agriculture vers des activités plus productives, de développer les exportations et d'accumuler progressivement des compétences technologiques.
Si les entreprises internationales peuvent désormais produire une part croissante de leurs biens dans des usines automatisées situées près des marchés de consommation, l'avantage d'une main-d'œuvre bon marché pourrait diminuer dans certaines branches.
Cette évolution ne signifie pas la disparition des opportunités industrielles dans les pays émergents.
Les besoins en infrastructures, les marchés intérieurs, les coûts énergétiques, la disponibilité des ressources et la proximité géographique continueront d'influencer les investissements.
L'Inde, le Vietnam, le Mexique, la Turquie et plusieurs économies d'Afrique du Nord pourraient ainsi conserver ou développer des avantages dans certaines chaînes de valeur.
Mais leur stratégie devra progressivement intégrer davantage de compétences techniques, d'automatisation et de production de composants.
Le Mexique bénéficie notamment de sa proximité avec le marché américain et de son intégration aux chaînes industrielles nord-américaines. Les pays d'Europe orientale et du bassin méditerranéen peuvent, de leur côté, tirer parti de leur proximité avec les marchés européens.
En Afrique, les perspectives seront plus différenciées. Les pays disposant d'une énergie compétitive, d'infrastructures portuaires, de zones industrielles performantes et d'une formation technique adaptée pourraient attirer des productions automatisées ou semi-automatisées.
À l'inverse, les économies comptant exclusivement sur de faibles coûts salariaux risquent de voir leur avantage relatif s'éroder.
La robotisation pourrait donc modifier les conditions d'accès au développement industriel, en augmentant l'importance du capital, des compétences et des infrastructures.
Elle ne mettrait pas fin à la mondialisation manufacturière, mais pourrait en modifier les destinations et les critères de localisation.
Une nouvelle division internationale du travail
L'une des conséquences les plus profondes de cette transformation pourrait être la recomposition des chaînes de valeur mondiales.
La mondialisation industrielle des dernières décennies a reposé sur une fragmentation géographique considérable. Les matières premières étaient extraites dans un pays, transformées dans un autre, intégrées dans des composants ailleurs, puis assemblées avant d'être expédiées vers les marchés de consommation.
Cette organisation demeure largement en place. Elle pourrait néanmoins évoluer sous l'effet combiné de l'automatisation, des tensions géopolitiques, des politiques commerciales et des impératifs de résilience.
Certaines entreprises pourraient choisir de rapprocher leurs installations des marchés finaux, même lorsque cette décision ne minimise pas strictement les coûts de production.
La sécurité des approvisionnements, la réduction des délais et la possibilité de réagir rapidement aux perturbations peuvent justifier une diversification géographique.
La robotique facilite potentiellement cette évolution en réduisant l'importance de la main-d'œuvre directe dans certains secteurs.
Mais une production plus proche du consommateur ne signifie pas nécessairement une production entièrement nationale.
Une usine américaine peut utiliser des robots japonais, des composants européens et des matières premières asiatiques. Une usine européenne peut dépendre de capteurs fabriqués en Asie, de logiciels américains et de machines conçues en Allemagne.
La nouvelle géographie industrielle pourrait ainsi combiner davantage de production régionale avec le maintien de dépendances technologiques mondiales.
Les chaînes de valeur deviendraient moins exclusivement organisées autour des différences salariales et davantage structurées par la disponibilité des technologies, la sécurité économique et les relations entre grandes puissances.
Produire davantage avec moins de travailleurs
La question de l'emploi demeure l'une des dimensions les plus sensibles de cette mutation.
La robotisation permet généralement d'accroître la productivité des opérations qu'elle automatise. Mais ses effets sur l'emploi total sont plus complexes.
Certaines tâches disparaissent ou se contractent. D'autres se développent dans la programmation, l'ingénierie, la maintenance, la logistique, la supervision et les services associés.
Les gains de productivité peuvent également réduire les prix, stimuler la demande et soutenir l'expansion de certaines entreprises. À l'inverse, lorsque la demande progresse lentement, une production plus automatisée peut nécessiter moins de salariés.
Les effets varient selon les secteurs, les qualifications, les territoires et les politiques économiques.
Il serait donc trompeur de présenter la robotisation comme une garantie de destruction massive d'emplois ou comme une source automatique de prospérité collective.
Elle transforme d'abord la relation entre production et travail.
Une économie peut augmenter sa production industrielle sans accroître proportionnellement ses effectifs manufacturiers. Cette dissociation est déjà visible dans plusieurs secteurs fortement capitalistiques.
Pour les gouvernements, l'enjeu est considérable. Les politiques de réindustrialisation sont souvent justifiées par leurs effets attendus sur l'emploi, les territoires et la cohésion sociale.
Or une nouvelle usine robotisée peut créer une capacité stratégique importante tout en employant relativement peu de personnes.
Son intérêt économique peut néanmoins être substantiel : elle génère de la valeur ajoutée, des exportations, des recettes fiscales, des commandes pour les fournisseurs et des emplois indirects.
La mesure du succès industriel devra donc dépasser le seul nombre d'emplois directs créés.
Elle devra intégrer la productivité, les capacités de production, les exportations, l'investissement, l'innovation et la solidité des chaînes d'approvisionnement.
Cette transformation exigera également des politiques de formation capables d'accompagner les travailleurs dont les compétences deviennent moins recherchées.
Une société qui automatise sans investir dans l'adaptation de sa main-d'œuvre risque d'accroître les fractures entre territoires, générations et niveaux de qualification.
La robotique comme instrument de puissance
Au-delà de ses conséquences économiques, l'automatisation devient progressivement une question de puissance stratégique.
Les capacités industrielles conditionnent la fabrication des équipements militaires, des infrastructures énergétiques, des systèmes de transport, des composants électroniques et d'une grande partie des technologies essentielles au fonctionnement des États.
Les tensions géopolitiques récentes ont rappelé que la maîtrise des logiciels ou des services ne suffit pas toujours à garantir la sécurité économique.
La capacité à fabriquer rapidement des équipements, à réparer des infrastructures, à produire des pièces critiques et à maintenir des volumes industriels élevés conserve une importance fondamentale.
La robotique peut contribuer à renforcer ces capacités, notamment lorsque la disponibilité de la main-d'œuvre constitue une contrainte.
Elle permet aussi, dans certaines conditions, de rendre la production plus flexible et d'adapter plus rapidement les installations à de nouveaux besoins.
Mais elle introduit des vulnérabilités supplémentaires.
Les usines automatisées dépendent de réseaux informatiques, de logiciels, de composants électroniques et de systèmes de contrôle susceptibles de subir des pannes, des restrictions commerciales ou des cyberattaques.
La résilience industrielle ne dépend donc plus seulement de la présence physique d'usines sur un territoire. Elle suppose également la maîtrise des technologies qui les font fonctionner.
La compétition entre puissances pourrait progressivement porter autant sur les architectures logicielles, les systèmes robotiques, les équipements de précision et les normes industrielles que sur les volumes de production eux-mêmes.
Dans cette perspective, les robots ne sont pas simplement des instruments destinés à remplacer certaines tâches humaines. Ils deviennent des éléments constitutifs de la capacité productive des États.
Le véritable enjeu : reconstruire des systèmes industriels
L'idée selon laquelle la robotique permettrait aux pays occidentaux de retrouver leurs industries contient une part de vérité économique. L'automatisation réduit certains désavantages liés aux coûts salariaux et rend possibles des productions qui auraient été difficiles à maintenir dans les conditions techniques du passé.
Mais elle ne suffit pas à expliquer la compétitivité industrielle.
Une usine n'existe jamais isolément. Elle dépend de fournisseurs, d'ingénieurs, de techniciens, de réseaux énergétiques, de transporteurs, de financeurs et de marchés capables d'absorber sa production.
La puissance industrielle résulte de l'accumulation de ces éléments dans le temps.
C'est précisément ce qui rend la reconstruction d'un appareil productif difficile. Les machines peuvent être achetées. Les compétences, les relations entre fournisseurs, les habitudes de coopération et les capacités d'innovation demandent souvent des années, parfois des décennies, pour se consolider.
Les économies qui ont conservé une base industrielle dense disposent ainsi d'un avantage que la seule automatisation ne permet pas de reproduire immédiatement.
La Chine bénéficie de cette profondeur manufacturière. Le Japon et l'Allemagne disposent d'écosystèmes de machines et d'équipements de précision. La Corée du Sud a construit des capacités remarquables dans plusieurs industries avancées. Les États-Unis conservent des ressources technologiques et financières considérables.
La France et les autres économies européennes doivent déterminer comment articuler leurs propres avantages plutôt que chercher à reproduire indistinctement les modèles étrangers.
Cela implique de choisir des secteurs où les compétences existantes, les besoins stratégiques et les perspectives commerciales peuvent soutenir des investissements durables.
Cela suppose également de ne pas opposer artificiellement robotisation et emploi, innovation et production, souveraineté et échanges internationaux.
Une politique industrielle cohérente doit traiter ces dimensions comme les composantes d'un même système.
Une nouvelle carte industrielle, mais pas un retour vers le passé
La robotique pourrait modifier profondément la géographie économique mondiale au cours des prochaines décennies. Elle réduit l'importance relative de certaines différences salariales, favorise de nouvelles formes de production et offre aux économies développées des possibilités de reconstruction industrielle.
Mais elle ne garantit ni la relocalisation généralisée des usines ni le retour des emplois manufacturiers dans leurs proportions historiques.
La Chine investit massivement dans l'automatisation de son propre appareil productif. Le Japon et la Corée du Sud conservent des positions technologiques importantes. Les États-Unis cherchent à associer intelligence artificielle, capitaux et reconstruction manufacturière. L'Europe dispose d'une tradition industrielle considérable, mais doit surmonter ses contraintes d'investissement, d'énergie et d'intégration.
Les pays émergents devront, quant à eux, adapter leurs stratégies à un monde où le faible coût du travail ne constitue plus toujours un avantage suffisant.
La compétition industrielle ne disparaît pas avec les robots. Elle se déplace.
Pendant longtemps, la question déterminante était de savoir où produire au coût le plus faible. Elle devient progressivement celle de savoir où réunir les conditions permettant de produire de manière fiable, flexible, compétitive et technologiquement autonome.
La distinction est essentielle. Acheter des robots ne suffit pas à reconstruire une industrie. Il faut encore posséder les entreprises capables de les intégrer, les travailleurs capables de les exploiter, les fournisseurs capables de les entretenir et les marchés capables de soutenir leur activité.
La révolution robotique ne promet donc pas un retour à l'ordre industriel ancien. Elle annonce la formation d'un nouvel équilibre, dans lequel la puissance dépendra moins de la quantité de travail mobilisable que de la capacité à organiser intelligemment le capital, l'énergie, la technologie et les compétences.
Le véritable partage industriel du monde ne se fera pas entre les pays qui disposent de robots et ceux qui n'en disposent pas. Il se fera entre les économies capables de construire autour de ces machines un système productif complet et celles qui resteront dépendantes des systèmes conçus ailleurs.
Sources principales
- International Federation of Robotics (IFR) — World Robotics 2025: Industrial Robots, septembre 2025. Installations mondiales, répartition géographique et parc opérationnel.
- International Federation of Robotics (IFR) — Robot Density Surges in Europe, Asia, and Americas, avril 2026. Comparaisons internationales de densité robotique et données révisées.
- International Federation of Robotics (IFR) — U.S. Lags China in Factory Robot Deployment by 5 to 1 Ratio, septembre 2025. Comparaison des capacités robotiques américaines et chinoises.
- Eurostat — EU Businesses: €10.9 Trillion in Value Added in 2024, septembre 2026. Structure et importance économique des entreprises européennes.
- International Federation of Robotics (IFR) — World Robotics 2025: Executive Summary. Répartition sectorielle des installations et évolution de la demande industrielle.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.