La transition énergétique devait permettre aux économies de réduire leur exposition aux marchés internationaux du pétrole et du gaz. Mais à mesure que les panneaux solaires, les batteries et les véhicules électriques deviennent indispensables à leur développement, une autre vulnérabilité apparaît : celle d’une dépendance envers les pays et les entreprises qui maîtrisent leur fabrication.
Le 27 octobre 2026, l’Agence internationale de l’énergie (AIE) a attiré l’attention sur cette contradiction, particulièrement sensible en Asie du Sud-Est. Dans une région où la demande d’électricité progresse rapidement, la concentration géographique des capacités industrielles nécessaires à l’électrification devient une question de sécurité économique autant qu’énergétique.
Cette mise en garde intervient au lendemain de la publication d’un rapport consacré aux chaînes d’approvisionnement des technologies énergétiques en Asie du Sud-Est. L’étude montre que la région dispose désormais d’importantes capacités manufacturières, mais que leur développement repose encore largement sur des investissements, des technologies et des composants provenant de l’étranger.
Le problème ne réside donc pas seulement dans la disponibilité des équipements. Il concerne également la capacité des économies qui les utilisent à garantir leur approvisionnement, à maîtriser les technologies nécessaires à leur fabrication et à conserver une part durable de la valeur industrielle qu'elles contribuent à produire.
Une région confrontée à deux formes de dépendance énergétique
L’Asie du Sud-Est occupe une place croissante dans l’économie mondiale. Son industrialisation, l’urbanisation de sa population, l’expansion des infrastructures numériques et l’amélioration des niveaux de vie entraînent une augmentation continue de ses besoins énergétiques.
Selon l’AIE, la demande énergétique régionale a progressé de près de 140 % au cours des vingt-cinq dernières années. Dans le cadre des politiques actuellement annoncées, la région pourrait représenter environ un cinquième de la croissance mondiale de la demande énergétique au cours de la prochaine décennie.
Cette dynamique s’accompagne d’une transformation de la consommation. L’électrification industrielle, la climatisation, les centres de données et les véhicules électriques accroissent les besoins en électricité, alors même que plusieurs pays demeurent fortement tributaires des combustibles importés.
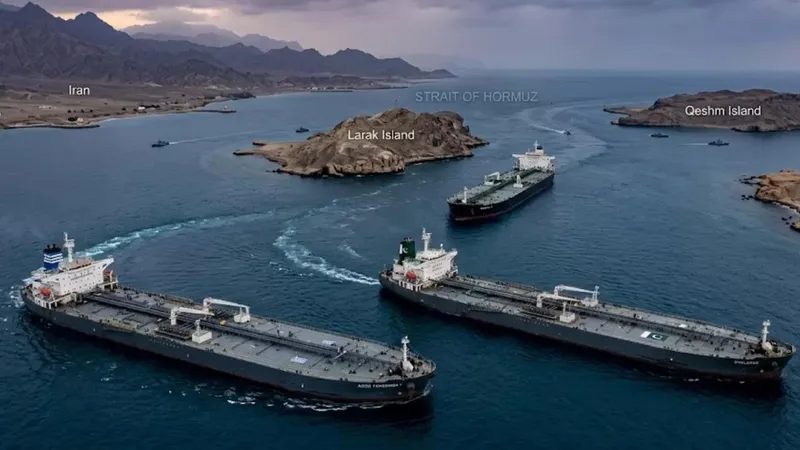
La crise énergétique provoquée par le conflit au Moyen-Orient a rappelé les conséquences de cette exposition. Avant les perturbations, environ 60 % des importations régionales de pétrole brut provenaient du Moyen-Orient, selon les estimations de l’AIE.
Les tensions sur les approvisionnements ont renforcé l’intérêt économique des énergies renouvelables, de l’efficacité énergétique et de l’électrification. Produire davantage d’électricité à partir de ressources nationales peut limiter les importations de combustibles et réduire l’exposition aux fluctuations des marchés internationaux.
Mais cette évolution modifie la nature de la dépendance plutôt qu’elle ne la supprime automatiquement.
Une centrale solaire peut produire de l’électricité pendant plusieurs décennies sans importer de pétrole ou de gaz. Sa construction nécessite néanmoins des cellules photovoltaïques, des équipements électriques, des matériaux transformés et des composants industriels. Le stockage de l’électricité ajoute d’autres besoins, notamment en batteries et en matériaux spécialisés.
La sécurité énergétique ne dépend plus uniquement de la capacité à acheter et transporter des combustibles. Elle dépend également de l’accès aux technologies permettant de produire, stocker, distribuer et utiliser l’électricité.
C’est précisément sur ce terrain que la concentration industrielle mondiale devient déterminante.
La Chine au centre des nouvelles chaînes de valeur énergétiques
La Chine occupe une position dominante dans la fabrication de nombreuses technologies nécessaires à la transition énergétique.
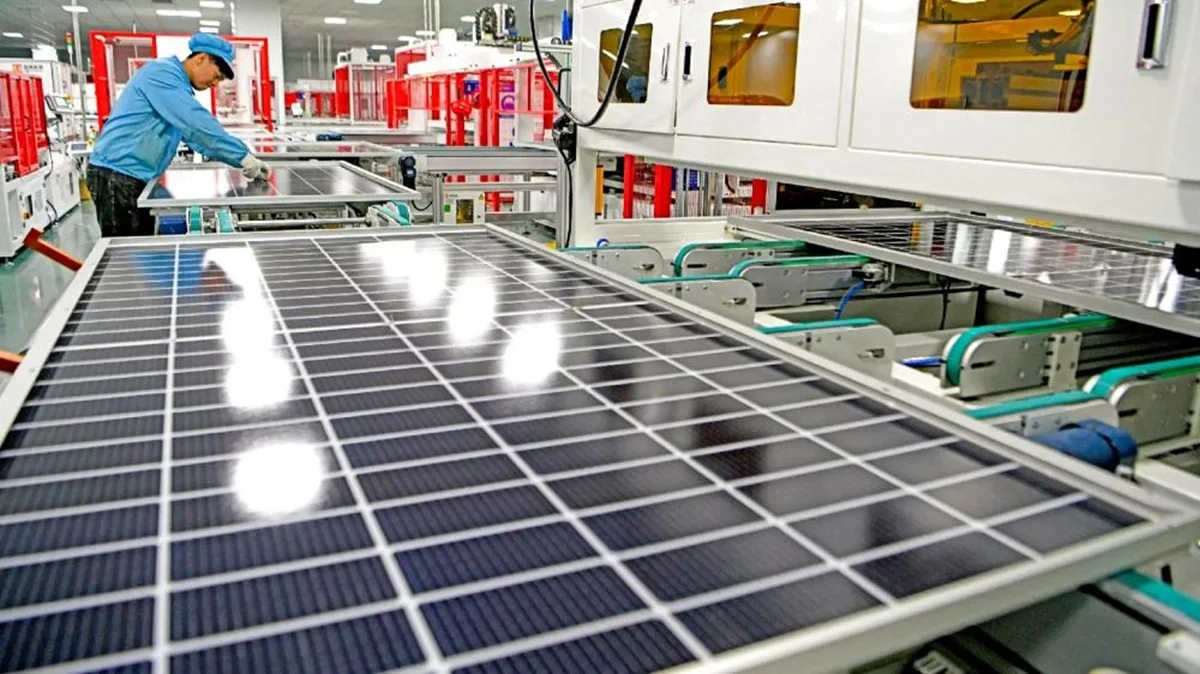
D’après les analyses publiées par l’AIE dans Energy Technology Perspectives 2026, elle concentre environ 85 % des capacités de production de la chaîne photovoltaïque et 80 % de celles des batteries lithium-ion. Cette concentration atteint approximativement 95 % pour les plaquettes photovoltaïques et 97 % pour les matériaux actifs d’anode.
Ces proportions ne signifient pas que toutes les installations ou toutes les entreprises appartiennent à un acteur unique. Elles montrent cependant que certaines étapes industrielles essentielles sont réalisées dans un nombre particulièrement limité de territoires.
Une chaîne de production peut ainsi être géographiquement diversifiée en apparence tout en restant dépendante d’un fournisseur dominant pour un composant indispensable.
Cette distinction est fondamentale.
Installer une usine d’assemblage de batteries en dehors de Chine ne garantit pas une autonomie industrielle si les matériaux actifs, les équipements de fabrication ou certaines technologies de production restent concentrés dans les mêmes centres industriels.
De la même manière, développer une industrie photovoltaïque nationale ne suffit pas à sécuriser l’ensemble de la production si les cellules, les plaquettes ou les matériaux nécessaires doivent être importés.
L’AIE souligne que chaque grande chaîne technologique étudiée comporte au moins une étape pour laquelle les capacités situées hors de Chine ne pourraient satisfaire qu’une fraction limitée de la demande extérieure à ce pays.
Cette organisation reflète plusieurs décennies d’investissements, d’économies d’échelle, de spécialisation industrielle et de développement des infrastructures.
Elle a contribué à réduire considérablement le coût de nombreuses technologies propres, facilitant leur diffusion internationale.
Mais les avantages économiques de cette concentration s’accompagnent d’une vulnérabilité systémique : lorsqu’une étape essentielle dépend d’un nombre restreint de fournisseurs, une perturbation locale peut produire des effets industriels à l’échelle mondiale.
Les restrictions commerciales, les sanctions, les catastrophes naturelles, les difficultés financières d’un producteur ou les interruptions logistiques peuvent affecter des entreprises situées très loin du point de rupture.
La question n’est donc pas de savoir si les technologies chinoises constituent en elles-mêmes un risque. Elle est de déterminer dans quelle mesure une dépendance excessive envers une seule base industrielle peut limiter la résilience des autres économies.
L’Asie du Sud-Est, puissance manufacturière sans autonomie complète
Cette problématique est particulièrement importante pour l’Asie du Sud-Est, car la région n’est pas seulement consommatrice de technologies propres.
Elle est également devenue un centre majeur de leur fabrication.
Le Vietnam, la Thaïlande, la Malaisie et l’Indonésie participent, à des degrés différents, aux chaînes industrielles du photovoltaïque, des batteries, des véhicules électriques et des équipements énergétiques.
L’Asie du Sud-Est possède notamment la deuxième capacité de fabrication photovoltaïque au monde.
Cette implantation industrielle résulte de plusieurs facteurs : des coûts de production compétitifs, une expérience manufacturière importante, des politiques nationales favorables à l’investissement et la volonté de groupes internationaux de diversifier leurs sites de production.
Les entreprises chinoises ont joué un rôle considérable dans cette évolution.
Selon l’AIE, leurs investissements industriels annoncés à l’échelle des projets dans les technologies énergétiques propres de la région ont atteint environ 10 milliards de dollars en 2025, après un sommet de 31 milliards en 2023.
L’Indonésie a été le principal bénéficiaire cumulé de ces investissements sur la période 2015-2025.
Ces capitaux ont permis d’accélérer la construction d’usines, de développer des capacités de production et d’intégrer plusieurs économies régionales dans des réseaux industriels internationaux.
Mais ils posent également la question du contrôle économique de ces capacités.
Une usine implantée dans un pays contribue à son activité, à ses exportations et à l’emploi local. Cela ne signifie pas nécessairement que les décisions stratégiques concernant sa technologie, ses fournisseurs, ses débouchés ou ses investissements futurs soient prises sur place.
La localisation physique de la production et la maîtrise économique de la chaîne de valeur constituent deux réalités distinctes.
Cette différence devient essentielle lorsque les gouvernements cherchent à transformer les investissements étrangers en compétences industrielles durables.
Sans développement de fournisseurs locaux, de capacités d’ingénierie, de recherche et de propriété technologique, une économie peut accueillir une industrie importante tout en conservant une autonomie limitée sur son évolution.
Du photovoltaïque aux batteries : un déplacement du centre de gravité industriel
L’évolution récente du photovoltaïque illustre les fragilités d’une industrialisation étroitement liée aux marchés internationaux.
Après plusieurs années de croissance rapide, les capacités régionales de fabrication de modules solaires ont commencé à reculer.
Elles sont passées d’environ 106 gigawatts en 2023 à 82 gigawatts en 2025. L’AIE envisage une diminution supplémentaire, jusqu’à environ 72 gigawatts en 2030.
Cette contraction intervient dans un contexte de surcapacités mondiales et de transformations des politiques commerciales, particulièrement aux États-Unis.
L’industrie photovoltaïque régionale s’est largement développée autour de l’exportation. Cette orientation lui a permis de bénéficier de la demande internationale, mais l’a également exposée aux modifications des droits de douane, des règles d’origine et des mesures de protection commerciale.
La présence d’importantes capacités industrielles ne garantit donc pas leur utilisation durable.
À mesure que les conditions commerciales évoluent, les investissements peuvent être réorientés, les capacités réduites et les projets suspendus.
Parallèlement, de nouveaux segments connaissent une expansion.
La fabrication de véhicules électriques et de batteries devient progressivement l’un des principaux moteurs de l’investissement industriel régional.
Selon les projets recensés par l’AIE, les capacités de production automobile électrique pourraient passer d’environ un million de véhicules en 2025 à 1,8 million en 2030.
La capacité de fabrication de cellules de batteries, estimée à environ 40 gigawattheures en 2025, pourrait dépasser 100 gigawattheures à l’horizon 2030.
Ces perspectives restent conditionnées à la réalisation des investissements annoncés.
Elles montrent néanmoins un déplacement des priorités industrielles, du photovoltaïque vers les technologies liées au stockage de l’électricité et à la mobilité électrique.
Ce mouvement ouvre des possibilités de diversification économique, mais il reproduit en partie les mêmes interrogations sur la dépendance technologique.
Les entreprises ayant leur siège en Chine représentent environ la moitié des capacités régionales actuelles de fabrication de véhicules électriques et plus de 70 % des capacités supplémentaires annoncées pour 2030.
Dans les batteries, leur part pourrait également augmenter si l’ensemble des projets prévus se concrétise.
L’Asie du Sud-Est développe donc ses capacités industrielles dans des secteurs d’avenir, tout en restant étroitement liée aux stratégies d’investissement de groupes étrangers.
Les ressources minières ne garantissent pas la maîtrise industrielle
La question prend une dimension supplémentaire lorsque l’on examine les ressources naturelles de la région.
L’Indonésie possède une position majeure dans la production mondiale de nickel, métal important pour certaines catégories de batteries.
Selon les données reprises par l’AIE, elle représentait environ 63 % de la production minière mondiale de nickel en 2024 et plus de 40 % de la production raffinée.
Les Philippines disposent également de ressources importantes, tandis que la Malaisie et le Myanmar occupent des positions spécifiques dans plusieurs chaînes d’approvisionnement en minerais et matériaux critiques.
Cette richesse constitue un avantage stratégique considérable.
Elle ne garantit pourtant ni l’autonomie technologique ni la captation de l’ensemble de la valeur ajoutée.
L’extraction, le raffinage, la fabrication de matériaux actifs, la production de cellules et l’assemblage de batteries correspondent à des activités industrielles distinctes, exigeant chacune des investissements, des compétences et des technologies particulières.
Un pays peut dominer l’extraction d’un minerai tout en dépendant de partenaires étrangers pour sa transformation ou son utilisation dans des produits manufacturés.
En Indonésie, l’AIE estime qu’environ 75 % des capacités de raffinage du nickel sont liées à des investissements d’entreprises chinoises. Une part très importante du nickel transformé est ensuite exportée vers la Chine.
Cette configuration a favorisé une industrialisation rapide, mais elle concentre aussi les relations financières, technologiques et commerciales autour d’un nombre limité de partenaires.
La maîtrise d’une ressource naturelle ne se confond donc pas avec la maîtrise de la filière industrielle qui l’exploite.
Cette distinction dépasse largement le secteur énergétique.
Elle concerne toutes les économies qui cherchent à transformer leurs ressources minières en puissance manufacturière et technologique.
Une nouvelle géographie des vulnérabilités mondiales
La concentration industrielle ne constitue pas seulement un enjeu pour les pays producteurs ou consommateurs.
Elle transforme également les mécanismes de propagation des crises économiques.
Dans les marchés traditionnels des hydrocarbures, une perturbation de l’offre peut provoquer une augmentation des prix, une réorientation des flux commerciaux et une concurrence accrue entre importateurs.
Dans les chaînes de fabrication des technologies propres, les conséquences peuvent prendre une forme différente.
Une interruption de livraison d’un composant spécialisé peut empêcher le fonctionnement d’une usine entière, même lorsque les autres matériaux et les capacités de production restent disponibles.
L’AIE estime qu’un arrêt d’un mois des exportations chinoises de composants liés aux batteries pourrait entraîner une perte de production d’environ 17 milliards de dollars dans les usines de véhicules électriques situées ailleurs dans le monde.
Pour le photovoltaïque, un mois d’interruption des exportations chinoises de composants essentiels pourrait affecter la production des fabricants de modules hors de Chine à hauteur d’environ un milliard de dollars.
Ces estimations correspondent à des scénarios de perturbation, et non à des pertes effectivement constatées.
Elles permettent néanmoins de mesurer l’importance économique de certaines dépendances.
Les vulnérabilités sont également logistiques.
Une part considérable des échanges mondiaux de technologies énergétiques propres transite par les grandes routes maritimes asiatiques, notamment le détroit de Malacca.
L’AIE estime qu’environ la moitié du commerce mondial de ces technologies emprunte ce passage.
La concentration des capacités industrielles et celle des routes de transport peuvent ainsi se renforcer mutuellement.
Une chaîne de valeur peut dépendre simultanément d’un nombre limité de fournisseurs, de quelques installations spécialisées et de passages maritimes stratégiques.
La sécurité des approvisionnements ne peut dès lors être évaluée uniquement à partir du volume total de production disponible.
Elle exige également une analyse de la localisation des capacités, des liens de propriété, des possibilités de substitution et de la résilience des infrastructures commerciales.
Entre compétitivité, souveraineté et coopération industrielle
Face à ces contraintes, les gouvernements d’Asie du Sud-Est doivent arbitrer entre plusieurs objectifs qui ne sont pas toujours compatibles.
Ils cherchent à accélérer l’électrification, à maintenir des prix accessibles, à attirer les investissements internationaux et à développer leurs propres industries.
Importer des équipements à faible coût peut permettre de déployer rapidement les technologies nécessaires à la transition énergétique.
Mais privilégier systématiquement les importations peut limiter l’émergence de capacités industrielles nationales.
À l’inverse, soutenir une production locale peut renforcer les compétences et les emplois, tout en exigeant des investissements importants et, dans certains segments, des coûts de fabrication supérieurs à ceux des producteurs mondiaux dominants.
L’AIE souligne néanmoins que l’écart de compétitivité entre l’Asie du Sud-Est et la Chine s’est réduit dans plusieurs technologies.
Les différences de coûts estimées sont inférieures à 1 % pour certains matériaux de batteries, de l’ordre de 4 à 6 % pour les véhicules électriques et les tours d’éoliennes, et comprises entre 10 et 30 % pour les cellules de batteries et les équipements photovoltaïques.
Ces écarts suggèrent que certains segments peuvent offrir des possibilités de développement industriel compétitif, sans pour autant garantir la rentabilité de chaque projet.
Les stratégies nationales devront donc distinguer les secteurs où une capacité locale peut être développée durablement de ceux où des partenariats internationaux resteront nécessaires.
La coopération régionale constitue une autre dimension de cette équation.
Les économies de l’Association des nations de l’Asie du Sud-Est ne disposent pas toutes des mêmes ressources, des mêmes infrastructures ni des mêmes spécialisations industrielles.
L’Indonésie peut s’appuyer sur ses ressources minières, la Thaïlande sur son industrie automobile, la Malaisie sur certaines activités électroniques et manufacturières, et le Vietnam sur ses capacités d’assemblage et de production industrielle.
Une meilleure articulation de ces spécialisations pourrait favoriser l’émergence de chaînes de valeur régionales plus intégrées.
Cela supposerait toutefois de dépasser une logique exclusivement nationale d’attraction des investissements pour développer des complémentarités industrielles, des compétences partagées et des mécanismes de coopération technologique.
Une telle évolution ne supprimerait pas la dépendance envers les marchés mondiaux. Elle pourrait néanmoins réduire certaines vulnérabilités en multipliant les fournisseurs, les débouchés et les capacités de substitution.
La transition énergétique redéfinit les conditions de la puissance économique
L’avertissement de l’AIE révèle une transformation plus profonde de l’économie mondiale.
Pendant plusieurs décennies, la sécurité énergétique a été principalement associée à l’accès aux ressources fossiles, à la protection des routes maritimes et à la stabilité des pays producteurs.
Ces dimensions restent essentielles.
Mais l’électrification ajoute une autre composante : la maîtrise des systèmes industriels qui rendent possible la production et l’utilisation de l’électricité.
La puissance énergétique dépend désormais aussi de la capacité à fabriquer des batteries, des équipements photovoltaïques, des composants électriques et des matériaux spécialisés.
Cette évolution redistribue les avantages comparatifs entre les économies.
Les pays disposant de ressources naturelles importantes peuvent bénéficier de nouvelles opportunités industrielles, mais leur position dans les chaînes de valeur dépendra de leur capacité à transformer ces ressources et à développer leurs compétences technologiques.
Les économies possédant une base manufacturière solide peuvent attirer de nouvelles activités, mais elles devront également gérer leur exposition aux décisions de groupes internationaux et aux politiques commerciales des grands marchés.
Quant aux pays qui dominent déjà les technologies et les capacités de fabrication, ils disposent d’avantages industriels considérables, tout en étant eux-mêmes exposés aux tensions commerciales et aux risques de surproduction.
Il ne s’agit donc pas d’opposer mécaniquement dépendance énergétique traditionnelle et autonomie technologique nouvelle.
L’électrification peut effectivement améliorer la sécurité énergétique en réduisant les besoins récurrents en combustibles importés. Mais elle ne garantit pas, à elle seule, la souveraineté industrielle.
Pour l’Asie du Sud-Est, l’enjeu dépasse désormais la vitesse de déploiement des technologies propres.
Il consiste à déterminer quelle place la région occupera dans leur conception, leur fabrication, leur financement et leur commercialisation.
La multiplication des usines constitue une étape importante. La diversification des fournisseurs, la formation de compétences locales et la maîtrise progressive des technologies détermineront davantage la profondeur de cette transformation.
La transition énergétique ne supprime pas les rapports de dépendance qui structurent l’économie mondiale. Elle en modifie les ressources, les infrastructures et les centres de décision.
Et dans cette nouvelle géographie industrielle, posséder les ressources nécessaires à la transition, accueillir les usines qui les transforment et maîtriser les technologies qui leur donnent de la valeur resteront trois formes de puissance profondément différentes.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.