Pendant des décennies, le marché pétrolier mondial s’est organisé autour d’une équation relativement simple : la production, la consommation et les stocks déterminaient l’essentiel des mouvements de prix. Cette lecture devient insuffisante. La disponibilité des pétroliers, les coûts d’assurance, les sanctions internationales et la vulnérabilité des grandes routes maritimes interviennent désormais directement dans la formation des prix du brut. Derrière cette évolution se dessine une transformation plus profonde : le pétrole ne vaut plus seulement par sa rareté, mais aussi par la capacité à le transporter.
Le prix du pétrole ne se décide plus uniquement sur les marchés pétroliers
Le commerce mondial du pétrole repose sur une infrastructure maritime dont l’importance économique a longtemps été sous-estimée.
Chaque jour, des dizaines de millions de barils de brut et de produits pétroliers circulent entre les zones de production, les terminaux d’exportation, les raffineries et les principaux centres de consommation.
Cette circulation constitue l’un des fondements de la mondialisation énergétique.
Les producteurs du Moyen-Orient alimentent les raffineries asiatiques. Les exportateurs africains approvisionnent l’Europe et l’Asie. Les États-Unis expédient une partie de leur production vers les marchés internationaux, tandis que les raffineurs européens importent des qualités de brut adaptées à leurs installations.
Ce système repose sur une condition essentielle : la possibilité de transporter les hydrocarbures à un coût suffisamment faible pour préserver les arbitrages commerciaux entre régions.
Lorsque cette condition se dégrade, les mécanismes traditionnels de formation des prix sont perturbés.
Un baril peut être disponible sur le marché international sans être économiquement intéressant pour une raffinerie située à plusieurs milliers de kilomètres.
À l’inverse, un pétrole plus cher à l’extraction peut devenir compétitif parce qu’il se trouve à proximité du consommateur final.
Le coût du transport maritime cesse alors d’être une variable secondaire. Il devient un élément déterminant de la valeur économique du pétrole.
Les tensions observées en octobre 2026 illustrent cette évolution.
Sur certaines routes reliant les États-Unis à l’Asie, les coûts d’acheminement ont atteint des niveaux exceptionnels. Selon des informations rapportées par Reuters, le transport maritime pouvait représenter environ 40 dollars par baril sur certains voyages particulièrement coûteux.
Ce chiffre ne constitue pas une moyenne mondiale. Il correspond à des conditions spécifiques d’affrètement et de transport.
Il révèle néanmoins l’ampleur du déséquilibre possible entre le prix du pétrole à son point de départ et son coût réel à destination.
Pour les raffineries, les négociants et les États importateurs, cette différence modifie profondément les décisions d’approvisionnement.
I. Le transport maritime, infrastructure invisible du marché pétrolier
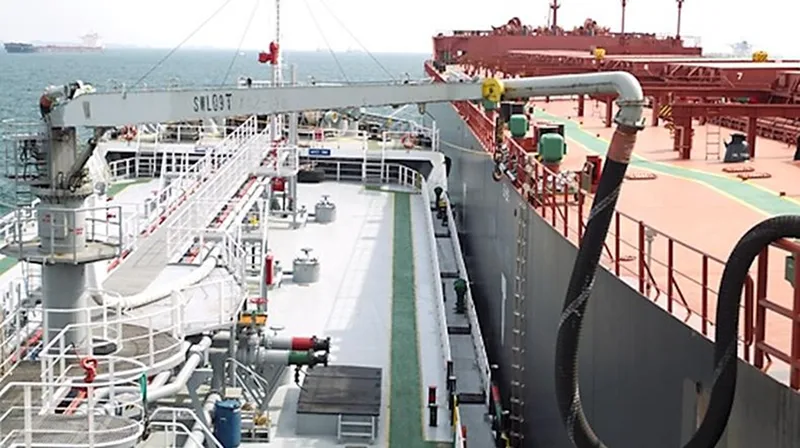
Le pétrole est une matière première mondiale parce qu’il peut être transporté en quantités considérables sur de longues distances.
Cette mobilité repose principalement sur plusieurs catégories de navires.
Les VLCC, ou Very Large Crude Carriers, constituent l’une des principales composantes du transport intercontinental. Ces superpétroliers peuvent généralement transporter environ deux millions de barils.
Les Suezmax disposent d’une capacité inférieure, souvent proche d’un million de barils, tandis que les Aframax transportent des volumes plus modestes et desservent notamment certaines routes régionales.
La taille des navires détermine leur économie opérationnelle.
Un VLCC permet de répartir les coûts fixes d’un voyage sur une quantité considérable de pétrole. Il offre donc des économies d’échelle importantes lorsque les infrastructures portuaires et les volumes commerciaux permettent son utilisation.
Mais cette efficacité dépend de plusieurs paramètres : la disponibilité du navire, la durée du trajet, le prix du carburant maritime, les frais portuaires, les assurances et les risques associés à la route empruntée.
Lorsque les tarifs d’affrètement augmentent, ces avantages peuvent se réduire rapidement.
Prenons un exemple simplifié.
Un pétrolier transportant deux millions de barils représente une capacité commerciale considérable. Si son voyage mobilise le navire pendant plusieurs semaines supplémentaires, l’armateur doit intégrer cette immobilisation dans ses conditions tarifaires.
Une hausse de plusieurs centaines de milliers de dollars du coût quotidien d’affrètement peut alors se traduire par des millions de dollars supplémentaires sur l’ensemble du voyage.
Rapportée à la cargaison, cette dépense devient un coût additionnel par baril.
Le transport maritime possède ainsi une caractéristique particulière : ses coûts peuvent augmenter fortement sans que la quantité de pétrole disponible dans le monde diminue.
La rareté ne concerne plus nécessairement le pétrole lui-même. Elle peut concerner les moyens permettant de le déplacer.
Cette distinction est fondamentale pour comprendre les nouvelles tensions énergétiques.
II. Quand les routes s’allongent, la capacité mondiale se contracte
Le marché du transport pétrolier ne dépend pas uniquement du nombre de navires existants.
Il dépend également de la quantité de transport que ces navires peuvent assurer pendant une période donnée.
Cette capacité se mesure notamment à travers les tonnes-milles : le volume transporté multiplié par la distance parcourue.
Lorsque les routes commerciales s’allongent, les besoins en tonnes-milles augmentent, même si les volumes de pétrole transportés restent identiques.
Cette évolution produit un effet mécanique.
Un pétrolier qui effectuait auparavant plusieurs rotations sur une période donnée peut désormais en effectuer moins.
Il demeure physiquement présent dans la flotte mondiale, mais sa disponibilité commerciale diminue.
Le phénomène peut être amplifié par les délais d’attente dans les ports, les inspections supplémentaires, les restrictions de navigation et les détournements imposés par les risques sécuritaires.
Les perturbations touchant les grandes voies maritimes illustrent particulièrement ce mécanisme.
Le canal de Suez et la mer Rouge constituent un axe majeur entre l’Asie, le Moyen-Orient et l’Europe.
Lorsque cette route devient trop risquée, certains navires privilégient le passage par le cap de Bonne-Espérance.
Le trajet s’allonge alors considérablement.
Cette modification augmente la consommation de carburant, les dépenses d’exploitation et la durée d’immobilisation des navires.
Elle réduit simultanément le nombre de rotations réalisables par la flotte.
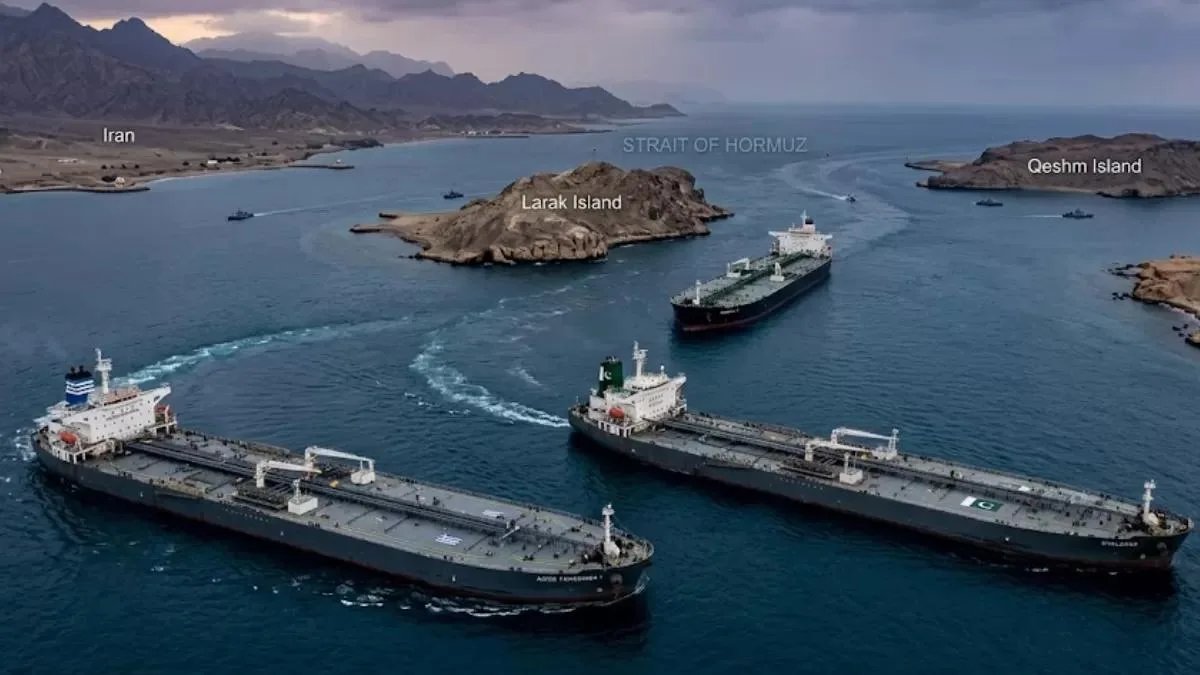
Le même raisonnement s’applique aux tensions affectant le golfe Persique et le détroit d’Ormuz.
Ce passage stratégique concentre une part majeure des flux pétroliers internationaux.
Toute restriction significative de son fonctionnement peut affecter les exportations, les délais de livraison, les assurances et les conditions d’affrètement.
Il faut toutefois distinguer plusieurs situations.
Une fermeture effective d’un détroit peut empêcher physiquement certains volumes de parvenir au marché.
Une augmentation du risque maritime peut, quant à elle, renchérir le transport sans interrompre complètement les flux.
Dans le premier cas, le marché subit une contrainte d’approvisionnement.
Dans le second, il subit principalement une augmentation du coût et de l’incertitude logistiques.
Les deux phénomènes peuvent se produire simultanément, mais leurs conséquences économiques ne sont pas identiques.
III. Les assurances deviennent un instrument de formation des prix
La sécurité maritime constitue désormais une composante essentielle de l’économie pétrolière.
Les armateurs ne déterminent pas leurs tarifs uniquement en fonction de leurs dépenses opérationnelles.
Ils doivent également tenir compte des risques de guerre, des attaques contre les navires, des restrictions imposées par les assureurs et des conséquences potentielles d’une immobilisation prolongée.
Dans certaines zones, les assureurs peuvent appliquer des primes supplémentaires liées aux risques de guerre.
Ces primes dépendent notamment de la valeur assurée du navire, de la zone traversée et de l’évaluation du risque.
Leur évolution peut être rapide.
Une dégradation sécuritaire entraîne parfois une réévaluation des conditions d’assurance avant même qu’une perturbation physique majeure des livraisons ne se produise.
Le risque anticipé devient alors une dépense réelle.
Ce mécanisme transforme la géopolitique en coût commercial.
Un pétrolier peut techniquement traverser une zone maritime tout en devenant économiquement moins intéressant à exploiter.
Les négociants doivent alors choisir entre accepter des coûts supplémentaires, modifier les itinéraires ou rechercher d’autres fournisseurs.
Cette évolution touche également les banques qui financent les cargaisons, les sociétés de classification, les assureurs et les opérateurs portuaires.
Le transport pétrolier constitue en effet une chaîne contractuelle et financière complexe.
La disponibilité d’un navire ne suffit pas à garantir la réalisation d’une transaction.
Encore faut-il que son assurance, son financement, ses certifications et ses conditions d’exploitation soient acceptés par les différents intervenants.
La sécurité d’approvisionnement dépend donc autant de l’architecture financière et juridique du commerce maritime que de la capacité physique des pétroliers.
Cette réalité prend une importance particulière dans un environnement marqué par les sanctions internationales.
IV. Les sanctions fragmentent progressivement la flotte pétrolière mondiale
Les sanctions visant certains producteurs et opérateurs pétroliers ont contribué à modifier la structure du transport maritime international.
Les restrictions imposées au commerce du pétrole russe, notamment depuis 2022, ont favorisé le développement de circuits de transport distincts.
Une partie des échanges s’effectue désormais à travers des navires, des sociétés commerciales et des structures d’assurance dont les conditions d’exploitation diffèrent de celles des circuits traditionnellement dominants.
Le développement de ce que l’on appelle communément la « flotte fantôme » ou shadow fleet illustre cette fragmentation.
Cette expression désigne un ensemble hétérogène de navires, souvent anciens, utilisés dans des échanges soumis à des sanctions ou à des restrictions commerciales.
Tous ne présentent pas les mêmes caractéristiques juridiques ou opérationnelles.
Certains utilisent des structures de propriété complexes, changent fréquemment de pavillon ou recourent à des dispositifs d’assurance moins transparents.
Le phénomène soulève des questions de sécurité maritime, de responsabilité environnementale et de contrôle réglementaire.
Mais il possède également une dimension économique majeure.
Lorsqu’une partie de la flotte mondiale devient difficilement accessible à certains négociants ou à certaines destinations, la capacité théorique de transport ne correspond plus à la capacité réellement disponible pour chaque marché.
Deux navires de caractéristiques comparables ne sont plus nécessairement interchangeables.
Leur admissibilité commerciale dépend de leur historique, de leur propriétaire, de leurs assureurs et des sanctions applicables.
Cette segmentation réduit la fluidité du marché.
Elle peut créer des écarts importants entre les tarifs pratiqués dans différents circuits commerciaux.
Elle peut également accélérer le vieillissement de certaines flottes lorsque les navires les plus anciens continuent d’opérer dans des segments où les contraintes réglementaires et financières sont différentes.
Le commerce pétrolier mondial se trouve ainsi confronté à une contradiction.
D’un côté, les hydrocarbures restent des matières premières largement internationalisées.
De l’autre, les infrastructures permettant leur circulation deviennent progressivement segmentées selon des critères géopolitiques.
La mondialisation pétrolière ne disparaît pas. Elle devient moins homogène, plus coûteuse et davantage conditionnée par les rapports de puissance.
V. Le prix du brut se décompose en plusieurs réalités économiques
Pour comprendre les conséquences de cette transformation, il faut distinguer le prix de référence du pétrole et le coût effectivement supporté par l’acheteur.
Les marchés internationaux utilisent notamment le Brent, le West Texas Intermediate et le Dubai/Oman comme références.
Ces indicateurs permettent de comparer les conditions générales du marché.
Mais ils ne représentent pas nécessairement le coût final d’approvisionnement d’une raffinerie.
Celui-ci dépend de la qualité du brut, de son lieu de chargement, des conditions contractuelles et du transport.
Dans une transaction FOB, ou Free on Board, l’acheteur assume généralement l’organisation et les coûts du transport maritime à partir du port de chargement, conformément aux modalités contractuelles.
Dans une transaction CIF, ou Cost, Insurance and Freight, le vendeur prend en charge les coûts de transport et d’assurance jusqu’au port de destination convenu, même si le transfert des risques obéit à des règles spécifiques.
Ces distinctions deviennent particulièrement importantes lorsque les tarifs maritimes sont instables.
Une raffinerie peut acheter un brut affichant une décote attractive par rapport au Brent, mais perdre cet avantage lorsque les coûts d’acheminement sont intégrés.
À l’inverse, un pétrole plus cher au départ peut devenir économiquement préférable s’il bénéficie d’une route courte et d’un transport moins risqué.
On peut résumer cette logique par une relation simplifiée :
Coût du brut rendu à destination = prix d’achat du brut + transport + assurance + frais logistiques applicables.
Cette équation ne constitue pas une formule universelle de cotation.
Elle permet néanmoins de comprendre les arbitrages économiques réalisés par les raffineries.
Prenons deux approvisionnements hypothétiques.
Le premier brut coûte 65 dollars par baril au chargement et nécessite 15 dollars de transport et de frais associés.
Son coût rendu atteint 80 dollars.
Le second coûte 72 dollars au chargement, mais seulement 4 dollars pour son acheminement.
Son coût rendu atteint 76 dollars.
Le pétrole initialement le plus cher devient donc le moins coûteux pour l’acheteur.
Cet exemple illustre une évolution fondamentale.
La compétitivité pétrolière ne dépend plus uniquement du coût d’extraction et du prix de vente. Elle dépend de plus en plus du coût total de livraison.
Lorsque les écarts de fret atteignent plusieurs dizaines de dollars, ils peuvent bouleverser les relations commerciales entre producteurs et raffineurs.
VI. Une nouvelle géographie des avantages pétroliers
L’augmentation des coûts maritimes redistribue les avantages compétitifs entre régions productrices.
Les pays disposant d’une proximité géographique avec leurs principaux marchés bénéficient potentiellement d’un avantage accru.
Les producteurs capables d’utiliser des oléoducs, des terminaux situés hors des zones de risque ou des routes maritimes courtes peuvent également améliorer leur position relative.
Cette transformation ne produit toutefois pas des gagnants et des perdants permanents.
Elle dépend des qualités de brut recherchées, des configurations des raffineries, des infrastructures disponibles et des conditions contractuelles.
Les États-Unis : puissance productive, mais exposition aux longues distances
Les États-Unis disposent d’une production pétrolière considérable et d’importantes capacités d’exportation.
Le développement du pétrole de schiste a profondément modifié leur position dans le commerce mondial.
Cependant, les exportations américaines vers l’Asie nécessitent de longues traversées.
Lorsque les tarifs des superpétroliers augmentent fortement, la compétitivité de certains bruts américains sur les marchés asiatiques peut se détériorer.
Les exportateurs doivent alors accepter des ajustements de prix, rechercher d’autres débouchés ou négocier des conditions logistiques différentes.
L’abondance de la production ne garantit donc pas une compétitivité uniforme sur toutes les destinations.
Le Moyen-Orient : proximité asiatique et vulnérabilité stratégique
Les producteurs du golfe Persique disposent d’un avantage géographique important pour approvisionner l’Asie.
Leurs distances de transport sont généralement inférieures à celles des exportateurs américains vers les mêmes destinations.
Mais cet avantage s’accompagne d’une vulnérabilité majeure : la concentration des flux autour du détroit d’Ormuz.
Une augmentation des risques dans cette zone peut réduire ou annuler une partie des bénéfices liés à la proximité.
Les producteurs disposant de capacités d’exportation alternatives peuvent alors bénéficier d’une flexibilité supplémentaire.
L’Arabie saoudite, notamment, possède des infrastructures permettant d’acheminer une partie de son pétrole vers la mer Rouge.
Ces solutions présentent néanmoins des limites de capacité, de destination et de sécurité.
Elles ne peuvent être assimilées à une substitution intégrale et immédiate aux flux habituels du golfe Persique.
L’Afrique : opportunités commerciales et contraintes structurelles
L’Afrique occupe une position particulière dans cette recomposition.
Les producteurs d’Afrique de l’Ouest disposent d’une proximité relative avec les marchés européens.
Certains bruts africains présentent également des caractéristiques recherchées par les raffineries internationales.
Lorsque les transports intercontinentaux deviennent plus coûteux, cette proximité peut renforcer l’intérêt commercial des approvisionnements africains vers l’Europe.
En revanche, les exportations vers l’Asie restent exposées à l’augmentation des distances et des coûts d’affrètement.
Les conséquences varient fortement entre le Nigeria, l’Angola, la Libye, l’Algérie et les autres producteurs.
Les qualités de brut, les destinations commerciales et les infrastructures diffèrent considérablement.
L’Afrique ne constitue donc pas un bloc pétrolier homogène.
Pour certains exportateurs, la recomposition des routes peut créer des opportunités.
Pour d’autres, elle peut accentuer la pression sur les prix de vente.
Cette évolution rappelle une réalité souvent négligée : posséder des ressources naturelles ne suffit pas à garantir leur valorisation optimale.
L’accès aux infrastructures, aux marchés et aux capacités logistiques demeure déterminant.
VII. Les raffineries deviennent les premières arbitres de la nouvelle géographie pétrolière
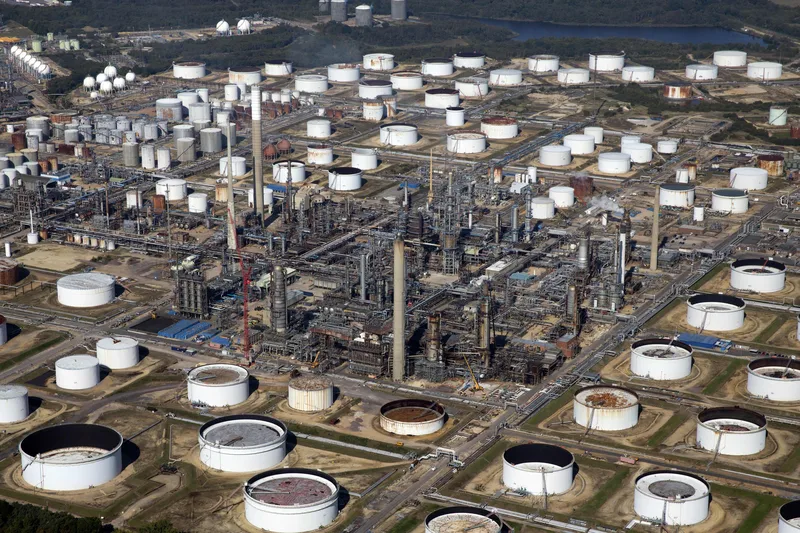
Les raffineries constituent le point de rencontre entre les marchés du brut et les contraintes logistiques.
Leurs décisions d’approvisionnement reposent sur une combinaison de facteurs techniques et économiques.
Une raffinerie ne peut pas nécessairement remplacer un pétrole par un autre sans conséquences.
Les bruts diffèrent par leur densité, leur teneur en soufre, leur composition et les rendements qu’ils permettent d’obtenir.
Les installations sont conçues pour traiter certaines catégories de matières premières avec des niveaux variables de flexibilité.
Un brut moins cher peut ainsi devenir moins intéressant si son traitement entraîne des coûts supplémentaires ou réduit la production de carburants recherchés.
Les arbitrages doivent donc intégrer trois dimensions :
- Le prix du pétrole rendu à la raffinerie.
- La compatibilité technique du brut avec les installations.
- La valeur commerciale des produits raffinés obtenus.
Lorsque le transport maritime devient très coûteux, les raffineries cherchent généralement à réduire leur exposition aux routes les plus pénalisantes.
Elles peuvent privilégier des fournisseurs régionaux, modifier leurs contrats, ajuster leurs stocks ou accepter certaines substitutions de qualité.
Ces décisions produisent des effets en chaîne.
Une raffinerie asiatique qui réduit ses achats de pétrole américain libère potentiellement des volumes pour d’autres marchés.
Un producteur qui perd un débouché doit rechercher de nouveaux acheteurs.
Les différentiels de prix évoluent alors pour rétablir l’équilibre commercial.
Le marché mondial continue donc de fonctionner, mais au prix d’ajustements plus complexes.
Le résultat peut être une régionalisation partielle des échanges.
Les marchés ne deviennent pas indépendants les uns des autres, mais les coûts nécessaires pour arbitrer leurs différences augmentent.
VIII. Le transport maritime peut modifier les prix sans provoquer de pénurie mondiale
L’une des conséquences les plus importantes de cette évolution concerne l’interprétation des prix pétroliers.
Une hausse du Brent est souvent associée à une réduction de l’offre, à une augmentation de la demande ou à une montée des risques géopolitiques.
Mais les perturbations maritimes peuvent produire des effets plus complexes.
Un marché peut disposer de volumes mondiaux suffisants tout en enregistrant des tensions sur certaines qualités de brut ou certaines destinations.
Dans cette situation, les prix locaux et les primes physiques peuvent augmenter alors que les références internationales évoluent plus modérément.
Les coûts de transport peuvent également provoquer des décotes à l’origine.
Un producteur éloigné de ses clients doit parfois réduire son prix de vente pour préserver la compétitivité du pétrole livré.
Il peut donc exister simultanément une pression à la baisse sur certains prix au chargement et une pression à la hausse sur les prix rendus à destination.
Cette divergence est essentielle.
Elle signifie que la hausse des coûts maritimes ne se traduit pas automatiquement par une augmentation équivalente du Brent.
Une partie du choc peut être absorbée par les producteurs, les négociants, les transporteurs ou les raffineurs.
La répartition dépend des contrats, des conditions de marché et du pouvoir de négociation des différents acteurs.
Le transport maritime influence donc directement les prix physiques et les marges commerciales, sans nécessairement provoquer une hausse uniforme de toutes les références pétrolières.
La question n’est plus seulement de savoir combien de pétrole existe sur le marché, mais à quel prix chaque région peut effectivement y accéder.
IX. Les conséquences pour les économies importatrices
Pour les pays dépendants des importations pétrolières, cette transformation introduit une nouvelle source de vulnérabilité.
Les économies importatrices surveillent traditionnellement les cours internationaux du brut, les taux de change et les marges de raffinage.
Elles doivent désormais accorder une attention accrue aux conditions de transport maritime.
Une hausse des coûts d’acheminement peut affecter les factures énergétiques même lorsque les cours internationaux du pétrole restent relativement stables.
Cette pression peut ensuite se transmettre aux prix des carburants, aux coûts industriels et aux dépenses de transport.
L’ampleur de cette transmission dépend toutefois de nombreux facteurs : structure des importations, fiscalité, subventions éventuelles, contrats d’approvisionnement, stocks et évolution des marges.
Les économies asiatiques sont particulièrement concernées en raison de leur dépendance aux importations maritimes d’hydrocarbures.
Mais les pays européens et africains importateurs peuvent également subir les effets indirects de la réorganisation des flux.
Pour un pays comme le Maroc, largement dépendant des importations d’hydrocarbures, le sujet dépasse la seule évolution du Brent.
Le coût des produits pétroliers importés dépend aussi des marchés de raffinage, du transport, des conditions commerciales et du taux de change.
Le pays peut donc être exposé à des tensions logistiques internationales même en l’absence de choc majeur sur le prix mondial du brut.
Cette réalité renforce l’intérêt des politiques de diversification énergétique, d’amélioration des infrastructures portuaires et de sécurisation des chaînes d’approvisionnement.
Elle souligne également les limites d’une stratégie de sécurité énergétique fondée uniquement sur l’observation des prix internationaux.
X. Les armateurs deviennent des acteurs stratégiques du marché énergétique
La montée des tensions logistiques renforce le rôle économique des entreprises de transport maritime.
Les armateurs disposent d’un actif essentiel : la capacité à déplacer physiquement les hydrocarbures entre les marchés.
Lorsque les navires sont abondants, leur pouvoir de négociation reste relativement limité.
Lorsque la flotte disponible se raréfie, les tarifs peuvent augmenter rapidement.
Cette évolution est caractéristique d’un marché dans lequel l’offre de capacité ne peut pas s’ajuster immédiatement.
La construction d’un nouveau pétrolier nécessite plusieurs années entre la commande, la fabrication et la livraison.
Les chantiers navals disposent eux-mêmes de capacités limitées et doivent répartir leurs carnets de commandes entre différentes catégories de navires.
La flotte pétrolière mondiale ne peut donc pas répondre instantanément à une augmentation des besoins de transport.
À court terme, l’ajustement passe principalement par les tarifs, la vitesse des navires, la réorganisation des itinéraires et la redistribution des capacités disponibles.
Cette rigidité peut amplifier les variations du marché.
Elle crée également des opportunités de revenus importantes pour les armateurs lorsque les conditions leur sont favorables.
Mais ces revenus restent cycliques.
Des tarifs exceptionnellement élevés peuvent être suivis de corrections rapides si les risques diminuent, si les routes se normalisent ou si les besoins en transport ralentissent.
Il serait donc excessif de considérer chaque flambée du fret comme un changement permanent de rentabilité pour l’industrie maritime.
La transformation structurelle réside ailleurs : dans l’importance croissante de la disponibilité du transport pour l’ensemble de la chaîne pétrolière.
XI. Les États redécouvrent la dimension maritime de leur sécurité énergétique
Les politiques énergétiques nationales se concentrent généralement sur plusieurs objectifs : garantir les approvisionnements, diversifier les fournisseurs, constituer des stocks et développer les capacités de production.
Les tensions maritimes montrent que ces instruments ne suffisent pas toujours.
Un pays peut disposer de contrats d’approvisionnement solides sans pouvoir garantir la livraison des volumes attendus dans les délais prévus.
La sécurité énergétique suppose donc également une maîtrise suffisante des risques logistiques.
Cela ne signifie pas nécessairement que chaque État doive posséder une flotte nationale de pétroliers.
Une telle stratégie serait coûteuse et ne supprimerait pas les risques liés aux routes maritimes.
En revanche, les pouvoirs publics peuvent chercher à diversifier les ports d’approvisionnement, améliorer les capacités de stockage, renforcer les infrastructures de réception et sécuriser certains contrats de transport.
Les investissements dans les oléoducs et les infrastructures énergétiques alternatives peuvent également réduire l’exposition à certains passages stratégiques.
Ces solutions ont néanmoins leurs propres contraintes économiques et géopolitiques.
Un oléoduc constitue un actif fixe, dépendant des territoires traversés et des relations entre États.
Une route maritime offre davantage de flexibilité géographique, mais expose les cargaisons aux risques de navigation.
La sécurité énergétique repose donc sur une combinaison d’infrastructures plutôt que sur une solution unique.
Dans ce contexte, la puissance maritime retrouve une dimension économique centrale.
La protection des voies commerciales, la sécurité des détroits et la liberté de navigation deviennent des conditions essentielles au fonctionnement des marchés énergétiques.
Le pétrole demeure ainsi étroitement lié aux rapports de puissance internationaux.
XII. Vers une régionalisation durable du marché pétrolier ?
La question centrale consiste désormais à déterminer si les tensions maritimes actuelles constituent un épisode exceptionnel ou le symptôme d’une transformation durable.
Plusieurs forces poussent vers une fragmentation croissante.
Les sanctions internationales limitent l’interchangeabilité des navires et des circuits commerciaux.
Les tensions géopolitiques augmentent le coût de certaines routes.
Les stratégies de sécurité énergétique encouragent les pays à privilégier des fournisseurs jugés fiables.
Les raffineries cherchent à réduire leur exposition aux approvisionnements les plus incertains.
Enfin, les investissements dans les infrastructures peuvent renforcer progressivement certaines relations commerciales régionales.
Mais des forces contraires continuent de soutenir l’intégration mondiale.
Le pétrole reste une matière première largement substituable à l’intérieur de certaines catégories de qualité.
Les écarts de prix créent des incitations puissantes à réorienter les cargaisons.
Les négociants internationaux disposent d’une capacité importante d’arbitrage entre régions.
Les producteurs cherchent à diversifier leurs clients, tandis que les raffineries cherchent à diversifier leurs fournisseurs.
Le marché mondial ne devrait donc pas nécessairement se fragmenter en blocs totalement indépendants.
Il pourrait plutôt évoluer vers un système dans lequel les échanges interrégionaux restent possibles, mais deviennent plus coûteux et plus sensibles aux événements géopolitiques.
Cette distinction est importante.
Une régionalisation complète supposerait une rupture profonde des mécanismes d’arbitrage.
Une régionalisation partielle signifie simplement que les distances, les assurances et les contraintes politiques pèsent davantage dans les décisions commerciales.
C’est cette seconde évolution qui paraît la plus pertinente pour analyser les tensions actuelles.
XIII. Trois scénarios pour les prochaines années
L’avenir du transport pétrolier dépendra principalement de l’évolution des risques géopolitiques, de la croissance de la demande et du renouvellement de la flotte mondiale.
Premier scénario : normalisation progressive des routes
Une diminution des tensions dans les principales zones maritimes permettrait de réduire les primes de risque et de rétablir certaines routes commerciales.
Les navires pourraient effectuer davantage de rotations.
La capacité effective de transport augmenterait sans nécessiter immédiatement de nouvelles constructions.
Les tarifs d’affrètement reculeraient progressivement, même si leur trajectoire dépendrait également de l’offre de navires et de la demande.
Dans ce scénario, les arbitrages pétroliers internationaux retrouveraient une partie de leur fluidité.
Les écarts de prix entre régions pourraient se réduire.
Deuxième scénario : fragmentation durable, mais maîtrisée
Les risques géopolitiques resteraient élevés sans provoquer de rupture majeure des approvisionnements.
Les opérateurs continueraient à adapter leurs itinéraires et leurs contrats.
Les sanctions maintiendraient une segmentation partielle de la flotte.
Les coûts maritimes resteraient plus volatils, avec des épisodes réguliers de tension.
Dans ce scénario, les raffineries et les producteurs intégreraient davantage les risques logistiques dans leurs stratégies commerciales.
Le transport maritime deviendrait durablement un facteur de différenciation entre les pétroles.
Troisième scénario : choc majeur sur une route stratégique
Une interruption prolongée d’un passage essentiel pourrait provoquer simultanément une contraction des exportations disponibles, une augmentation des distances et une flambée des primes d’assurance.
Le marché subirait alors un choc combinant disponibilité physique du pétrole et capacité de transport.
Les stocks stratégiques pourraient atténuer temporairement certaines tensions, sans résoudre nécessairement les difficultés logistiques.
Les prix du brut, les différentiels régionaux et les coûts de transport pourraient alors évoluer fortement, mais pas toujours dans les mêmes proportions.
Ce scénario présenterait les risques économiques les plus importants.
Il affecterait particulièrement les économies importatrices disposant de faibles marges de sécurité énergétique.
XIV. Ce que les marchés doivent désormais surveiller
L’analyse du pétrole ne peut plus se limiter aux statistiques de production et aux décisions des grands exportateurs.
Les indicateurs maritimes deviennent indispensables.
Les tarifs d’affrètement des VLCC, Suezmax et Aframax permettent d’évaluer les tensions sur différentes catégories de transport.
Les indices de fret par route révèlent les écarts entre régions.
Les primes d’assurance donnent une indication du risque associé à certaines zones.
Les volumes transitant par les détroits stratégiques permettent de mesurer les perturbations physiques.
Les distances parcourues et les tonnes-milles renseignent sur l’utilisation effective de la flotte.
Enfin, les différentiels entre prix physiques régionaux permettent d’observer la manière dont les coûts logistiques se transmettent aux marchés pétroliers.
Ces indicateurs doivent être interprétés conjointement.
Un tarif d’affrètement élevé ne signifie pas automatiquement que le pétrole manque.
Une augmentation des primes physiques ne traduit pas nécessairement une réduction de la production mondiale.
Et une baisse du Brent ne garantit pas une diminution équivalente du coût d’approvisionnement pour toutes les raffineries.
L’analyse doit désormais distinguer trois niveaux : la disponibilité de la ressource, sa capacité de circulation et son coût d’accès pour le consommateur.
C’est dans l’interaction entre ces trois dimensions que se forment les nouveaux équilibres.
Conclusion — Le pétrole vaut désormais autant par son accessibilité que par sa disponibilité
Le marché pétrolier mondial traverse une transformation qui dépasse les fluctuations habituelles des cours.
Pendant longtemps, la question dominante était celle de l’équilibre entre production et consommation.
Combien de barils les producteurs pouvaient-ils extraire ? Combien les économies industrielles allaient-elles consommer ? Quelle quantité de pétrole restait disponible dans les stocks ?
Ces interrogations demeurent essentielles.
Mais elles ne suffisent plus.
La géographie du transport, les capacités maritimes, les assurances et les contraintes géopolitiques interviennent désormais de manière beaucoup plus visible dans la valeur économique des hydrocarbures.
Cette évolution ne signifie pas que le transport maritime remplace la production et la demande comme déterminants fondamentaux du Brent.
Elle signifie que le prix de référence et le coût réel d’accès au pétrole peuvent diverger considérablement.
Un marché mondial peut disposer de ressources suffisantes tout en imposant à certaines régions des coûts d’approvisionnement exceptionnellement élevés.
Inversement, un producteur peut être contraint d’accorder des décotes importantes parce que ses débouchés sont devenus plus difficiles à atteindre.
Les conséquences dépassent largement l’industrie pétrolière.
Elles concernent la compétitivité des raffineries, les politiques industrielles, les balances commerciales, la sécurité énergétique et les relations entre grandes puissances.
Elles rappellent surtout une caractéristique fondamentale de l’économie mondiale : les matières premières ne possèdent pas une valeur indépendante des infrastructures permettant leur circulation.
Le pétrole doit être extrait, mais il doit également pouvoir être acheminé, assuré, financé, réceptionné et transformé.
À mesure que ces opérations deviennent plus complexes, leur poids économique augmente.
Le véritable changement n’est donc pas que le transport maritime influence le prix du pétrole : il l’a toujours fait. C’est que son coût et sa disponibilité peuvent désormais modifier profondément la hiérarchie commerciale des producteurs, les stratégies des raffineries et les écarts de prix entre régions.
Dans un monde où les ressources énergétiques restent abondantes mais où leur circulation devient politiquement plus incertaine, la puissance ne se mesure plus seulement à la capacité de produire du pétrole.
Elle se mesure aussi à la capacité de le faire parvenir à destination.
Atlas Limits — Comprendre les structures qui façonnent les équilibres du monde.
Sources et références documentaires
U.S. Energy Information Administration (EIA) — Short-Term Energy Outlook, octobre 2026 ; statistiques et analyses du commerce pétrolier international.
International Energy Agency (IEA) — Oil Market Report ; analyses des équilibres mondiaux entre production, consommation, stocks et échanges.
Reuters — Informations de marché publiées en octobre 2026 concernant les tarifs d’affrètement des pétroliers, les coûts de transport entre les États-Unis et l’Asie et les arbitrages commerciaux des raffineries.
S&P Global Commodity Insights — Analyses des marchés physiques du pétrole, des différentiels régionaux et des conditions d’affrètement maritime.
Lloyd’s List — Suivi des marchés du transport pétrolier, des risques maritimes, de la flotte mondiale et des évolutions des tarifs de fret.
UNCTAD — Review of Maritime Transport ; données structurelles sur les échanges maritimes mondiaux, les capacités de transport et les conséquences économiques des perturbations logistiques.
Note méthodologique : les coûts de transport extrêmes mentionnés dans cet article correspondent à des observations particulières rapportées en octobre 2026. Ils ne constituent ni des moyennes mondiales ni des prévisions permanentes. Les scénarios présentés sont des constructions analytiques et non des projections chiffrées.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.