L’Afrique occupe une place croissante dans les stratégies économiques, industrielles et militaires des grandes puissances. Ses ressources minérales alimentent les chaînes de production mondiales, ses corridors maritimes relient plusieurs des principaux centres de consommation et de production de la planète, sa population constitue l’un des moteurs de la transformation démographique mondiale et ses marchés représentent un enjeu de long terme pour les entreprises internationales. Pourtant, cette importance stratégique ne se traduit pas automatiquement par une augmentation équivalente de la puissance économique et politique des États africains. Le continent se trouve ainsi au centre d’une contradiction fondamentale : il devient de plus en plus indispensable au fonctionnement de l’économie mondiale, sans nécessairement contrôler les activités qui en captent la plus grande valeur.
Cette contradiction n’est pas nouvelle. Depuis plusieurs siècles, l’Afrique participe à des systèmes économiques internationaux dont les centres de décision, de financement et de transformation industrielle se situent souvent à l’extérieur du continent. Les formes de cette insertion ont considérablement évolué, depuis les économies coloniales d’extraction jusqu’aux chaînes de valeur contemporaines. Les indépendances ont profondément transformé les rapports politiques, les institutions et les possibilités de négociation des États africains. Mais la spécialisation dans l’exportation de matières premières demeure une caractéristique importante de nombreuses économies.
Ce qui change aujourd’hui, c’est la valeur stratégique attribuée à certaines de ces ressources, la multiplication des acteurs qui cherchent à y accéder et la capacité croissante de plusieurs gouvernements africains à diversifier leurs partenariats.
La transition énergétique, la numérisation des économies, la réindustrialisation militaire et la recherche de sécurité dans les chaînes d’approvisionnement ont replacé les ressources naturelles au centre des politiques de puissance. Les métaux nécessaires aux réseaux électriques, aux batteries, aux équipements électroniques et aux infrastructures industrielles sont devenus des enjeux de souveraineté. Les États ne cherchent plus seulement à acheter des matières premières au meilleur prix. Ils cherchent à garantir leur disponibilité, à limiter les dépendances envers certains fournisseurs et à contrôler les étapes industrielles qui déterminent leur transformation.
L’Afrique occupe une place essentielle dans cette recomposition.
La République démocratique du Congo fournit une part dominante du cobalt extrait dans le monde. Selon les estimations de l’United States Geological Survey pour 2024, sa production représentait environ les trois quarts du total mondial. Le pays possède également d’importantes ressources en cuivre, particulièrement dans la ceinture cuprifère du sud-est, qui s’étend jusqu’en Zambie.
La Guinée figure parmi les principaux détenteurs de réserves de bauxite, minerai indispensable à la production d’aluminium. L’Afrique du Sud possède des ressources considérables en métaux du groupe du platine, en manganèse et en chrome. Le Zimbabwe dispose de gisements de lithium, tandis que la Namibie, le Niger et d’autres pays occupent des positions importantes dans différentes filières minières, notamment celle de l’uranium.
Le Maroc détient une part prépondérante des réserves mondiales de phosphates, généralement estimée autour de 70 % lorsque les gisements du Sahara occidental sont inclus dans le périmètre statistique. Cette ressource constitue un élément essentiel de la production d’engrais et, par conséquent, de la sécurité alimentaire mondiale.
L’ensemble de ces ressources confère au continent une importance industrielle considérable.
Mais leur répartition géographique est très inégale. Tous les pays africains ne disposent pas des mêmes gisements, des mêmes infrastructures ou des mêmes capacités de transformation. Il serait donc trompeur de présenter l’Afrique comme un réservoir homogène de matières premières.
Surtout, la possession d’une ressource ne signifie pas que l’économie qui l’extrait contrôle la chaîne de valeur correspondante.
Le cobalt congolais en fournit une illustration particulièrement révélatrice.
Le minerai est extrait en République démocratique du Congo, mais une part importante des opérations de raffinage, de fabrication des matériaux actifs et de production des cellules de batteries est réalisée à l’extérieur du pays, notamment en Chine.
La valeur d’une batterie ne réside pas exclusivement dans les métaux qu’elle contient. Elle dépend également des procédés chimiques, des équipements industriels, des technologies de production, de la propriété intellectuelle, de l’énergie, du financement et de l’accès aux marchés automobiles ou aux systèmes de stockage.
L’extraction constitue donc une étape indispensable, mais elle ne représente qu’une fraction de la chaîne industrielle.
Cette distinction explique pourquoi la hausse de la demande mondiale en minerais critiques ne garantit pas automatiquement une augmentation proportionnelle des revenus ou de la valeur ajoutée des pays producteurs.
Les prix internationaux peuvent fluctuer fortement. Les contrats miniers peuvent répartir les bénéfices de manière inégale. Les investissements nécessaires à l’extraction peuvent être financés et contrôlés par des groupes étrangers. Les équipements, les services techniques et certains intrants industriels peuvent être importés.
Une partie de la richesse créée quitte alors le territoire sous forme de rémunération du capital, de paiements de services, de remboursements financiers ou d’achats intermédiaires.
Cela ne signifie pas que les investissements étrangers soient nécessairement défavorables aux économies africaines.
Ils peuvent apporter des capitaux, des technologies, des emplois, des recettes fiscales et des infrastructures qui seraient difficiles à mobiliser autrement.
Mais leurs effets dépendent des conditions contractuelles, des politiques fiscales, de la qualité des institutions et de la capacité des entreprises locales à participer aux activités productives.
La question fondamentale n’est donc pas seulement de savoir combien de minerais un pays exporte, mais quelle part de la valeur totale de leur transformation demeure dans son économie.
Cette problématique se retrouve dans plusieurs secteurs.
La Côte d’Ivoire et le Ghana occupent une place majeure dans la production mondiale de cacao, mais les activités de transformation, de fabrication de produits finis, de distribution et de commercialisation internationale restent largement structurées autour de groupes et de marchés extérieurs.
Plusieurs pays africains exportent du pétrole brut tout en important une partie de leurs produits raffinés.
Des économies minières peuvent disposer de ressources abondantes sans posséder les industries métallurgiques, chimiques ou mécaniques qui permettraient d’en multiplier les débouchés.
Ces configurations ne sont pas identiques, mais elles illustrent une difficulté commune : la spécialisation dans les premières étapes de production peut maintenir une dépendance envers les capacités industrielles et commerciales situées à l’étranger.
La compétition mondiale actuelle pourrait néanmoins modifier certains de ces équilibres.
Les États-Unis, l’Union européenne, la Chine, le Japon, la Corée du Sud et d’autres puissances industrielles cherchent à sécuriser leurs approvisionnements en minerais stratégiques. Cette recherche de diversification ouvre des possibilités de négociation pour les pays producteurs.
Un État disposant d’une ressource difficilement substituable peut chercher à obtenir, en contrepartie de l’accès à ses gisements, des investissements dans la transformation locale, des infrastructures énergétiques, des formations techniques ou des participations nationales dans les projets.
Plusieurs gouvernements africains ont ainsi renforcé leurs exigences concernant le contenu local, la transformation des minerais ou la participation des entreprises nationales.
Ces politiques peuvent améliorer les retombées économiques lorsque les conditions industrielles sont réunies.
Elles comportent également des risques.
Imposer une transformation locale sans disposer d’une électricité fiable, de capacités techniques suffisantes ou de débouchés compétitifs peut augmenter les coûts et décourager certains investissements.
L’industrialisation ne résulte donc pas mécaniquement d’une restriction des exportations de matières premières.
Elle suppose une coordination entre politique minière, infrastructures, énergie, financement, formation et accès aux marchés.
Le contrôle juridique d’une ressource ne suffit pas à créer la capacité industrielle nécessaire pour en capter toute la valeur.
Cette distinction est particulièrement importante dans un contexte où les grandes puissances présentent de plus en plus leurs politiques d’approvisionnement comme des instruments de sécurité nationale.
La Chine occupe une position centrale dans plusieurs chaînes de transformation minière et industrielle. Son influence ne repose pas uniquement sur l’accès aux gisements africains, mais aussi sur les capacités de raffinage, les équipements, les technologies et les entreprises capables d’organiser les étapes successives de production.
Depuis le début du XXIᵉ siècle, Pékin a développé des relations économiques étendues avec les pays africains.
Les entreprises chinoises participent à la construction de routes, de chemins de fer, de ports, de centrales électriques, de réseaux de télécommunications et d’installations industrielles. Elles interviennent également dans l’exploitation minière, les équipements manufacturiers et le commerce.
Les échanges de marchandises entre la Chine et l’Afrique ont dépassé 290 milliards de dollars en 2024 selon les statistiques douanières chinoises, faisant de la Chine l’un des principaux partenaires commerciaux du continent.
Ce chiffre révèle l’ampleur de la relation, mais il ne suffit pas à en mesurer la qualité économique.
La composition des échanges demeure déterminante.
Lorsque les exportations africaines sont concentrées sur les minerais, les hydrocarbures ou les produits agricoles, tandis que les importations comprennent principalement des équipements, des biens manufacturés et des produits à plus forte valeur ajoutée, la relation peut reproduire certaines asymétries structurelles.
Il existe toutefois d’importantes différences entre pays et secteurs. Des investissements chinois peuvent contribuer à la construction d’usines, à l’électrification, au développement des transports et à l’émergence de capacités productives locales.
La question n’est donc pas de qualifier uniformément la présence chinoise de bénéfique ou de prédatrice.
Elle consiste à examiner les conditions dans lesquelles les investissements sont financés, les infrastructures exploitées, les recettes distribuées et les capacités industrielles transférées.
La dette occupe une place particulière dans cette analyse.
Les financements chinois ont contribué à la réalisation de nombreux projets d’infrastructures africains. Mais certains emprunteurs ont rencontré des difficultés de remboursement, notamment lorsque les recettes attendues n’ont pas été suffisantes, lorsque les monnaies locales se sont dépréciées ou lorsque les conditions financières internationales se sont durcies.
Ces difficultés ne concernent pas exclusivement les créanciers chinois.
Les dettes publiques africaines sont détenues par des créanciers multilatéraux, bilatéraux et privés, avec des structures très différentes selon les pays.
La soutenabilité financière dépend du niveau d’endettement, du coût du service de la dette, des échéances, de la monnaie de libellé et de la capacité de l’économie à générer des recettes publiques et des devises.
Une infrastructure peut être économiquement utile tout en devenant financièrement problématique si son financement est mal adapté aux revenus qu’elle produit.
Inversement, une politique de réduction excessive de l’investissement peut compromettre les capacités productives futures.
Le défi réside donc dans la qualité des projets et dans la structure de leur financement.
Les États-Unis abordent l’Afrique selon une combinaison différente d’intérêts.
La sécurité, les ressources critiques, les investissements privés, les technologies et les relations diplomatiques constituent plusieurs dimensions de leur présence.
Washington cherche notamment à limiter certaines dépendances industrielles et à développer des partenariats susceptibles de diversifier les chaînes d’approvisionnement.
Le corridor de Lobito illustre cette orientation.
Ce projet vise à renforcer les connexions ferroviaires et logistiques entre les régions minières de la République démocratique du Congo et de la Zambie et le port angolais de Lobito, sur l’Atlantique.
Il bénéficie de l’intérêt et du soutien de plusieurs partenaires internationaux, notamment américains et européens.
Son importance dépasse la construction d’une infrastructure de transport.
Il s’agit de modifier la géographie économique de certaines exportations minières et de créer de nouvelles possibilités d’investissement le long du corridor.
Mais son impact dépendra de la capacité à développer des activités productives autour des infrastructures.
Un chemin de fer permettant d’exporter plus rapidement des minerais bruts peut améliorer les revenus logistiques et la compétitivité des producteurs sans nécessairement transformer la structure industrielle des pays traversés.
Pour devenir un instrument de développement plus profond, le corridor doit également favoriser l’implantation d’entreprises, la transformation locale, l’accès à l’électricité et l’intégration des économies environnantes.
L’infrastructure constitue une condition de l’industrialisation, non son résultat automatique.
L’Union européenne poursuit également plusieurs objectifs simultanés.
Elle cherche à sécuriser certains approvisionnements, à diversifier ses partenariats, à soutenir des infrastructures et à renforcer les échanges économiques avec un continent situé à proximité immédiate de son territoire.
Les relations entre l’Europe et l’Afrique demeurent structurées par une histoire complexe, marquée par la colonisation, les indépendances, les accords commerciaux, les migrations et les politiques de coopération.
Cette profondeur historique confère à l’Union européenne une présence économique et institutionnelle importante.
Mais elle constitue également une source de tensions.
Les politiques migratoires, les exigences environnementales, les conditions commerciales et les désaccords diplomatiques peuvent nourrir des perceptions divergentes quant à la nature des partenariats.
Les gouvernements africains cherchent de plus en plus à négocier leurs relations extérieures en fonction de leurs priorités économiques et politiques.
Cette évolution ne signifie pas que les dépendances anciennes ont disparu.
Elle indique plutôt que les possibilités de diversification se sont élargies.
La Russie développe une autre forme de présence.
Son influence repose notamment sur les relations militaires, les ventes d’armements, la coopération sécuritaire, certains intérêts énergétiques et miniers et des partenariats diplomatiques.
Au Sahel et dans plusieurs autres espaces africains, l’évolution des relations avec les partenaires occidentaux a favorisé une reconfiguration des coopérations militaires.
Mais la substitution d’un partenaire sécuritaire à un autre ne résout pas nécessairement les causes internes de l’instabilité.
Les conflits armés résultent souvent de combinaisons de facteurs politiques, territoriaux, économiques et institutionnels.
La présence d’un acteur extérieur peut modifier le rapport de force militaire sans reconstruire les administrations, les services publics ou les mécanismes de règlement des différends nécessaires à une stabilisation durable.
Cette distinction est essentielle pour comprendre les limites des stratégies d’influence fondées principalement sur la sécurité.
La Turquie a également renforcé ses relations avec plusieurs pays africains, notamment à travers les infrastructures, les échanges commerciaux, les services, la diplomatie et les équipements militaires.
L’Inde développe des relations commerciales, pharmaceutiques, technologiques et énergétiques, tout en cherchant à renforcer sa coopération avec les économies du Sud.
Les monarchies du Golfe occupent une place croissante dans les investissements portuaires, les infrastructures, l’agriculture, l’énergie et les financements.
Leurs intérêts sont particulièrement visibles dans les régions connectées à la mer Rouge, à la Corne de l’Afrique et aux grands corridors maritimes.
Cette multiplication des partenaires modifie les conditions de négociation des États africains.
Pendant certaines périodes historiques, plusieurs économies disposaient d’un nombre limité de partenaires financiers, commerciaux ou militaires.
La diversification actuelle peut accroître leurs marges de manœuvre.
Mais elle peut aussi intensifier les rivalités locales lorsque des puissances extérieures soutiennent des acteurs concurrents ou poursuivent des objectifs incompatibles.
L’Afrique n’est donc pas simplement le théâtre d’une confrontation entre deux blocs.
Elle constitue un espace où se croisent plusieurs stratégies, parfois concurrentes, parfois complémentaires, et où les gouvernements africains cherchent à défendre des intérêts nationaux qui ne sont pas nécessairement alignés.
Cette complexité apparaît également dans la géographie maritime du continent.
L’Afrique borde l’Atlantique, la Méditerranée, la mer Rouge et l’océan Indien. Elle se situe à proximité de plusieurs passages essentiels au commerce international.
Le canal de Suez relie la Méditerranée à la mer Rouge. Le détroit de Bab el-Mandeb commande l’accès méridional à cette dernière. Le détroit de Gibraltar constitue l’une des principales portes maritimes entre l’Atlantique et la Méditerranée.
Les routes passant au large du cap de Bonne-Espérance offrent une alternative aux passages par la mer Rouge et le canal de Suez, mais au prix de distances et de coûts supplémentaires pour de nombreux itinéraires.
Les perturbations de la navigation commerciale en mer Rouge ont démontré la sensibilité de ces corridors.
Des attaques menées avec des moyens relativement limités peuvent obliger de grandes compagnies maritimes à modifier leurs routes et provoquer des conséquences économiques bien au-delà de la zone de confrontation.
La sécurité maritime africaine devient ainsi une composante de la sécurité économique mondiale.
Cette réalité explique l'intérêt des puissances navales pour les infrastructures portuaires, les accords d'accès, les bases militaires et les partenariats sécuritaires situés à proximité des principales routes commerciales.
Djibouti occupe une position particulièrement significative à cet égard.
Sa proximité avec Bab el-Mandeb et son rôle logistique dans la Corne de l’Afrique en font un point d’appui important pour plusieurs puissances étrangères.
La concentration de présences militaires internationales sur un territoire relativement limité révèle la valeur stratégique de certains espaces africains.
Mais elle soulève également une question de souveraineté.
L’accueil de forces étrangères peut générer des revenus, renforcer certaines capacités sécuritaires et offrir des garanties diplomatiques. Il peut aussi exposer le pays hôte aux rivalités entre puissances et créer des dépendances stratégiques.
Le contrôle territorial et la maîtrise des infrastructures ne produisent donc pas automatiquement une autonomie politique accrue.
Cette question se pose également pour les ports commerciaux.
Les infrastructures portuaires africaines attirent des investisseurs internationaux parce qu’elles permettent d’accéder aux marchés intérieurs, aux ressources naturelles et aux corridors logistiques.
Mais leur rentabilité économique dépend de la qualité des connexions terrestres, des procédures douanières, des zones industrielles et de la demande productive.
Un port moderne isolé de son arrière-pays ne suffit pas à créer un centre industriel.
La valeur stratégique d’une infrastructure dépend de l’ensemble économique auquel elle donne accès.
Cette logique conduit à l’un des principaux défis du continent : l’intégration de ses marchés.
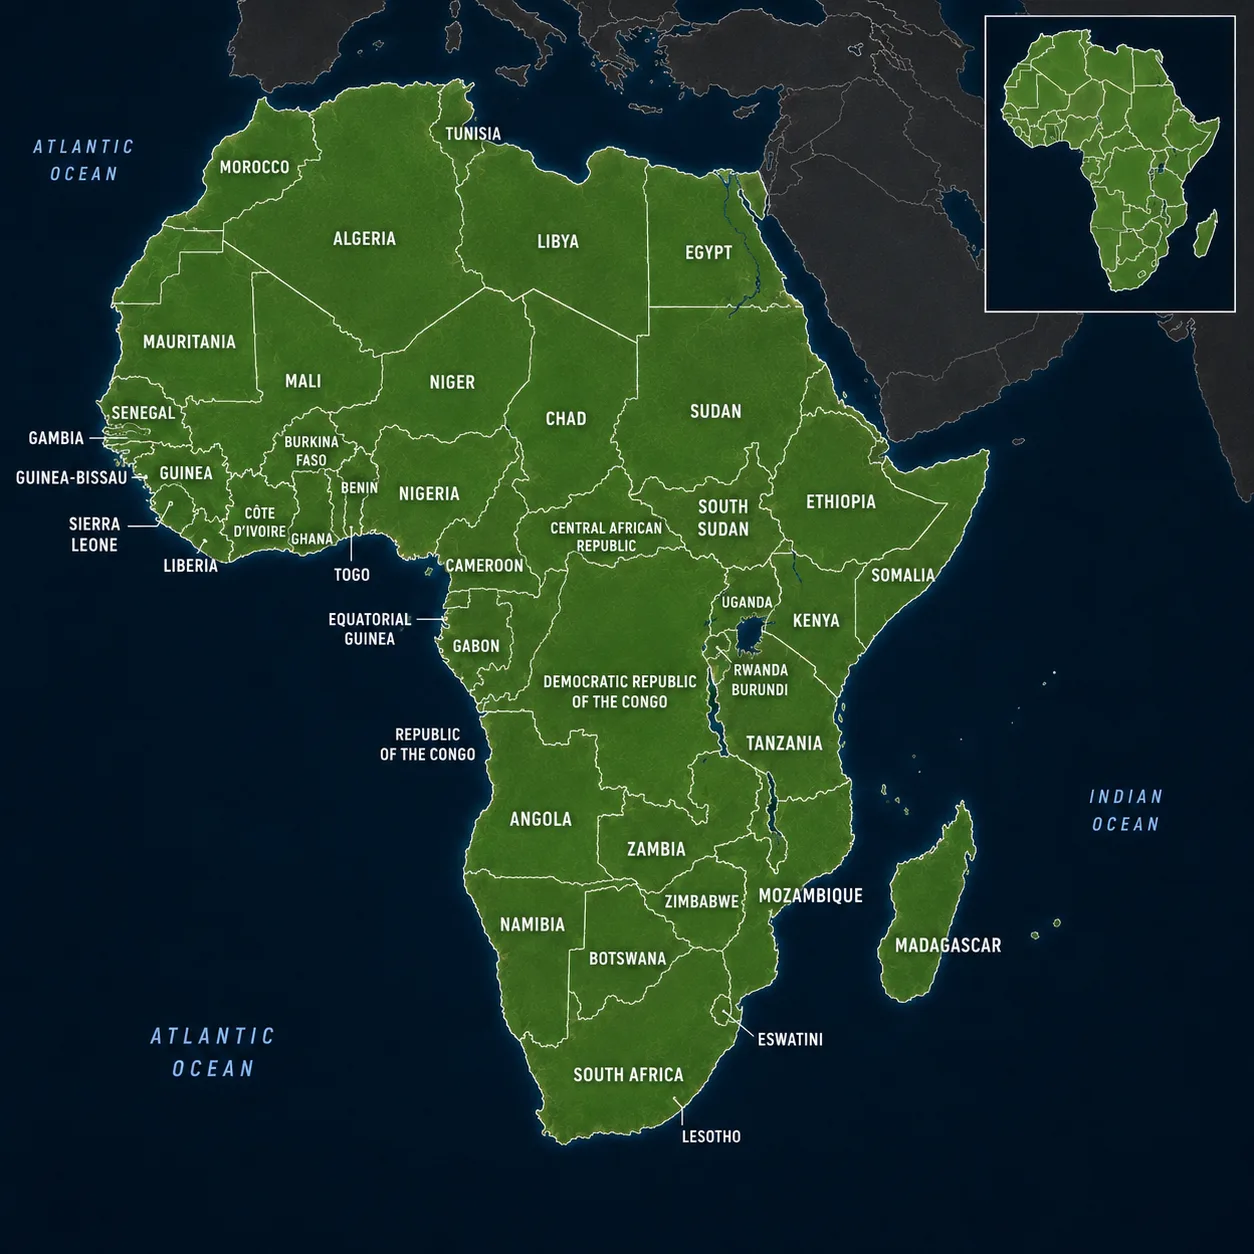
L’Afrique rassemble 54 États reconnus par les Nations unies, aux structures économiques, aux niveaux de développement et aux trajectoires politiques très différents.
Certains disposent d’importantes capacités industrielles. D’autres reposent principalement sur l’agriculture, les ressources naturelles ou les services. Plusieurs sont enclavés et dépendent des infrastructures de transport de leurs voisins pour accéder aux marchés internationaux.
Les frontières héritées de l’histoire coloniale, les différences réglementaires, les obstacles logistiques et la faiblesse de certaines infrastructures ont contribué à fragmenter les espaces économiques.
Les échanges intra-africains représentent une part relativement limitée du commerce total du continent, généralement située autour de 15 % selon les années et les méthodes de calcul utilisées pour les marchandises.
Cette proportion est inférieure à celle observée dans plusieurs autres grands ensembles économiques.
Elle ne signifie pas que les économies africaines n’entretiennent pas de relations commerciales entre elles.
Elle montre plutôt que leurs échanges extérieurs demeurent largement orientés vers des marchés situés hors du continent.
Cette configuration limite certaines possibilités de spécialisation industrielle.
Une entreprise peut difficilement atteindre une taille compétitive lorsque son marché national est étroit, que les coûts de transport régionaux sont élevés et que les procédures commerciales demeurent complexes.
Les économies d’échelle deviennent alors difficiles à réaliser.
La Zone de libre-échange continentale africaine, ou ZLECAf, vise à modifier progressivement cette situation.
Elle constitue l’un des projets les plus ambitieux d’intégration économique du continent.
Son objectif est de réduire les obstacles commerciaux, de faciliter les échanges et de créer les conditions d’un marché africain plus intégré.
Mais l’existence d’un accord ne suffit pas à produire immédiatement une transformation des flux commerciaux.
La suppression des droits de douane ne résout pas les problèmes d’électricité, de transport, de financement, de sécurité ou de compatibilité réglementaire.
L’intégration effective suppose également des administrations douanières performantes, des systèmes de paiement adaptés, des mécanismes de règlement des différends et des infrastructures transfrontalières.
Elle nécessite surtout l’existence d’entreprises capables de produire des biens et services compétitifs.
Un marché continental peut élargir les débouchés, mais il ne crée pas automatiquement les capacités productives nécessaires pour les approvisionner.
La réussite de la ZLECAf dépendra donc autant de l’industrialisation que de la libéralisation commerciale.
Cette articulation est essentielle.
Un continent qui facilite les importations sans développer suffisamment ses propres capacités productives peut accroître la circulation des marchandises sans modifier profondément la structure de son économie.
À l’inverse, une intégration accompagnée d’investissements industriels, énergétiques et logistiques peut favoriser l’émergence de chaînes de valeur régionales.
Les complémentarités existent déjà dans plusieurs secteurs.
Les ressources minières de la RDC et de la Zambie peuvent alimenter des activités métallurgiques et industrielles régionales. Les capacités énergétiques de certains pays peuvent soutenir les besoins productifs de leurs voisins. Les industries automobiles, chimiques, agroalimentaires et mécaniques présentes dans différentes économies africaines peuvent développer de nouvelles relations de sous-traitance.
Mais ces possibilités restent conditionnées par la compétitivité, les infrastructures et la stabilité des règles.
L’intégration économique ne peut pas être décrétée indépendamment des réalités industrielles.
La démographie constitue une autre transformation majeure.
Selon les projections des Nations unies publiées en 2024, la population africaine devrait passer d’environ 1,5 milliard d’habitants au milieu des années 2020 à près de 2,5 milliards en 2050.
Cette progression modifiera profondément la géographie humaine mondiale.
Une part croissante de la population active, des consommateurs et des besoins en infrastructures se concentrera sur le continent.
Mais la croissance démographique n’est pas, en elle-même, une garantie de développement.
Elle peut constituer un avantage lorsque les économies créent suffisamment d’emplois productifs, améliorent les qualifications et investissent dans les infrastructures nécessaires.
Elle peut également accentuer les tensions sociales lorsque l’urbanisation progresse plus rapidement que l’emploi, le logement et les services publics.
Le dividende démographique dépend donc de conditions économiques et institutionnelles précises.
La diminution progressive du taux de dépendance démographique peut favoriser la croissance si une part plus importante de la population travaille dans des activités productives.
Mais cet effet suppose des investissements dans l’éducation, la santé, la formation professionnelle et l’emploi.
Les trajectoires africaines seront très différentes.
Certaines économies connaissent déjà une transition démographique relativement avancée. D’autres conservent des taux de fécondité élevés et une croissance rapide de leur population.
Les politiques publiques devront donc répondre à des situations nationales très diverses.
L’urbanisation constitue une dimension essentielle de cette transformation.
Les grandes métropoles africaines concentrent une part croissante de la population, de l’activité économique, des services et des investissements.
Lagos, Le Caire, Kinshasa, Nairobi, Abidjan, Johannesburg et plusieurs autres centres urbains jouent des rôles économiques majeurs.
Les villes peuvent favoriser les gains de productivité en rapprochant les entreprises, les travailleurs, les fournisseurs et les consommateurs.
Mais ces avantages dépendent de la qualité des infrastructures urbaines.
Lorsque les réseaux de transport, l’assainissement, l’électricité et le logement ne suivent pas la croissance démographique, les coûts économiques et sociaux peuvent devenir considérables.
La croissance urbaine ne produit donc pas automatiquement une économie plus productive.
Elle exige une capacité de planification et d’investissement à long terme.
Cette exigence renvoie directement à la question du financement.
L’Afrique possède d’importants besoins d’investissement dans l’énergie, les transports, l’eau, les télécommunications, l’éducation et la santé.
Mais de nombreux États sont confrontés à des coûts de financement élevés.
Les taux d’intérêt internationaux, les primes de risque, la faiblesse de certaines monnaies et la profondeur limitée des marchés financiers nationaux peuvent rendre les projets plus coûteux que dans les économies avancées.
Cette différence de coût du capital constitue une contrainte majeure.
Deux projets industriels utilisant des technologies comparables peuvent présenter des rentabilités très différentes selon leurs conditions de financement.
Une centrale électrique, une usine de transformation minière ou une infrastructure ferroviaire peut être économiquement pertinente tout en devenant difficile à financer lorsque les taux d’intérêt sont élevés ou que les risques de change sont importants.
Les investissements étrangers ne suffisent pas toujours à résoudre ce problème.
Ils peuvent dépendre de garanties publiques, d'accords d'achat à long terme, d'exonérations fiscales ou de mécanismes de protection contre les risques.
La qualité des contrats devient alors déterminante pour la répartition des bénéfices entre investisseurs, États et populations.
Les institutions financières africaines, les banques de développement, les marchés de capitaux régionaux et les mécanismes de garantie peuvent contribuer à réduire certaines contraintes.
Mais leur capacité d’intervention demeure inégale.
Le financement du développement constitue donc une dimension centrale de la souveraineté économique.
Un pays qui possède des ressources stratégiques mais ne peut financer leur transformation reste dépendant des acteurs capables de mobiliser le capital.
La maîtrise des ressources naturelles et la maîtrise des ressources financières deviennent deux dimensions complémentaires de la puissance.
Cette relation apparaît également dans les politiques énergétiques.
L’Afrique dispose d’un potentiel considérable en énergie solaire, éolienne, hydraulique et géothermique, ainsi que de ressources fossiles importantes.
Pourtant, l’accès à l’électricité demeure insuffisant dans de nombreuses régions.
Selon les estimations internationales portant sur 2023, environ 600 millions d’Africains, principalement en Afrique subsaharienne, vivaient encore sans accès à l’électricité.
Ce déficit constitue une contrainte majeure pour l’industrialisation.
Une usine ne peut fonctionner de manière compétitive sans approvisionnement énergétique fiable. Les équipements de stockage, les systèmes de secours et les interruptions de production augmentent les coûts.
L’accès à une électricité abondante et compétitive conditionne donc la capacité des pays africains à transformer leurs minerais, développer leurs industries et créer des emplois.
La transition énergétique mondiale peut ouvrir de nouvelles possibilités d’investissement, mais elle ne doit pas conduire à ignorer les besoins énergétiques internes du continent.
Exporter des matières premières destinées aux technologies propres tout en maintenant des populations et des entreprises dans une situation de pénurie énergétique constituerait une contradiction économique majeure.
Le développement de capacités renouvelables, de réseaux électriques et de systèmes régionaux d’interconnexion pourrait contribuer à réduire cette vulnérabilité.
Mais les choix énergétiques doivent tenir compte des situations nationales, des coûts, de la fiabilité des technologies et des besoins industriels.
La transition énergétique africaine ne peut être conçue uniquement comme une contribution à la décarbonation des économies extérieures.
Elle doit également répondre aux exigences de développement du continent.
Cette distinction vaut pour les politiques climatiques dans leur ensemble.
L’Afrique contribue relativement peu aux émissions historiques cumulées de gaz à effet de serre, mais plusieurs de ses régions sont particulièrement vulnérables aux conséquences du changement climatique.
Les sécheresses, les inondations, la variabilité des précipitations et les pressions sur les ressources hydriques affectent l’agriculture, les infrastructures et les conditions de vie.
Ces phénomènes peuvent accroître les besoins de financement public et fragiliser certaines économies déjà confrontées à des contraintes budgétaires.
Ils peuvent également accentuer des tensions existantes autour de l’accès à la terre, à l’eau et aux ressources.
Il serait toutefois excessif d’établir un lien automatique entre changement climatique et conflit armé.
Les conséquences politiques des pressions environnementales dépendent des institutions, des mécanismes de gestion des ressources et des conditions économiques locales.
Le climat agit souvent comme un facteur aggravant plutôt que comme une cause unique.
Cette distinction est particulièrement importante dans l’analyse des crises sécuritaires africaines.
Le Sahel, le Soudan, la Corne de l’Afrique, l’est de la République démocratique du Congo et certaines autres régions connaissent des conflits dont les origines sont profondément différentes.
Les rivalités politiques, les tensions communautaires, les héritages historiques, les ressources naturelles, les interventions étrangères et la faiblesse institutionnelle peuvent se combiner selon des configurations particulières.
Ces crises produisent des conséquences humaines et économiques considérables.
Elles détruisent des infrastructures, déplacent des populations, interrompent les activités productives et détournent des ressources publiques vers les dépenses de sécurité.
Elles peuvent également favoriser l’émergence d’économies de guerre dans lesquelles l’exploitation des ressources, les trafics et le contrôle territorial deviennent des sources de financement pour les groupes armés.
L’instabilité réduit alors la capacité des États à transformer leurs avantages naturels en développement.
Mais elle ne doit pas conduire à considérer l’ensemble du continent comme un espace de crise.
De nombreux pays africains connaissent des trajectoires institutionnelles, économiques et sécuritaires différentes.
La diversité des situations nationales constitue précisément l’une des raisons pour lesquelles les stratégies internationales envers l’Afrique ne peuvent être analysées comme une politique unique.
L’Afrique du Sud possède une base industrielle et financière relativement développée. Le Maroc a renforcé son intégration aux chaînes de valeur industrielles internationales. L’Égypte dispose d’un vaste marché intérieur et d’infrastructures logistiques stratégiques. Le Kenya joue un rôle important dans les services, les technologies et les échanges régionaux d’Afrique orientale.
La Côte d’Ivoire développe des activités agro-industrielles et logistiques. Le Nigeria combine une population considérable, des ressources énergétiques, des services et des capacités entrepreneuriales importantes, tout en faisant face à de fortes contraintes macroéconomiques et infrastructurelles.
La République démocratique du Congo et la Zambie occupent des positions stratégiques dans les filières minières. Le Botswana a développé une expérience particulière de gestion des revenus diamantifères, sans pour autant échapper aux défis de diversification.
Ces trajectoires montrent que la transformation économique dépend de choix nationaux et de conditions institutionnelles spécifiques.
Elles révèlent également les limites d’une lecture exclusivement fondée sur les ressources naturelles.
Certains pays peuvent développer des activités productives compétitives sans disposer d’importantes réserves minières. D’autres peuvent rester dépendants de l’exportation de matières premières malgré une richesse géologique considérable.
La différence tient notamment à l’organisation des institutions, aux investissements, aux infrastructures, aux compétences et à la capacité à intégrer les marchés.
La souveraineté économique ne se mesure donc pas uniquement au contrôle juridique des ressources.
Elle dépend de la capacité à définir les conditions de leur exploitation, à négocier avec les investisseurs, à développer des entreprises nationales et à orienter une partie des revenus vers des investissements productifs.
Cette capacité de négociation devient particulièrement importante dans un environnement international marqué par la multiplication des partenaires.
Les gouvernements africains peuvent chercher à diversifier leurs relations afin de réduire leur dépendance envers un acteur dominant.
Ils peuvent mettre en concurrence différents investisseurs, négocier des transferts de compétences ou rechercher des financements adaptés à leurs priorités.
Mais la multiplication des partenaires ne garantit pas automatiquement une autonomie accrue.
Un État peut remplacer une dépendance commerciale par une dépendance financière, ou une relation sécuritaire dominante par une autre.
La diversification diplomatique ne devient une véritable autonomie stratégique que lorsqu’elle s’accompagne d’un renforcement des capacités nationales.
Cela suppose des administrations compétentes, des systèmes fiscaux efficaces, des entreprises capables de participer aux chaînes de valeur et des institutions suffisamment solides pour négocier et faire respecter les engagements contractuels.
La concurrence entre puissances peut alors devenir une ressource diplomatique.
À défaut, elle risque de reproduire des asymétries sous des formes renouvelées.
La place de l’Afrique dans les institutions internationales constitue une autre dimension de cette transformation.
Avec 54 États membres des Nations unies, le continent représente un ensemble diplomatique important dans les négociations multilatérales.
L’Union africaine cherche à renforcer la coordination politique et économique de ses membres, tandis que les organisations régionales jouent des rôles variables dans la sécurité, le commerce et la gestion des crises.
L’admission de l’Union africaine comme membre permanent du G20 en 2023 a marqué une évolution symbolique et institutionnelle importante.
Elle reconnaît davantage la nécessité d’intégrer les perspectives africaines aux discussions sur la gouvernance économique mondiale.
Mais la représentation institutionnelle ne garantit pas automatiquement une capacité d’influence équivalente.
Les positions des États africains peuvent diverger sur les questions commerciales, financières, sécuritaires ou diplomatiques.
La construction de positions communes suppose donc des compromis entre des économies et des régimes politiques très différents.
La capacité du continent à peser dans les négociations internationales dépendra autant de cette coordination que de son poids démographique.
Cette question apparaît notamment dans les débats sur la réforme des institutions financières internationales, la dette souveraine, le financement climatique et la représentation au Conseil de sécurité des Nations unies.
Les gouvernements africains cherchent à obtenir une meilleure prise en compte de leurs besoins de développement et de leurs intérêts stratégiques.
Mais l’influence internationale dépend également des ressources économiques, technologiques et financières qu’un acteur peut mobiliser.
Le poids diplomatique et la puissance productive ne sont pas interchangeables.
Ils peuvent se renforcer mutuellement, mais l’un ne remplace pas l’autre.
C’est pourquoi l’avenir géopolitique de l’Afrique dépendra largement de sa transformation économique.
Le continent possède des ressources dont l’importance stratégique pourrait continuer à augmenter.
La demande en cuivre, en certains minerais critiques, en infrastructures énergétiques et en produits agricoles crée des perspectives importantes.
La croissance démographique et l’urbanisation élargissent les besoins de consommation et d’investissement.
Les entreprises internationales cherchent de nouveaux marchés, de nouveaux fournisseurs et de nouvelles implantations productives.
Mais ces évolutions ne garantissent pas que les économies africaines capteront une part croissante de la valeur mondiale.
La concurrence entre puissances peut accroître les investissements tout en maintenant une spécialisation extractive.
La croissance démographique peut élargir les marchés tout en accentuant les tensions sur l’emploi.
La construction de ports et de corridors peut faciliter les exportations sans développer suffisamment les industries locales.
La transition énergétique peut augmenter la demande de minerais africains sans résoudre les déficits d’électricité du continent.
Ces contradictions montrent que l’importance stratégique et la puissance économique ne progressent pas nécessairement au même rythme.
La transformation du continent dépendra donc de sa capacité à modifier les conditions de son insertion internationale.
Il ne s’agit pas de rechercher une autonomie économique complète, objectif difficilement compatible avec l’interdépendance des économies contemporaines.
Il s’agit de renforcer la capacité des États et des entreprises africaines à choisir leurs partenaires, à négocier les conditions des investissements, à développer leurs propres activités productives et à réduire les vulnérabilités les plus coûteuses.
Cette stratégie suppose une combinaison de politiques nationales et régionales.
Les États doivent améliorer leurs institutions, leurs infrastructures et leurs systèmes de formation. Les organisations régionales doivent faciliter les échanges et développer les interconnexions. Les entreprises doivent pouvoir accéder au financement, aux technologies et à des marchés suffisamment vastes pour atteindre une taille compétitive.
Les partenaires internationaux peuvent contribuer à cette transformation, mais ils ne peuvent se substituer durablement aux capacités institutionnelles et productives nationales.
La question de la valeur ajoutée demeure centrale.
Une économie qui exporte davantage de matières premières peut accroître ses recettes sans modifier profondément sa dépendance aux cours internationaux.
Une économie qui développe des capacités de transformation, des services industriels, des compétences technologiques et des entreprises locales peut progressivement diversifier ses revenus et renforcer sa résilience.
La différence ne réside pas uniquement dans le volume des investissements.
Elle tient à leur capacité à produire des effets durables sur la structure économique.
Le développement ne se mesure donc pas seulement à l’entrée de capitaux étrangers ou à l’augmentation des exportations.
Il se mesure aussi à la productivité, aux revenus, à l’emploi, aux recettes fiscales, à la qualité des infrastructures et à la capacité de l’économie à financer ses besoins futurs.
Cette distinction permet de comprendre pourquoi certains investissements stratégiques peuvent renforcer simultanément les intérêts des partenaires étrangers et ceux des pays africains, tandis que d’autres produisent des bénéfices beaucoup plus asymétriques.
L’enjeu n’est pas d’opposer systématiquement les intérêts africains aux intérêts extérieurs.
Il est de construire des relations économiques dans lesquelles les bénéfices de l’interdépendance ne se concentrent pas exclusivement dans les étapes de production situées hors du continent.
L’Afrique se trouve ainsi dans une situation historique particulière.
Elle devient plus importante pour les stratégies industrielles, énergétiques, commerciales et militaires des grandes puissances au moment même où plusieurs de ses économies cherchent à dépasser leur spécialisation traditionnelle.
Cette convergence peut ouvrir des possibilités de transformation.
Elle peut aussi prolonger les dépendances existantes si l’augmentation de la demande mondiale ne s’accompagne pas d’une amélioration des capacités productives africaines.
La compétition internationale ne constitue donc ni une garantie de développement ni une condamnation à la dépendance.
Elle crée un environnement dans lequel les choix politiques, les institutions et les stratégies économiques deviennent déterminants.
Le continent ne possède pas une trajectoire unique. Ses États disposent de ressources, de contraintes et d’ambitions différentes. Certains pourront renforcer leurs capacités industrielles, d’autres développer leurs services ou leurs infrastructures, tandis que plusieurs resteront confrontés à des difficultés institutionnelles et sécuritaires majeures.
Mais une question commune traverse ces trajectoires : quelle part de la valeur créée par l’importance croissante de l’Afrique dans l’économie mondiale pourra être conservée, réinvestie et transformée en capacités productives sur le continent ?
C’est cette question qui déterminera la portée réelle de la recomposition géopolitique en cours.
L’Afrique n’est plus seulement un espace auquel les grandes puissances s’intéressent pour ses ressources naturelles. Elle devient un élément important de leurs stratégies industrielles, de leur sécurité économique, de leurs approvisionnements énergétiques et de leurs équilibres diplomatiques.
Mais être indispensable aux stratégies des autres ne signifie pas nécessairement disposer de la capacité de définir les siennes.
La puissance ne réside pas uniquement dans la possession de ressources, dans la croissance démographique ou dans la position géographique. Elle dépend de la capacité à organiser ces avantages, à les transformer en production, à financer les infrastructures nécessaires et à construire des institutions capables de défendre des intérêts durables.
L’Afrique devient l’un des espaces décisifs de la recomposition de la puissance mondiale. Mais la question centrale n’est pas de savoir combien de puissances chercheront à y investir, à commercer ou à établir leur influence. Elle est de déterminer si les économies africaines pourront transformer cette compétition en capacités industrielles, financières et politiques propres. Le continent ne deviendra pas une puissance parce que le monde aura davantage besoin de ses ressources. Il le deviendra dans la mesure où il sera capable de contrôler une part croissante de la valeur, des décisions et des infrastructures qui rendent ces ressources indispensables.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.