Pendant des décennies, Samsung Electronics a incarné une certaine idée de la puissance industrielle asiatique : produire à grande échelle, maîtriser les composants, multiplier les marchés et transformer la discipline manufacturière en domination mondiale. Ses téléviseurs, ses smartphones et ses semi-conducteurs ont accompagné l’expansion d’une économie numérique fondée sur la baisse continue du coût des technologies. Le 8 octobre 2026, le groupe sud-coréen a annoncé un résultat qui semble inverser cette logique. Ce n’est plus seulement sa capacité à produire davantage qui explique sa prospérité. C’est la rareté croissante de ce qu’il produit.
Pour le troisième trimestre 2026, Samsung anticipe un bénéfice opérationnel de 107 400 milliards de wons, environ 80 milliards de dollars, sur un chiffre d’affaires de 195 000 milliards de wons. Le bénéfice opérationnel serait presque neuf fois supérieur à celui enregistré un an auparavant. La marge opérationnelle consolidée approcherait 55 %, un niveau exceptionnel pour un groupe industriel de cette dimension, présent simultanément dans les semi-conducteurs, les équipements électroniques, les télécommunications et les appareils domestiques.
Ces chiffres restent préliminaires. Mais ils décrivent déjà une transformation dont les conséquences dépassent largement les comptes d'une entreprise. L'intelligence artificielle ne modifie pas seulement les logiciels, les métiers ou les usages. Elle bouleverse la répartition de la valeur dans l'industrie mondiale. La mémoire, autrefois considérée comme un composant relativement interchangeable, devient l'une des ressources stratégiques les plus disputées de l'économie numérique.
L'industrie qui vivait de ses cycles
L'histoire de la mémoire électronique est celle d'une industrie régulièrement victime de sa propre efficacité. Les fabricants investissent des milliards dans de nouvelles capacités, augmentent leur production, provoquent une baisse des prix, puis réduisent leurs investissements lorsque les marges s'effondrent. Quelques années plus tard, la demande repart, les capacités deviennent insuffisantes et les prix remontent. Le cycle recommence.
Samsung a appris à prospérer dans cet environnement. Son avantage reposait sur une combinaison de puissance financière, de maîtrise technologique et de capacité à investir lorsque ses concurrents devaient ralentir. Cette stratégie lui a permis de s'imposer durablement parmi les principaux fabricants mondiaux de mémoires DRAM et NAND.
La DRAM assure le stockage temporaire des données utilisées par les processeurs. La NAND conserve les informations dans les supports de stockage, notamment les SSD. Ces deux familles de composants sont omniprésentes dans les ordinateurs, les serveurs, les smartphones et les équipements industriels.
Leur économie repose cependant sur une contradiction fondamentale. Les fabricants doivent investir continuellement pour rester compétitifs, mais chaque nouvelle usine risque d'affaiblir les prix qui justifient ces investissements.
L'essor de l'intelligence artificielle ne supprime pas cette contradiction. Il la transforme.
Les grands centres de calcul consacrés à l'entraînement et à l'exploitation des modèles d'IA consomment des quantités considérables de mémoire. Ils exigent également des composants capables de transférer les données à des vitesses très élevées. La demande ne dépend donc plus uniquement du renouvellement des ordinateurs personnels ou des téléphones. Elle est désormais alimentée par la construction d'une infrastructure informatique mondiale.
Le changement est décisif : la mémoire devient une condition de fonctionnement de capacités de calcul dont les investissements se chiffrent en centaines de milliards de dollars.
Le processeur ne suffit plus
L'attention portée à l'intelligence artificielle s'est longtemps concentrée sur les processeurs graphiques, particulièrement ceux de Nvidia. Pourtant, un accélérateur informatique ne peut exploiter pleinement sa puissance que si les données nécessaires lui parviennent suffisamment rapidement.
Cette contrainte porte un nom : la bande passante mémoire.
Les modèles d'intelligence artificielle manipulent d'immenses volumes de paramètres et de données intermédiaires. Leur exécution exige des échanges permanents entre les unités de calcul et les systèmes de mémoire. Lorsque ces échanges deviennent trop lents, les processeurs les plus puissants attendent les informations au lieu de calculer.
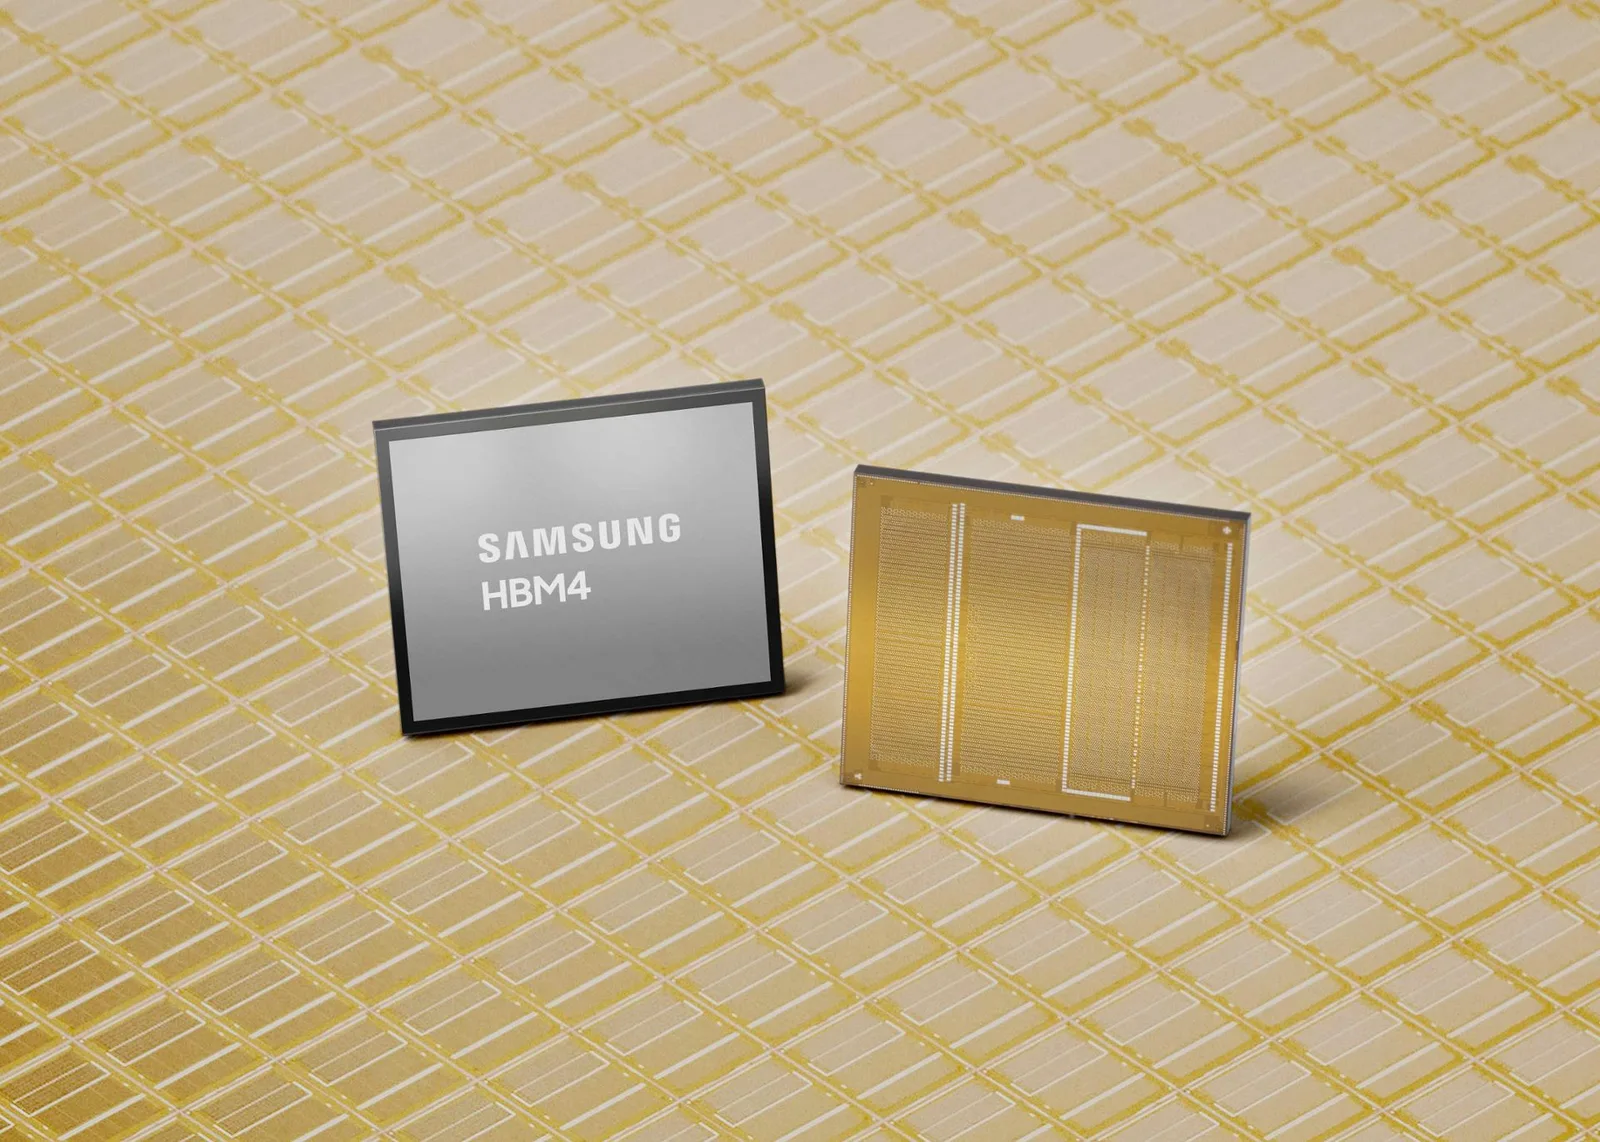
La mémoire à haute bande passante, ou HBM, répond précisément à cette difficulté. Elle superpose plusieurs couches de mémoire et les relie au moyen d'interconnexions verticales, permettant d'augmenter considérablement les débits tout en maîtrisant la consommation énergétique par bit transféré.
Cette technologie est plus complexe à fabriquer que les mémoires conventionnelles. Elle exige une maîtrise avancée des procédés de gravure, de l'empilement des puces, de la dissipation thermique et de l'intégration avec les processeurs.
La valeur ne réside donc plus seulement dans la quantité de mémoire produite, mais dans sa capacité à fonctionner au cœur des systèmes informatiques les plus exigeants.
C'est ici que Samsung, SK Hynix et Micron occupent une position industrielle singulière. Leur savoir-faire repose sur des décennies d'investissements, des installations extrêmement coûteuses et des chaînes de fabrication difficiles à reproduire rapidement.
L'intelligence artificielle a créé une demande que les capacités industrielles existantes ne peuvent satisfaire immédiatement. La rareté qui en résulte donne aux fabricants un pouvoir de fixation des prix inhabituellement élevé.
Quatre-vingts milliards de dollars et une nouvelle hiérarchie
La progression des résultats de Samsung donne une mesure spectaculaire de ce déséquilibre.
Au troisième trimestre 2025, le groupe avait dégagé 12 170 milliards de wons de bénéfice opérationnel. Un an plus tard, il en anticipe 107 400 milliards. Son chiffre d'affaires passerait parallèlement de 86 060 à 195 000 milliards de wons.
La croissance des ventes est considérable, mais celle des profits est beaucoup plus rapide. Cette divergence révèle un puissant effet de levier opérationnel : lorsque les prix augmentent dans une industrie caractérisée par des coûts fixes très élevés, une part importante des recettes supplémentaires peut se transformer en bénéfice.
Les estimations sectorielles illustrent cette dynamique. Selon les données rapportées par Reuters, les prix contractuels de la DRAM conventionnelle avaient progressé d'environ 60 % au deuxième trimestre 2026. TrendForce anticipait encore une hausse de 10 à 15 % au quatrième trimestre, signe d'un marché toujours tendu malgré un ralentissement de l'inflation des composants.
Des analystes estimaient, avant la publication détaillée des résultats, que la marge opérationnelle de l'activité mémoire de Samsung pouvait atteindre environ 76 % au troisième trimestre.
Une telle rentabilité ne signifie pas que chaque puce serait vendue avec une marge identique. Elle reflète l'effet combiné des prix, des volumes, de la composition des ventes et de l'utilisation des capacités industrielles.
Elle traduit néanmoins un changement profond : dans certaines parties de la chaîne technologique, la capacité industrielle disponible capte désormais une fraction exceptionnellement importante de la valeur créée.
La comparaison avec les grandes plateformes numériques devient éclairante. Les entreprises qui développent les modèles d'intelligence artificielle doivent financer leurs infrastructures avant de savoir précisément quels revenus futurs elles pourront en tirer. Les fournisseurs de composants, eux, peuvent encaisser une partie de cette dépense dès la construction des systèmes.
Autrement dit, le risque commercial de l'intelligence artificielle reste largement porté par ceux qui développent ses applications, tandis qu'une partie de la rentabilité immédiate se concentre chez ceux qui fournissent ses ressources physiques.
Samsung face à son rival coréen
Cette prospérité ne signifie pourtant pas que Samsung domine sans partage la nouvelle économie de la mémoire.
Son principal concurrent dans les mémoires HBM est également sud-coréen : SK Hynix. Celui-ci a pris une avance importante dans la fourniture de composants destinés aux accélérateurs d'intelligence artificielle, notamment grâce à ses relations industrielles avec Nvidia.
Samsung a longtemps bénéficié d'une position dominante dans les mémoires conventionnelles. Mais le développement de la HBM a introduit de nouveaux critères de compétitivité. La maîtrise des volumes ne suffit plus. Il faut satisfaire les exigences de performance, de fiabilité, de rendement industriel et de qualification imposées par les concepteurs des accélérateurs.
Les retards de Samsung dans la qualification de certaines générations de HBM ont ainsi permis à SK Hynix de consolider sa position.
Le groupe cherche désormais à combler cet écart grâce à l'augmentation de ses livraisons et au développement de la génération HBM4.
Selon des estimations de JPMorgan rapportées par Reuters, la part de Samsung sur le marché HBM pourrait atteindre 34 % en 2026, contre environ 20 % en 2025. Celle de SK Hynix passerait, selon ces mêmes projections, de 60 % à 46 %.
Ces évolutions restent des estimations, mais elles révèlent la rapidité avec laquelle les positions concurrentielles peuvent changer lorsque les générations technologiques se succèdent.
La concurrence se joue également sur la capacité à réserver des volumes de production plusieurs années à l'avance. Les clients cherchent à sécuriser leurs approvisionnements, tandis que les fabricants veulent réduire leur exposition aux fluctuations historiques des prix.
Samsung a ainsi indiqué vouloir couvrir environ les deux tiers de sa production de mémoire par des contrats de long terme.
Cette évolution pourrait modifier durablement l'économie du secteur. Une industrie traditionnellement organisée autour de transactions cycliques se rapproche progressivement d'un modèle fondé sur la réservation de capacités stratégiques.
Il ne s'agit pas encore d'une rente garantie. Mais les fabricants tentent de transformer une rareté conjoncturelle en visibilité contractuelle.
Le paradoxe de Samsung
Le phénomène le plus révélateur se trouve peut-être à l'intérieur même du groupe.
Samsung fabrique des mémoires, mais également des smartphones, des téléviseurs et une multitude d'équipements qui utilisent ces composants. Lorsque les prix de la mémoire augmentent, son activité de semi-conducteurs bénéficie de la hausse. Ses activités de produits finis, en revanche, subissent un renchérissement de leurs coûts.
Les analystes anticipent ainsi des pertes dans les activités mobiles et électroniques au troisième trimestre 2026, alors même que le groupe annonce un bénéfice opérationnel consolidé historique.
Cette contradiction illustre une transformation de la hiérarchie industrielle.
Pendant longtemps, le produit final concentrait l'attention du consommateur et une part essentielle de la valeur commerciale. Le smartphone incarnait l'innovation visible, tandis que ses composants restaient relativement anonymes.
L'intelligence artificielle inverse partiellement cette relation. Les fabricants de produits finis peuvent se retrouver en concurrence pour accéder aux ressources nécessaires à leur production. La rareté des composants leur impose des arbitrages entre prix de vente, volumes et marges.
Pour Samsung, cette situation est particulièrement instructive. Sa diversification lui permet de profiter de la hausse des prix de la mémoire au niveau consolidé, mais elle ne protège pas toutes ses divisions.
Pour les fabricants qui ne disposent pas d'une activité comparable de semi-conducteurs, la contrainte peut être plus sévère encore.
Les producteurs d'ordinateurs, de téléphones, de serveurs et d'équipements électroniques doivent absorber les augmentations, les répercuter sur leurs clients ou modifier leurs produits.
Une technologie destinée à rendre l'économie plus productive peut ainsi contribuer, dans sa phase d'expansion, à renchérir certains équipements numériques.
Une géographie extrêmement concentrée
La nouvelle économie de la mémoire possède également une dimension géopolitique.
Les États-Unis dominent plusieurs segments essentiels de la conception des accélérateurs et des logiciels d'intelligence artificielle. Taïwan occupe une place centrale dans la fabrication des processeurs avancés, notamment à travers TSMC. La Corée du Sud concentre une part déterminante de la production mondiale de mémoires avancées, tandis que Micron représente le principal grand acteur américain de ce marché.
Cette répartition crée des interdépendances industrielles particulièrement fortes.
Un centre de calcul américain peut dépendre de processeurs conçus aux États-Unis, fabriqués à Taïwan, intégrant des mémoires produites en Corée du Sud et assemblés au sein d'une chaîne internationale de fournisseurs.
La puissance informatique apparaît ainsi moins comme une capacité nationale isolée que comme le résultat d'une géographie industrielle étroitement spécialisée.
La Corée du Sud bénéficie de cette organisation. Samsung et SK Hynix occupent des positions difficiles à remplacer rapidement, car la construction de nouvelles capacités exige des capitaux considérables, une main-d'œuvre hautement qualifiée et des années de développement technologique.
Mais cette concentration constitue également une vulnérabilité.
Les tensions commerciales, les restrictions d'exportation, les risques énergétiques et les perturbations logistiques peuvent affecter des chaînes de production dont dépendent des infrastructures numériques situées à l'autre bout du monde.
La mémoire devient ainsi un sujet de sécurité économique. Elle rejoint les semi-conducteurs avancés, les équipements de lithographie, les réseaux électriques et les minerais critiques parmi les ressources dont la disponibilité conditionne la capacité technologique des États.
Cette importance stratégique n'implique pas que tous les composants de mémoire soient interchangeables ni que les producteurs puissent imposer indéfiniment leurs conditions. Elle signifie que certaines capacités industrielles deviennent suffisamment essentielles pour influencer les décisions d'investissement, de localisation et de souveraineté.
La Chine et la limite de la rareté
Toute rente industrielle attire de nouveaux concurrents. La mémoire ne fait pas exception.
La Chine développe depuis plusieurs années ses propres capacités de fabrication, notamment dans les mémoires DRAM et NAND. Les restrictions technologiques occidentales compliquent l'accès à certains équipements et procédés avancés, mais elles renforcent également l'incitation à construire une industrie nationale.
Les fabricants chinois restent confrontés à des écarts technologiques importants sur les produits les plus avancés. Ils peuvent néanmoins exercer une pression croissante sur les segments conventionnels.
Cette distinction est essentielle.
Le marché de la mémoire ne forme pas un ensemble homogène. Les composants utilisés dans les appareils grand public, les serveurs conventionnels et les accélérateurs d'intelligence artificielle répondent à des exigences différentes.
Un concurrent peut devenir significatif dans certaines catégories sans maîtriser immédiatement les générations les plus avancées de HBM.
La progression chinoise pourrait donc exercer une pression sur les prix des mémoires traditionnelles tout en laissant subsister, pendant un certain temps, des contraintes d'approvisionnement sur les produits les plus sophistiqués.
Samsung doit gérer simultanément ces deux horizons : défendre ses volumes historiques et investir dans les technologies qui concentrent désormais les marges les plus élevées.
La difficulté est renforcée par la nature même des investissements. Une usine de semi-conducteurs ne se construit pas en quelques mois. Les équipements doivent être commandés, installés, qualifiés et intégrés à des procédés industriels complexes.
Les décisions prises aujourd'hui détermineront une partie de l'offre disponible dans plusieurs années, lorsque les prix et les besoins de l'intelligence artificielle pourraient être très différents.
L'ombre du prochain cycle
Les résultats exceptionnels de Samsung posent une question que les marchés financiers ne peuvent ignorer : combien de temps cette situation peut-elle durer ?
L'entreprise bénéficie actuellement d'un déséquilibre entre une demande en forte expansion et une offre dont l'augmentation exige du temps. Les fabricants de mémoire disposent d'un pouvoir de négociation élevé, tandis que les grands acheteurs cherchent à sécuriser leurs approvisionnements.
Mais les mécanismes historiques de l'industrie n'ont pas disparu.
Les profits exceptionnels encouragent les investissements. Les investissements augmentent les capacités. Lorsque ces capacités entrent en production, elles peuvent provoquer une détente des prix, particulièrement si la demande progresse moins rapidement qu'anticipé.
Le développement de l'intelligence artificielle ajoute une incertitude supplémentaire. Les grandes entreprises technologiques investissent massivement dans les centres de calcul, mais la rentabilité finale de ces infrastructures dépendra de la monétisation des services, des gains de productivité et de l'évolution des modèles économiques.
Si les investissements ralentissent, la demande de composants pourrait être affectée avant même que les nouveaux centres de calcul aient atteint leur pleine utilisation.
Les améliorations de l'efficacité informatique pourraient également modifier les besoins en mémoire par unité de calcul, même si une baisse du coût des applications peut simultanément stimuler leur diffusion.
Le marché financier semble déjà intégrer une partie de ces interrogations. Malgré ses bénéfices historiques, l'action Samsung avait reculé d'environ un quart depuis son sommet de juin, selon Reuters. Les investisseurs ne contestent pas nécessairement l'ampleur des profits actuels. Ils cherchent à déterminer quelle fraction pourra être maintenue lorsque l'offre industrielle aura rattrapé la demande.
La différence entre une rente durable et un sommet cyclique se jouera précisément sur cette capacité à préserver les marges au-delà de la pénurie.
Les contrats de long terme, la complexité croissante des produits et les relations étroites avec les concepteurs de processeurs peuvent rendre les revenus plus prévisibles. Ils ne peuvent cependant éliminer entièrement le risque de surcapacité.
Le retour du capital industriel
Au-delà de Samsung, cette transformation révèle une évolution plus générale du capitalisme technologique.
L'économie numérique des deux dernières décennies a souvent privilégié les entreprises capables de développer des plateformes, des logiciels et des services dont les coûts marginaux étaient relativement faibles. Les grandes valorisations reposaient sur la possibilité de servir des centaines de millions d'utilisateurs sans multiplier proportionnellement les infrastructures physiques.
L'intelligence artificielle réintroduit une contrainte matérielle considérable.
Chaque nouveau centre de calcul exige des processeurs, des mémoires, des systèmes de refroidissement, des équipements électriques, des bâtiments et des capacités énergétiques. Les infrastructures doivent être financées avant de produire leurs revenus futurs. Leur expansion dépend de chaînes industrielles dont les délais ne peuvent être comprimés à volonté.
Cette évolution ne marque pas la disparition de l'économie logicielle. Elle rappelle que ses ambitions les plus avancées reposent sur une base productive extrêmement tangible.
Les fabricants de composants se retrouvent ainsi au centre d'un transfert de valeur. Les entreprises qui promettent les usages futurs financent les investissements immédiats de celles qui rendent ces usages possibles.
Samsung occupe une position particulière dans ce mouvement. Il ne vend pas seulement un produit associé à l'intelligence artificielle. Il fournit une partie de la capacité matérielle sans laquelle les systèmes d'IA ne peuvent fonctionner à grande échelle.
Son bénéfice trimestriel annoncé ne représente donc pas uniquement une réussite industrielle. Il constitue un indicateur de la manière dont la rareté physique redistribue les profits au sein de l'économie mondiale.
La mémoire du monde
Il serait prématuré de considérer que Samsung a définitivement échappé aux cycles de son industrie. Les résultats du troisième trimestre 2026 reflètent une conjoncture exceptionnellement favorable, dont la durée reste incertaine. Les capacités nouvelles, la concurrence chinoise, l'évolution des architectures informatiques et la discipline d'investissement des grands groupes technologiques détermineront les prochaines années.
Mais une transformation est déjà visible.
La mémoire n'est plus seulement le composant discret qui accompagne les progrès de l'informatique. Elle devient l'une des conditions matérielles de l'expansion de l'intelligence artificielle, une source de pouvoir de négociation pour ses fabricants et un enjeu de sécurité économique pour les États.
Samsung en offre aujourd'hui l'illustration la plus spectaculaire : une entreprise dont les profits progressent beaucoup plus rapidement que les ventes, parce que la capacité à fournir certaines ressources technologiques est devenue plus rare que les capitaux disponibles pour les acheter.
Pendant des décennies, la puissance de l'industrie électronique consistait à rendre la mémoire toujours moins chère. L'intelligence artificielle vient rappeler que ce qui permet aux machines de travailler peut aussi devenir ce qui limite leur expansion.
Et dans une économie qui investit des centaines de milliards pour apprendre aux machines à penser, ceux qui fabriquent leur mémoire disposent désormais d'un pouvoir que les fabricants de logiciels ne peuvent plus ignorer.
Sources principales
- Samsung Electronics, Third Quarter 2026 Pre-Earnings Guidance, 8 octobre 2026. Chiffre d'affaires et bénéfice opérationnel consolidés préliminaires.
- Samsung Electronics, Second Quarter 2026 Results, 30 juillet 2026. Performances des divisions Device Solutions et Device eXperience.
- Reuters, Samsung flags $80 billion profit on AI boom, 8 octobre 2026. Résultats, demande de mémoire et perspectives sectorielles.
- Reuters, Samsung's Q3 profit seen jumping nine-fold, but chip margins may be flat, 7 octobre 2026. Marges, contrats de long terme, concurrence et taux de change.
- TrendForce, prévisions sectorielles citées par Reuters, octobre 2026. Évolution des prix contractuels des mémoires DRAM.
- JPMorgan, estimations de parts de marché HBM rapportées par Reuters, octobre 2026.
- Yonhap News Agency, Samsung's Q3 operating profit reaches new high, 8 octobre 2026. Perspectives industrielles et performances des divisions.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.