Pendant plusieurs années, la bataille des semi-conducteurs s’est concentrée sur les composants les plus visibles de l’intelligence artificielle : les processeurs avancés, les GPU, les équipements permettant de les fabriquer et les gigantesques centres de données qui les accueillent. Une autre pièce de cette architecture entre désormais dans la géopolitique industrielle : la mémoire.
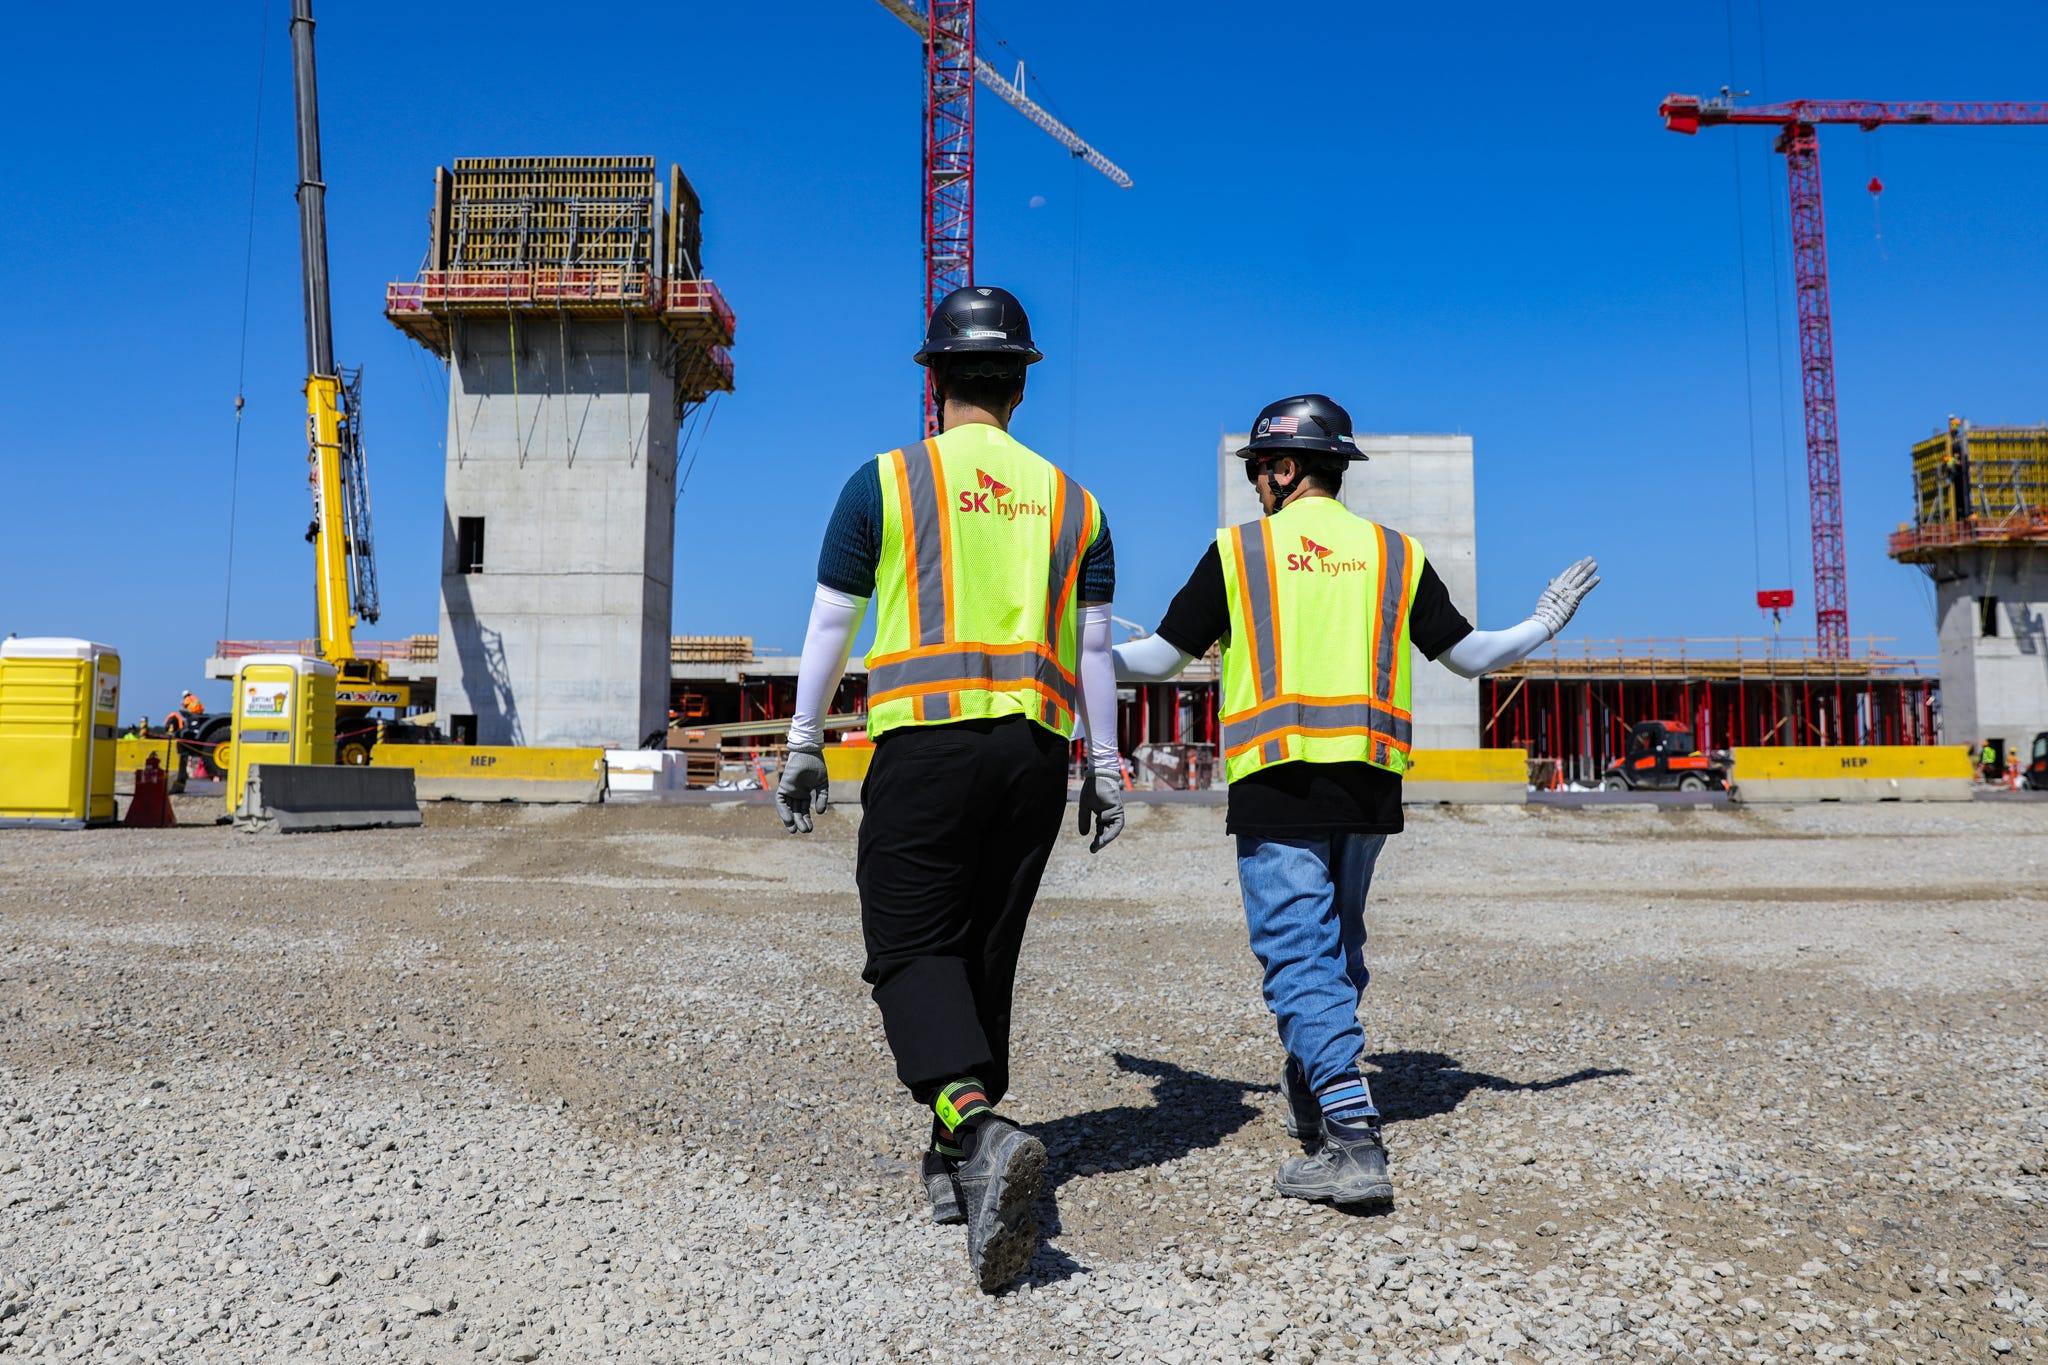
En quelques semaines, plusieurs projets impliquant le sud-coréen SK hynix ont commencé à dessiner aux États-Unis une infrastructure qui aurait paru improbable quelques années plus tôt. Dans l’Indiana, le groupe construit déjà une implantation consacrée aux mémoires à haute bande passante, ou HBM, indispensables aux accélérateurs d’intelligence artificielle. Dans l’Ohio, il discute avec Intel de différentes possibilités permettant de fabriquer des puces mémoire sur le sol américain. Et dans l’État de New York, sa filiale Solidigm étudie désormais la possibilité d’établir une usine de mémoire flash NAND.
Aucun de ces mouvements, pris isolément, ne suffit à annoncer le déplacement de l’industrie mondiale de la mémoire vers les États-Unis. Les discussions concernant l’Ohio et New York n’ont notamment débouché sur aucune décision définitive. Leur juxtaposition révèle pourtant une évolution plus profonde : Washington cherche progressivement à étendre la relocalisation des semi-conducteurs aux composants qui entourent les processeurs de l’IA.
La mémoire devient stratégique.
Après les GPU, la HBM
L’intelligence artificielle a profondément modifié l’économie de la mémoire.
Un accélérateur extrêmement puissant ne sert à rien s’il passe une partie excessive de son temps à attendre les données nécessaires à ses calculs. Les systèmes d’IA doivent donc déplacer des volumes considérables d’informations entre les unités de calcul et leur mémoire. La vitesse de ce transfert est devenue l’un des paramètres physiques déterminants des infrastructures contemporaines.
C’est précisément la fonction de la HBM. Empilées verticalement et placées à proximité des accélérateurs, ces mémoires offrent une bande passante très supérieure à celle des architectures conventionnelles. Elles accompagnent ainsi les GPU dans les systèmes utilisés pour entraîner et exploiter les grands modèles d’intelligence artificielle.
Cette transformation a donné à SK hynix une importance particulière. Le groupe sud-coréen s’est imposé parmi les acteurs centraux de la HBM et se retrouve directement exposé à l’explosion des investissements dans les infrastructures d’IA.
Washington l’avait identifié très tôt.
En décembre 2024, le département américain du Commerce avait finalisé jusqu’à 458 millions de dollars de soutien public au titre du CHIPS and Science Act pour accompagner un investissement d’environ 3,87 milliards de dollars de SK hynix à West Lafayette, dans l’Indiana. L’objectif était explicitement de combler un maillon manquant de la chaîne américaine des semi-conducteurs destinés à l’intelligence artificielle.
Le projet a depuis franchi une étape concrète. Le 27 août 2026, SK hynix a lancé la construction de son implantation de West Lafayette, à proximité de Purdue University. Elle doit accueillir des capacités de packaging avancé et de recherche autour des générations futures de HBM. Le groupe vise désormais une fourniture depuis les États-Unis à partir de 2029.
Ce qui était initialement présenté comme un investissement industriel devient ainsi une pièce de la géographie américaine de l’IA.
De l’Indiana à l’Ohio
Une deuxième étape pourrait désormais apparaître.
Selon des informations rapportées par Reuters le 16 septembre, SK hynix et Intel discutent d'un dispositif permettant au groupe coréen de produire pour la première fois des puces mémoire aux États-Unis.
Plusieurs configurations sont envisagées. L’une consisterait à utiliser une partie du vaste complexe qu’Intel développe dans l’Ohio. Une autre pourrait prendre la forme d’une structure associant Intel, SK hynix et éventuellement de grands groupes américains du cloud.
Les négociations restent exploratoires et rien ne garantit qu’elles aboutissent. Leur existence est néanmoins significative.
Les États-Unis ont consacré des dizaines de milliards de dollars au retour de capacités de fabrication avancée. Intel, TSMC, Samsung et d’autres groupes ont annoncé ou engagé des investissements considérables sur le territoire américain. Mais disposer d’usines capables de produire des processeurs ne suffit pas à reconstituer une chaîne complète.
Autour de chaque accélérateur existent des mémoires, des substrats, du packaging avancé, des équipements, des matériaux, des réseaux électriques et des centres de données.
La politique industrielle américaine commence donc à descendre dans les différentes couches de cette architecture.
La NAND entre à son tour dans l’équation
Le mouvement pourrait encore s’étendre.
Le 18 septembre, Reuters a rapporté que Solidigm, filiale américaine de SK hynix spécialisée dans le stockage, étudiait la construction d’une usine de mémoire NAND aux États-Unis. Le nord de l’État de New York figure parmi les localisations envisagées.
Là encore, le projet n’est pas arrêté.
Mais son intérêt géopolitique est particulier, car une partie importante des capacités industrielles dont dépend Solidigm se trouve aujourd’hui à Dalian, en Chine. Une implantation américaine réduirait donc non seulement la distance entre la production et les grands clients américains, mais également l’exposition d'une partie de la chaîne aux tensions commerciales, aux restrictions technologiques et à une éventuelle nouvelle fragmentation des échanges entre Washington et Pékin.
La NAND n’occupe pas exactement la même fonction que la HBM. Elle constitue une mémoire de stockage non volatile, présente notamment dans les SSD et dans les infrastructures nécessaires au stockage massif des données. Mais l’expansion de l’IA augmente également les besoins de cette couche moins spectaculaire de l’infrastructure numérique.
Les modèles deviennent plus grands. Les ensembles de données s’accumulent. Les centres de données doivent stocker, déplacer puis restituer des quantités croissantes d’informations.
L’infrastructure de l’intelligence artificielle ne se résume donc progressivement plus aux processeurs.
Elle devient un système.
La Chine poursuit le mouvement inverse
Cette transformation américaine prend une autre dimension lorsqu’elle est observée depuis Pékin.
Au moment même où SK hynix envisage de rapprocher certaines capacités de mémoire des États-Unis, le fabricant chinois ChangXin Memory Technologies, ou CXMT, prépare son entrée dans la mémoire NAND.
Le groupe, historiquement positionné dans la DRAM, développe une ligne de recherche et de production à Pékin et cherche ainsi à rejoindre un marché dominé notamment par Samsung, SK hynix, Micron et le chinois YMTC.
Les deux trajectoires se répondent.
Washington tente de réduire les dépendances extérieures de son écosystème technologique tout en attirant sur son territoire les entreprises asiatiques qui maîtrisent certains des composants critiques de l’IA. Pékin cherche parallèlement à élargir son propre système industriel afin de réduire sa dépendance aux technologies étrangères et de contourner progressivement les contraintes créées par les restrictions américaines.
La compétition ne porte donc plus uniquement sur la meilleure puce.
Elle porte sur la capacité à reproduire autour d’elle un environnement industriel complet.
Le dilemme coréen
Cette nouvelle géographie place la Corée du Sud dans une position particulièrement délicate.
Samsung et SK hynix constituent deux des piliers de l’industrie mondiale de la mémoire. Cette concentration représente pour Séoul une puissance industrielle considérable, mais également une vulnérabilité : ses principaux groupes se trouvent pris entre le marché américain, les capacités industrielles installées en Chine et la volonté coréenne de préserver sur son propre territoire les technologies et investissements les plus stratégiques.
La pression devient d’autant plus visible que Washington et Séoul négocient encore les modalités d’un vaste programme d’investissements sud-coréens aux États-Unis lié à leur accord commercial.
Le président sud-coréen Lee Jae Myung a lui-même souligné le 18 septembre que la viabilité commerciale constituait l’un des points difficiles des discussions. Pour Séoul, déplacer des capacités industrielles ne constitue pas seulement une décision diplomatique : chaque usine construite ailleurs peut aussi représenter du capital, des emplois, des compétences et des écosystèmes qui ne seront pas développés en Corée.
L’alliance technologique américano-coréenne contient ainsi sa propre contradiction.
Washington veut sécuriser les capacités coréennes.
Séoul veut éviter de les perdre.
Territorialiser l’intelligence artificielle
La première phase de la politique américaine des semi-conducteurs visait essentiellement une vulnérabilité devenue évidente : une part disproportionnée des puces les plus avancées de la planète était produite en Asie orientale.
La réponse fut le retour des fabs.
Mais une usine de processeurs ne produit pas à elle seule une infrastructure d’intelligence artificielle souveraine. Les accélérateurs doivent être associés à des mémoires extrêmement rapides, intégrés grâce à des technologies de packaging sophistiquées, connectés à des systèmes de stockage massifs puis installés dans des centres de données disposant d'une énergie abondante.
À mesure que cette réalité apparaît, la politique industrielle américaine change d’échelle.
Les fabs logiques ont constitué une première frontière. Le packaging avancé en constitue une autre. La HBM puis la NAND en ouvrent désormais une nouvelle.
Ce déplacement ne signifie pas que les États-Unis deviendront autosuffisants. Les chaînes des semi-conducteurs sont trop complexes, trop capitalistiques et trop internationalisées pour être reproduites intégralement à l’intérieur d’un seul territoire. Le Japon reste essentiel pour certains matériaux et équipements. Taïwan conserve une place exceptionnelle dans la fabrication avancée. La Corée du Sud domine plusieurs segments de la mémoire. Les Pays-Bas occupent une position irremplaçable dans la lithographie.
La transformation en cours est différente.
Washington ne cherche pas nécessairement à supprimer toutes les interdépendances. Il cherche à modifier leur géographie afin que les maillons considérés comme les plus critiques soient davantage situés aux États-Unis ou dans des espaces politiquement sécurisés.
La mémoire entre maintenant dans cette logique.
Après avoir voulu rapatrier la fabrication des processeurs, attirer les investissements dans le packaging et sécuriser les GPU indispensables à l’IA, les États-Unis découvrent que la puissance de calcul dépend aussi de composants beaucoup moins visibles.
L’intelligence artificielle paraissait être une industrie du logiciel.
Elle devient progressivement une politique du territoire.
Sources principales
Reuters, 16 septembre 2026 — discussions entre SK hynix et Intel concernant une éventuelle production de mémoire aux États-Unis.
Reuters, 18 septembre 2026 — projet étudié par Solidigm pour une usine américaine de mémoire NAND ; contexte industriel et exposition aux capacités situées en Chine.
Reuters, 18 septembre 2026 — développement de CXMT dans la mémoire NAND et évolution de l’industrie chinoise de la mémoire.
SK hynix, 28 août 2026 — lancement de la construction du site de West Lafayette et stratégie américaine pour les mémoires HBM.
U.S. Department of Commerce, 19 décembre 2024 — attribution d’un soutien pouvant atteindre 458 millions de dollars au projet SK hynix dans l’Indiana et objectifs du CHIPS and Science Act.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.